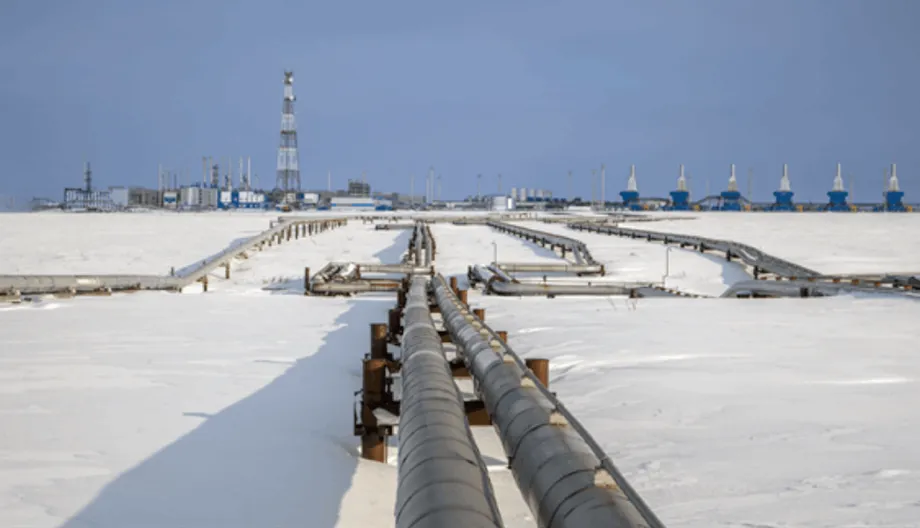
अब यह पाइपलाइन क्यों अहम है
रूस और चीन ने प्राकृतिक गैस संपर्क बनाने की दिशा में एक नए कदम की घोषणा की है, जो वैश्विक ऊर्जा मानचित्र के कुछ हिस्सों को फिर से आकार दे सकता है। पावर ऑफ साइबेरिया 2 परियोजना, जिसे अक्सर PoS2 कहा जाता है, के तहत हर साल रूस के गैस क्षेत्रों से मंगोलिया होते हुए उत्तरी चीन तक 50 अरब घन मीटर तक गैस पहुंचाई जाएगी। रूस की सरकारी गैस कंपनी गज़प्रोम ने इस पाइपलाइन के निर्माण संबंधी ज्ञापन को कानूनी रूप से बाध्यकारी बताया और कहा कि इसकी डिजाइन अवधि 30 साल है। चीन ने इससे जुड़े समान विवरण प्रकाशित नहीं किए हैं, और दोनों पक्षों को अब भी मूल्य निर्धारण, वित्तपोषण और निर्माण कार्यक्रम को अंतिम रूप देना है। फिर भी संकेत स्पष्ट है। यूक्रेन पर 2022 के आक्रमण के बाद यूरोप ने खरीद घटा दी, ऐसे में मॉस्को पश्चिमी साइबेरिया की उस गैस को पूर्व की ओर भेजना चाहता है जिसकी अब वहां खपत नहीं हो रही। बीजिंग अधिक रूसी पाइपलाइन गैस पर विचार करने को तैयार है, संभवतः रियायती कीमत पर और ऐसी शर्तों के साथ जो उसकी व्यापक रणनीति के अनुकूल हों।
विषय-सूची
- अब यह पाइपलाइन क्यों अहम है
- परियोजना के तहत क्या बनेगा
- मौजूदा आपूर्ति के साथ इसका तालमेल
- किसके पास है सौदेबाजी की ताकत
- प्रतिबंधों का टकराव और वैश्विक प्रतिक्रियाएं
- एलएनजी व्यापार के लिए इसका क्या मतलब है
- मंगोलिया की भूमिका और क्षेत्रीय समीकरण
- जलवायु और दीर्घकालिक मांग
- व्यवहार्यता और समयसीमा
- जानने योग्य बातें
इस परियोजना के आंकड़े बड़े हैं। यदि PoS2 2030 के शुरुआती वर्षों में चालू होती है, तो मौजूदा पावर ऑफ साइबेरिया पाइपलाइन और सुदूर पूर्वी मार्ग को मिलाकर चीन को रूस की पाइपलाइन से होने वाली आपूर्ति सालाना 100 अरब घन मीटर से अधिक हो सकती है। यह उस अवधि में चीन की अनुमानित गैस मांग के पांचवें हिस्से से भी ज्यादा होगा। इस पाइपलाइन से वह गैस मोड़ी जाएगी जो पहले यूरोप को आपूर्ति की जाती थी। युद्ध से पहले यूरोप हर साल 180 अरब घन मीटर तक गैस आयात करता था। आज रूसी पाइपलाइन गैस का यूरोपीय आयात उस चरम स्तर का एक छोटा हिस्सा रह गया है। रूस से चीन तक दूसरी पाइपलाइन मॉस्को के ऊर्जा क्षेत्र में स्थायी बदलाव और एशिया-केंद्रित गैस व्यापार के नए दौर का संकेत होगी।
इस संभावित बदलाव का राजनीतिक महत्व भी है। पश्चिमी सरकारों ने मॉस्को की युद्ध क्षमता सीमित करने के लिए क्रेमलिन की ऊर्जा आय को रोकने की कोशिश की है। चीन तक जाने वाली लंबी अवधि की नई पाइपलाइन रूस को स्थिर बाजार देकर उस दबाव को कम कर सकती है। यह समझौता ऐसे समय में भी हुआ है जब चीनी खरीदार प्रतिबंधित आर्कटिक एलएनजी 2 परियोजना से माल स्वीकार कर रहे हैं, जो अमेरिकी प्रतिबंधों को लागू करने की कोशिशों को सीधी चुनौती है। बीजिंग के लिए अनुकूल शर्तों पर मिलने वाली पाइपलाइन गैस ऊर्जा सुरक्षा और तरलीकृत प्राकृतिक गैस बाजार में सौदेबाजी की ताकत देती है। वॉशिंगटन और उसके साझेदारों के लिए इस परियोजना से यह जोखिम बढ़ता है कि वैश्विक एलएनजी प्रवाह को नया रूप देते हुए प्रतिबंधों का असर घट सकता है।
परियोजना के तहत क्या बनेगा
PoS2 को यमाल प्रायद्वीप की गैस रूस और मंगोलिया से होते हुए उत्तरी चीन तक पहुंचाने के लिए तैयार किया गया है। मंगोलिया पारगमन मार्ग का काम करेगा। पहले बीजिंग इस मार्ग को लेकर सतर्क था, लेकिन अब वह इसे स्वीकार करने के लिए तैयार दिखता है। इसकी क्षमता सालाना 50 अरब घन मीटर निर्धारित है, जो युद्ध से पहले जर्मनी को नॉर्ड स्ट्रीम 1 से मिलने वाली गैस के स्तर के करीब है। गज़प्रोम के अधिकारियों ने 2030 के आसपास पहली आपूर्ति शुरू होने की संभावना जताई है, हालांकि यह समयसीमा अंतिम वाणिज्यिक समझौते, निर्माण की तैयारी और चीन के भीतर आगे के संपर्क मार्गों को मंजूरी मिलने पर निर्भर करेगी।
नई पाइपलाइन पावर ऑफ साइबेरिया 1 के साथ काम करेगी। इस मार्ग से 2019 के अंत में पूर्वोत्तर चीन को गैस की आपूर्ति शुरू हुई थी और अब इसकी आपूर्ति बढ़कर सालाना 38 अरब घन मीटर होने की ओर है। दोनों पक्ष इसे 44 अरब घन मीटर तक बढ़ाने पर सहमत हैं। रूस ने चीन के पूर्वोत्तर तट तक सुदूर पूर्वी मार्ग भी आगे बढ़ाया है। ये सभी मार्ग मिलकर चीन में रूस की बिक्री उस स्तर तक पहुंचा सकते हैं जो युद्ध से पहले रूस द्वारा यूरोप के अलग-अलग देशों को की जाने वाली पाइपलाइन आपूर्ति के बराबर हो, हालांकि कुल मात्रा तब भी गज़प्रोम द्वारा पूरे यूरोपीय संघ को की जाने वाली पुरानी आपूर्ति से कम रहेगी। मुख्य अंतर कीमत और मुनाफे का है। ऐतिहासिक रूप से यूरोप में बिक्री से अधिक मुनाफा मिलता था। लंबी दूरी तक चीन को गैस पहुंचाने और नए पारगमन व चीन के भीतर पाइपलाइन की लागत को देखते हुए मॉस्को को मिलने वाला शुद्ध लाभ कम रहने की संभावना है।
मौजूदा आपूर्ति के साथ इसका तालमेल
चीन कई स्रोतों से गैस खरीदता है। वह मध्य एशिया, खासकर तुर्कमेनिस्तान, और म्यांमार से पाइपलाइन गैस आयात करता है। वह दुनिया का सबसे बड़ा एलएनजी खरीदार भी है और कतर, ऑस्ट्रेलिया तथा अन्य उत्पादकों से गैस मंगाता है। वहीं, सरकारी कंपनियों द्वारा नए क्षेत्रों में ड्रिलिंग और उत्पादन बढ़ाने के चलते घरेलू उत्पादन तेजी से बढ़ रहा है। 2024 में चीन का घरेलू गैस उत्पादन 240 अरब घन मीटर से अधिक रहा और एलएनजी आयात ऊंचे स्तर पर पहुंचा, जबकि पाइपलाइन से आयात भी काफी था। बीजिंग की नीति एलएनजी, पाइपलाइन गैस, घरेलू उत्पादन, कोयला और गैर-जीवाश्म स्रोतों के बीच संतुलन बनाने की है, ताकि लागत नियंत्रण में रहे और किसी एक आपूर्तिकर्ता पर निर्भरता घटे।
मंगोलिया से होकर आने वाला जमीनी मार्ग मलक्का जलडमरूमध्य जैसे समुद्री अवरोध बिंदुओं पर निर्भरता घटाएगा। एलएनजी जहाज इन व्यस्त जलमार्गों से गुजरते हैं और उन्हें परिवहन जोखिमों का सामना करना पड़ता है। जमीनी पाइपलाइन उत्तरी चीन के शहरों को हीटिंग और उद्योग के लिए लगातार गैस दे सकती है, जहां सर्दियों में मांग तेजी से बढ़ती है। हालांकि, कड़ाके की ठंड के दौरान एलएनजी एक लचीले पूरक स्रोत के रूप में काम करती है, जबकि ऊर्जा सुरक्षा के लिए घरेलू उत्पादन और कोयला भी महत्वपूर्ण बने हुए हैं। PoS2 चीन के मौजूदा विविध ऊर्जा मिश्रण में एक और विकल्प जोड़ेगी, न कि दूसरे स्रोतों की जगह पूरी तरह लेगी।
किसके पास है सौदेबाजी की ताकत
मूल्य निर्धारण बातचीत का सबसे अहम मुद्दा है। रूसी नेता कई साल से इस पाइपलाइन की मांग कर रहे हैं, खासकर यूरोप में बिक्री ढहने के बाद। चीन को कोई जल्दी नहीं है। बीजिंग के खरीदारों के पास दीर्घकालिक एलएनजी अनुबंधों, मध्य एशियाई पाइपलाइनों और बढ़ती घरेलू आपूर्ति जैसे कई विकल्प हैं। इससे चीन को कम कीमत और अधिक लचीली शर्तों के लिए दबाव बनाने की ताकत मिलती है। बातचीत के दौरान आई खबरों के मुताबिक, चीन रूस के घरेलू स्तर के करीब कीमत चाहता था, जिस पर सब्सिडी मिलती है। साथ ही, मांग घटने पर वह पूरी क्षमता से कम गैस लेने का विकल्प भी चाहता था। रूसी अधिकारी ऐसे पक्के ‘लो या भुगतान करो’ प्रतिबद्धता चाहते हैं, जिससे पूंजीगत लागत की भरपाई हो सके।
मॉस्को के लिए जोखिम एक ही खरीदार पर निर्भरता का है। कोई विशाल खरीदार मूल्य समीक्षा और आपूर्ति की मात्रा तय करने में अपनी बाजार ताकत का इस्तेमाल कर सकता है। बीजिंग के लिए जोखिम लंबे समय तक बंधे रहने का है। पाइपलाइन का तय अनुबंध दशकों तक चलता है और अगर दक्षता, नवीकरणीय ऊर्जा, परमाणु ऊर्जा और भंडारण अनुमान से तेज बढ़ते हैं तो यह चीन की गैस मांग के चरम स्तर से भी आगे तक चल सकता है। भुगतान की मुद्रा एक और पेचीदा मुद्दा है। गज़प्रोम अधिकारियों ने कहा कि मौजूदा लेन-देन चीनी युआन और रूबल में बांटे गए हैं। अगर PoS2 में भी यही मॉडल अपनाया गया, तो इससे डॉलर प्रणाली के बाहर ऊर्जा व्यापार को बढ़ावा मिलेगा। इससे दोनों देशों को प्रतिबंधों के जोखिम से निपटने में मदद मिलेगी, लेकिन अगर वॉशिंगटन द्वितीयक प्रतिबंध बढ़ाता है तो चीनी बैंकों और कंपनियों पर वित्तीय दंड का खतरा भी हो सकता है।
चीन अपने घरेलू बाजार में विकल्पों की गुंजाइश को भी महत्व देता है। उत्तर में मांग मौसम के हिसाब से काफी बदलती है। कुछ क्षेत्रों में औद्योगिक विकास धीमा हो रहा है और कई तटीय प्रांत कीमत के आधार पर गैस, कोयले और नवीकरणीय ऊर्जा के बीच बदलाव कर सकते हैं। चीनी वार्ताकार मौसमी आपूर्ति में लचीलापन और कीमत अनुकूल होने पर एलएनजी जहाजों के माल को दोबारा बेचने का अधिकार मांग सकते हैं। रूस पाइपलाइन का अधिकतम उपयोग करने के लिए पूरे साल स्थिर मात्रा में गैस लेना चाहता है। यह मूल टकराव अंतिम अनुबंध को आकार देगा।
प्रतिबंधों का टकराव और वैश्विक प्रतिक्रियाएं
पश्चिमी सरकारें रूसी ऊर्जा से होने वाली आय घटाने की कोशिश कर रही हैं। युद्ध से पहले मॉस्को के बजट का बड़ा हिस्सा इसी आय से आता था। अमेरिका ने आर्कटिक एलएनजी 2 परियोजना और कुछ रूसी टैंकरों व लॉजिस्टिक्स नेटवर्क पर प्रतिबंध लगाए हैं। वॉशिंगटन के अधिकारियों ने रूसी तेल खरीदने वाले चीन और भारत पर व्यापक शुल्क लगाने के लिए जी-7 साझेदारों से आग्रह करने पर भी चर्चा की है। यूरोप ने 2027 तक रूसी पाइपलाइन गैस छोड़ने का वादा किया है और उसकी जगह अमेरिका, कतर तथा अन्य देशों से एलएनजी आयात की है। चीन तक रूस की नई पाइपलाइन यूरोप की दूरी बढ़ने के बावजूद मॉस्को की आय बनाए रख सकती है।
चीन द्वारा हाल में आर्कटिक एलएनजी 2 से गैस की खेप स्वीकार करना इस टकराव को रेखांकित करता है। नए नाम और नए झंडे वाले टैंकर बेड़े से हुई आपूर्ति ने परखा कि प्रतिबंधों को कितनी सख्ती से लागू किया जाएगा। बीजिंग के लिए ऊर्जा सुरक्षा प्राथमिकता है और रियायती रूसी आपूर्ति आकर्षक है। वॉशिंगटन और यूरोपीय राजधानियों के लिए ऐसी खरीद क्रेमलिन पर दबाव कम करती है। PoS2 को लेकर संदेश इस परीक्षा को और आगे बढ़ाता है। अंतिम कीमत तय हुए बिना भी ज्ञापन एक राजनीतिक संकेत हो सकता है कि पश्चिमी दबाव के बावजूद मॉस्को और बीजिंग ऊर्जा व्यापार में करीब आ रहे हैं।
चीन के विदेश मंत्रालय के प्रवक्ता गुओ जियाकुन ने बीजिंग का रुख राष्ट्रीय हितों के संदर्भ में स्पष्ट किया।
चीन राष्ट्रीय हितों के आधार पर अपनी ऊर्जा आपूर्ति के लिए वही उपाय करेगा जो उसके लिए सही हों, और अपनी संप्रभुता, सुरक्षा तथा विकास संबंधी हितों की दृढ़ता से रक्षा करेगा।
यूक्रेन के राष्ट्रपति वोलोदिमीर जेलेंस्की ने मॉस्को के युद्ध कोष को कम करने के लिए खरीदारों से रूसी ऊर्जा पूरी तरह छोड़ने की अपील की।
अगर लक्ष्य रूसी आक्रामकता रोकना है, तो रूस से किसी भी तरह की ऊर्जा खरीद बंद होनी चाहिए।
नीति निर्माताओं के सामने अब ऐसे विकल्प हैं जिनमें फायदे और नुकसान दोनों हैं। रूसी ऊर्जा के खरीदारों पर शुल्क या द्वितीयक प्रतिबंधों से आय को निशाना बनाया जा सकता है, लेकिन व्यापक उपाय एशियाई अर्थव्यवस्थाओं की लागत बढ़ा सकते हैं और उलटा असर पैदा कर सकते हैं। रूस से ईंधन खरीदने के लिए चीन पर अब तक दंड नहीं लगाया गया है, हालांकि रूस से जुड़े लेन-देन को लेकर कुछ चीनी कंपनियों और बैंकों पर प्रतिबंध लगे हैं। PoS2 समझौता इन तनावों के केंद्र में है।
प्रतिबंधों के संभावित जोखिम से आगे, व्यापार की मुद्रा भी टकराव का एक और मुद्दा है। अगर भविष्य में गैस की बिक्री का भुगतान अधिकतर युआन और रूबल में हुआ, तो वैश्विक ऊर्जा व्यापार में डॉलर के इस्तेमाल का हिस्सा घट सकता है। इसका असर प्रतिबंधों की पहुंच, जोखिम से बचाव की लागत और अंतरराष्ट्रीय बैंकों के अनुपालन जोखिम प्रबंधन पर पड़ेगा।
एलएनजी व्यापार के लिए इसका क्या मतलब है
यह पाइपलाइन 2030 के दशक में एलएनजी बाजार की तस्वीर बदल सकती है। अगर चीन कम लागत वाली पाइपलाइन गैस की सालाना 50 अरब घन मीटर तक आपूर्ति सुनिश्चित कर लेता है, तो सामान्य वर्षों में अतिरिक्त एलएनजी जहाजों की उसकी मांग कम हो सकती है। चीन के पास पहले से ही दीर्घकालिक एलएनजी अनुबंधों का बड़ा पोर्टफोलियो है और घरेलू मांग कमजोर होने पर वह गैस के जहाजों को फिर से निर्यात भी करता रहा है। अधिक पाइपलाइन आपूर्ति के साथ चीनी कंपनियां और सक्रिय व्यापारी बन सकती हैं। वे बची हुई खेप यूरोप या दक्षिण एशिया को बेच सकती हैं और कीमतें अनुकूल होने पर मांग-आपूर्ति के बीच संतुलन बनाने वाले आपूर्तिकर्ता की भूमिका निभा सकती हैं।
अमेरिकी निर्यातकों के लिए यह चेतावनी का संकेत है। हाल के व्यापारिक तनाव से पहले चीनी खरीदारों ने अमेरिकी परियोजनाओं के साथ कई दीर्घकालिक समझौते किए थे। इनसे दशक के अंत तक चीन के एलएनजी आयात में अमेरिका की हिस्सेदारी बढ़ सकती थी। शुल्क और राजनीतिक तनाव ने तब से इस प्रवाह को ठंडा कर दिया है। अगर PoS2 आगे बढ़ती है, तो नई अमेरिकी एलएनजी परियोजनाओं के लिए अंतिम निवेश निर्णय लेना और कठिन हो सकता है, क्योंकि सबसे बड़े संभावित खरीदारों में से एक को कम हाजिर खेपों की जरूरत होगी और वह नई खरीद में देर कर सकता है। मौजूदा अमेरिकी टर्मिनल फिर भी यूरोप और लैटिन अमेरिका को गैस भेजते रहेंगे, लेकिन उत्तर एशिया में मांग का एक अतिरिक्त आधार कम निश्चित होगा।
कतर भी इसकी जद में है। वह नॉर्थ फील्ड ईस्ट और नॉर्थ फील्ड साउथ में क्षमता बढ़ा रहा है। 2020 के दशक के आखिर और 2030 के शुरुआती वर्षों में उसकी बड़ी मात्रा में आपूर्ति के लिए खरीदारों की तलाश होगी। चीनी खरीदार पहले से ही कतर की एलएनजी का बड़ा हिस्सा लेते हैं। अगर रूसी पाइपलाइन गैस इस वृद्धि की कुछ मांग को विस्थापित करती है, तो दोहा को कम कीमत स्वीकार करनी पड़ सकती है या यूरोप और दक्षिण एशिया में खरीदार तलाशने पड़ सकते हैं। वैश्विक आपूर्ति में बढ़ोतरी और कुछ वर्षों में चीन की मांग में सुस्ती बाजार का रुख खरीदारों के पक्ष में कर सकती है और अधिक लागत वाली एलएनजी परियोजनाओं के बीच प्रतिस्पर्धा बढ़ा सकती है।
कीमतों में उतार-चढ़ाव मौसम और भू-राजनीति से प्रभावित होता रहेगा। अगर सर्दियों में हाजिर एलएनजी की कीमत प्रति दस लाख ब्रिटिश थर्मल यूनिट लगभग 12 डॉलर से नीचे रहती है, तो चीनी बिजली कंपनियां चरम मांग संतुलित करने के लिए जहाजों से गैस मंगाना पसंद कर सकती हैं। कीमतें तेजी से बढ़ने पर तय मूल्य सूत्र वाली पाइपलाइन गैस और घरेलू उत्पादन की भूमिका बढ़ेगी। PoS2 चीन की इन विकल्पों के बीच बदलाव करने की क्षमता बढ़ाती है, जिससे मूल्य वार्ता में उसकी स्थिति मजबूत होती है।
मंगोलिया की भूमिका और क्षेत्रीय समीकरण
मंगोलिया से होकर मार्ग बनाने के फायदे और जोखिम दोनों हैं। यह गलियारा उत्तरी चीन तक सीधा जमीनी रास्ता देता है, जिससे समुद्री मार्गों पर निर्भरता घटती है और भीड़भाड़ वाले समुद्री रास्तों से बचा जा सकता है। उलानबटार के लिए पारगमन ढांचे की मेजबानी से निवेश, निर्माण क्षेत्र में रोजगार और नियमित पारगमन शुल्क आय का वादा है। इतने बड़े आकार की परियोजना विकास को गति दे सकती है और ऊर्जा ग्रिड के कुछ हिस्सों को आधुनिक बना सकती है।
मंगोलिया ‘थर्ड नेबर’ नीति भी अपनाता है। इसके तहत वह रूस और चीन से आगे लोकतांत्रिक देशों और अंतरराष्ट्रीय संस्थानों सहित अन्य साझेदारों से संबंध बढ़ाता है। यह नीति परियोजना को राजनीतिक खींचतान की चपेट में ला सकती है। पश्चिमी साझेदार मंगोलिया पर शासन मानकों, पर्यावरण सुरक्षा उपायों या प्रतिबंधों के अनुपालन को लेकर दबाव डाल सकते हैं। खबरों के मुताबिक, वार्ताकारों ने एक वैकल्पिक प्रावधान शामिल किया है, जिसके तहत मंगोलिया में बड़ी समस्या आने पर मार्ग कजाखस्तान से होकर ले जाया जा सकता है। ऐसा प्रावधान बीजिंग और मॉस्को का भू-राजनीतिक जोखिम घटाता है, लेकिन स्थानीय और नियामकीय चुनौतियां खत्म नहीं करता। मार्ग की सुरक्षा, खासकर दूर-दूर तक फैले मैदानी इलाकों और सीमावर्ती क्षेत्रों में, निवेश और समन्वय की मांग करेगी।
जलवायु और दीर्घकालिक मांग
चीन का ऊर्जा बदलाव तेज हो रहा है। पवन और सौर ऊर्जा की क्षमता तेजी से बढ़ी है, बैटरी भंडारण का विस्तार हो रहा है और परमाणु ऊर्जा इकाइयां लगातार चालू हो रही हैं। बीजिंग ने 2030 से पहले कार्बन उत्सर्जन चरम पर पहुंचाने का वादा किया है। गैस हीटिंग और उद्योग में कोयले की जगह ले सकती है, जिससे स्थानीय वायु प्रदूषण और कार्बन तीव्रता घटती है, लेकिन गैस की कुल मांग में वृद्धि अनिश्चित है। कई अनुमानों में 2030 के दशक में गैस की मांग चरम पर पहुंचकर धीरे-धीरे घटती है, क्योंकि विद्युतीकरण फैलता है और स्वच्छ बिजली का उत्पादन बढ़ता है।
यह अनुमान पाइपलाइन पर बहस को आकार देता है। बड़ी नई पाइपलाइन कई दशकों की प्रतिबद्धता है। अगर मांग स्थिर हो जाती है, तो चीन इस मार्ग का उपयोग अधिक एलएनजी की जगह गैस लेने के लिए कर सकता है या कम मात्रा मंगा सकता है, जिससे रूस की क्षमता का पूरा उपयोग नहीं होगा। उत्तरी चीन में मौसमी मांग इस चुनौती को और जटिल बनाती है। सर्दियों में हीटिंग के लिए मांग तेजी से बढ़ती है, फिर वसंत में घट जाती है। आर्थिक दृष्टि से पाइपलाइन का सबसे अच्छा उपयोग तभी होगा जब वह एलएनजी और घरेलू गैस के मुकाबले प्रतिस्पर्धी कीमत पर पूरे साल स्थिर मात्रा पहुंचा सके। चीनी योजनाकार इन पहलुओं के साथ भरोसेमंद जमीनी आपूर्ति के रणनीतिक महत्व पर भी विचार करेंगे।
व्यवहार्यता और समयसीमा
निर्माण का ज्ञापन गैस आपूर्ति का अनुबंध नहीं होता। कई अहम बातें अब भी तय नहीं दिखतीं। चीन ने मूल्य सूत्र, वित्तपोषण में हिस्सेदारी या हर हिस्से का निर्माण कौन करेगा, इसकी सार्वजनिक पुष्टि नहीं की है। वाणिज्यिक औचित्य ऐसी कीमत पर निर्भर है जो दोनों पक्षों को स्वीकार हो, निर्माण लागत बजट के भीतर रहे और चीनी मांग केंद्रों से पाइपलाइन जोड़ने की स्पष्ट योजना हो। इन केंद्रों में पहले से घने नेटवर्क और आपूर्ति के कई स्रोत हैं। कुछ विशेषज्ञ जल्द काम शुरू होने पर संदेह जताते हैं। कई लोग इस घोषणा को अंतिम निवेश निर्णय से अधिक राजनीतिक संकेत और पश्चिमी प्रतिक्रिया की परीक्षा मानते हैं।
राजनीतिक मंजूरी मिलने पर भी इंजीनियरिंग का काम चुनौतीपूर्ण होगा। रूसी हिस्से को यमाल की गैस मंगोलिया के प्रवेश बिंदु तक पहुंचानी होगी और मंगोलिया में अलग-अलग तरह के भूभाग से होकर मुख्य पाइपलाइन बनानी होगी। इसके बाद चीन को गैस उत्तरी शहरों के पास मौजूद ग्रिड में पहुंचानी होगी। गज़प्रोम घरेलू ठेकेदारों की मदद से अपने हिस्से का काम तेजी से कर सकती है, लेकिन अंतिम गति वाणिज्यिक समझौते पर निर्भर करेगी। अगर इस दशक के उत्तरार्ध में निर्माण शुरू होता है, तो 2030 के आसपास पहली गैस पहुंचना संभव है, लेकिन इसकी कोई गारंटी नहीं है। चीन अंतिम क्षण तक अपने विकल्प खुले रखेगा और एलएनजी, मध्य एशियाई पाइपलाइनों तथा घरेलू उत्पादन के बीच अपनी सौदेबाजी की ताकत बनाए रखेगा।
जानने योग्य बातें
- पावर ऑफ साइबेरिया 2 से मंगोलिया होते हुए चीन को हर साल 50 अरब घन मीटर तक रूसी गैस भेजी जा सकती है। इसकी डिजाइन अवधि 30 साल है।
- गज़प्रोम ने निर्माण संबंधी ज्ञापन की घोषणा की है। चीन ने अंतिम शर्तों का खुलासा नहीं किया है और कीमत, वित्तपोषण तथा समयसीमा अब भी तय नहीं हैं।
- अगर 2030 के शुरुआती वर्षों में परियोजना पूरी हो जाती है, तो मौजूदा मार्गों को मिलाकर चीन को रूसी पाइपलाइन गैस की कुल आपूर्ति सालाना 100 अरब घन मीटर से अधिक हो सकती है।
- यह समझौता यमाल की उस गैस का रुख बदलेगा जो पहले यूरोप को जाती थी और रूसी ऊर्जा आय बनाए रखकर पश्चिमी प्रतिबंधों के दबाव को कम कर सकता है।
- युआन और रूबल में भुगतान से गैस व्यापार में डॉलर का इस्तेमाल घटेगा और प्रतिबंध लागू करना जटिल हो सकता है।
- आपूर्ति के विविध विकल्पों, बढ़ते घरेलू उत्पादन और पाइपलाइन गैस व एलएनजी के बीच बदलाव की क्षमता के कारण बातचीत में चीन की स्थिति मजबूत है।
- यह परियोजना समुद्री अवरोध बिंदुओं से होकर आने वाली एलएनजी पर चीन की निर्भरता घटा सकती है और सुरक्षित जमीनी मार्ग जोड़ सकती है।
- 2030 के दशक में चीन की मांग कमजोर पड़ने पर अमेरिकी और कतर के एलएनजी निर्यातकों को नुकसान हो सकता है, जिससे मूल्य निर्धारण और निवेश फैसले प्रभावित होंगे।
- मंगोलिया को पारगमन शुल्क और निवेश से लाभ हो सकता है, लेकिन उसे अपनी ‘थर्ड नेबर’ नीति के साथ शासन और सुरक्षा संबंधी मांगों में संतुलन बनाना होगा।
- आपूर्ति शुरू होने की सबसे शुरुआती यथार्थवादी समयसीमा 2030 के आसपास है। तेजी से बदलती ऊर्जा व्यवस्था में पाइपलाइन का महत्व चीन की भविष्य की गैस मांग पर निर्भर करेगा।