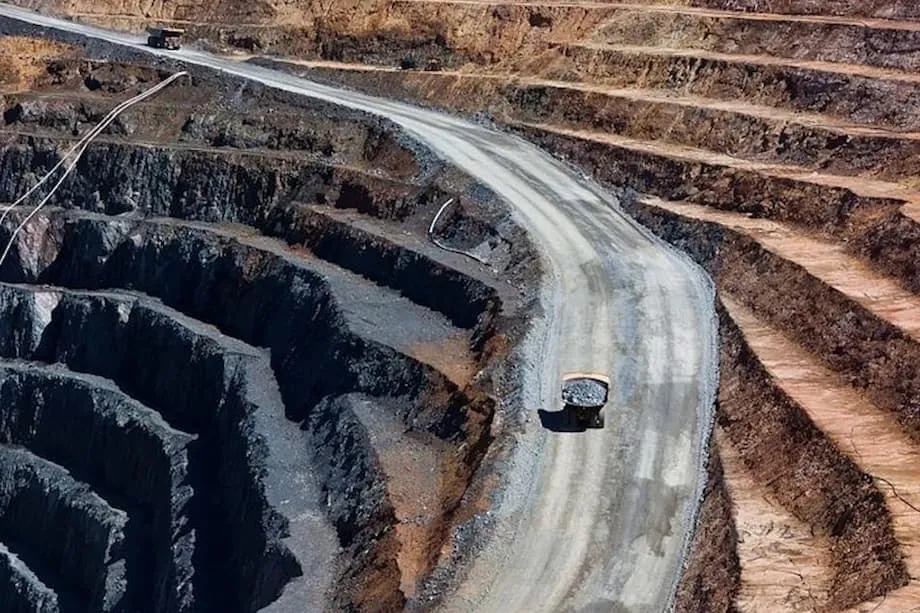
चीन में लिथियम खनन पर सख्ती: 2025 क्यों बना निर्णायक मोड़
दुनिया में लिथियम का सबसे बड़ा उत्पादक और प्रसंस्करणकर्ता चीन, अपने लिथियम खनन क्षेत्र के नियमन और रणनीतिक नियंत्रण के एक नए दौर में प्रवेश कर चुका है। जुलाई 2025 में देश के खनिज संसाधन कानून में व्यापक बदलाव लागू हुए, जिन्होंने लिथियम के वर्गीकरण, खनन और प्रबंधन के तरीकों को बुनियादी रूप से बदल दिया। ये सुधार केवल पर्यावरण संरक्षण या बाजार में स्थिरता के लिए नहीं हैं, बल्कि वैश्विक बैटरी आपूर्ति शृंखला में चीन के वर्चस्व को सुरक्षित करने और दुनिया भर में इलेक्ट्रिक वाहनों (EV), नवीकरणीय ऊर्जा तथा उन्नत विनिर्माण के भविष्य को नया रूप देने के लिए हैं।
विषय-सूची
- चीन में लिथियम खनन पर सख्ती: 2025 क्यों बना निर्णायक मोड़
- चीन में लिथियम के नियमन में बदलाव की वजह क्या बनी?
- स्थानीय स्वायत्तता से केंद्रीय नियंत्रण तक
- अतिरिक्त उत्पादन क्षमता और मूल्य युद्ध ने नीति को कैसे प्रभावित किया?
- यिचुन: नियामकीय कार्रवाई का केंद्र
- बाजार की प्रतिक्रिया और वैश्विक असर
- रणनीतिक मकसद: चीन की बैटरी आपूर्ति शृंखला को सुरक्षित करना
- निर्यात नियंत्रण और वैश्विक आपूर्ति शृंखला में बदलाव
- पर्यावरण और सामाजिक प्रभाव: “हरित खदानों” की ओर
- सामाजिक और आर्थिक संतुलन
- व्यापक मायने: चीन और दुनिया के लिए आगे क्या?
- संक्षेप में
तेजी से, और कभी-कभी अव्यवस्थित तरीके से हुए विस्तार के लिए पहचाना जाने वाला चीन का लिथियम उद्योग अब अभूतपूर्व जांच के दायरे में है। अवैध खनन पर सरकारी कार्रवाई, लाइसेंसिंग के सख्त नियम और नए निर्यात नियंत्रण वैश्विक बाजारों में हलचल मचा रहे हैं, कीमतें बढ़ा रहे हैं और कंपनियों तथा देशों को अपनी आपूर्ति शृंखलाओं पर फिर से विचार करने के लिए मजबूर कर रहे हैं। इस लेख में चीन के नियामकीय बदलावों के पीछे की वजहों, लिथियम बाजार पर उनके तत्काल और दीर्घकालिक असर और विद्युतीकरण की वैश्विक दौड़ के लिए उनके मायनों की पड़ताल की गई है।
चीन में लिथियम के नियमन में बदलाव की वजह क्या बनी?
चीन में लिथियम का उछाल 2010 के दशक के आखिर में तेज हुआ। इसकी वजह इलेक्ट्रिक वाहनों और नवीकरणीय ऊर्जा भंडारण को बढ़ावा देने की देश की आक्रामक मुहिम थी। 2022 तक वैश्विक लिथियम आपूर्ति में चीन की हिस्सेदारी करीब 36% थी और बैटरियों के लिए जरूरी लिथियम रसायनों के प्रसंस्करण तथा शोधन पर उसका दबदबा था। हालांकि, इस तेज वृद्धि की कीमत चुकानी पड़ी: पर्यावरण को नुकसान, जरूरत से बहुत अधिक उत्पादन क्षमता और बिना लाइसेंस या नियमों का पालन किए चल रहे खनन कार्यों का प्रसार। यह स्थिति खास तौर पर जियांग्शी के यिचुन जैसे इलाकों में दिखी, जिसे चीन की “लिथियम राजधानी” कहा जाता है।
2023 की शुरुआत में अधिकारियों ने यिचुन में बड़े पैमाने पर अनधिकृत लिथियम निष्कर्षण का पता लगाया। इससे पर्यावरण को नुकसान पहुंचा और परिवहन दुर्घटनाएं भी हुईं। केंद्र सरकार के नियामकों ने हस्तक्षेप कर अवैध खदानें बंद कीं और स्थानीय निगरानी व्यवस्था की प्रणालीगत कमजोरियां उजागर कीं। यह बीजिंग के लिए खतरे की घंटी थी, जिसने विकेंद्रीकृत नियमन के जोखिमों और महत्वपूर्ण खनिजों के लिए एकीकृत, रणनीतिक दृष्टिकोण की तत्काल जरूरत को रेखांकित किया।
स्थानीय स्वायत्तता से केंद्रीय नियंत्रण तक
पहले प्रांतीय और प्रीफेक्चर स्तर की सरकारों को खनन अधिकार मंजूर करने में काफी स्वायत्तता थी। इससे नियमों का पालन कराने में असमानता और खामियों की गुंजाइश बनी रहती थी। जुलाई 2025 से प्रभावी संशोधित खनिज संसाधन कानून ने यह व्यवस्था बदल दी:
- पहली बार लिथियम को स्वतंत्र रणनीतिक खनिज का दर्जा दिया गया
- रणनीतिक खनिजों के खनन अधिकारों की मंजूरी का अधिकार प्राकृतिक संसाधन मंत्रालय के अधीन केंद्रीयकृत किया गया
- किसी भंडार को लिथियम अयस्क निकाय के रूप में मान्यता देने के लिए लिथियम ऑक्साइड (Li₂O) की न्यूनतम मात्रा 0.4% तय की गई
- पहले अन्य खनिज श्रेणियों के तहत पंजीकृत खदानों का नए सिरे से वर्गीकरण अनिवार्य किया गया
- पर्यावरण और सुरक्षा मानक सख्त किए गए तथा “हरित खदान” मानदंडों का पालन जरूरी किया गया
इस केंद्रीयकरण का उद्देश्य स्थानीय पक्षपात खत्म करना, नियामकीय खामियां दूर करना और यह सुनिश्चित करना है कि क्षेत्र में केवल योग्य और नियमों का पालन करने वाले संचालक ही बने रहें।
अतिरिक्त उत्पादन क्षमता और मूल्य युद्ध ने नीति को कैसे प्रभावित किया?
2022 के आखिर में लिथियम की कीमतें रिकॉर्ड ऊंचाई पर पहुंचने के बाद बाजार में नाटकीय उलटफेर हुआ। 2023 के अंत तक नई आपूर्ति मांग में वृद्धि से कहीं अधिक हो गई और कीमतें करीब 90% गिर गईं। इससे कड़ी प्रतिस्पर्धा शुरू हुई और कई छोटी, अधिक लागत वाली खदानें घाटे में चली गईं। जियांग्शी में 2025 की पहली छमाही के दौरान लिथियम-माइका उत्पादन क्षमता का करीब 30% हिस्सा घाटे के कारण बेकार पड़ा रहा।
“सबसे कम कीमत की होड़” ने चीन के लिथियम उद्योग की दीर्घकालिक सेहत के लिए खतरा पैदा किया। नीति-निर्माताओं ने आपूर्ति पक्ष में कई सुधारों के जरिए जवाब दिया, जिनमें शामिल हैं:
- उद्योग के एकीकरण को बढ़ावा देना और अतिरिक्त उत्पादन क्षमता में कटौती
- लागत से कम कीमत पर बिक्री पर रोक और लिथियम को मूल्य स्थिरीकरण सूची में शामिल करना
- अतिरिक्त क्षमता घटाने के लिए स्थानीय स्तर पर खदानें बंद करने की कार्रवाई में तालमेल
- “एंटी-इन्वॉल्यूशन” नीतियों को बढ़ावा देना। यह अनावश्यक और नुकसानदेह प्रतिस्पर्धा को खत्म करने के लिए इस्तेमाल होने वाला आधिकारिक शब्द है
2025 के मध्य तक, सरकारी योजना-निर्माता और कई मंत्रालय लिथियम तथा बैटरियों के संदर्भ में “एंटी-इन्वॉल्यूशन” शब्द का सक्रिय रूप से इस्तेमाल कर रहे थे। यह अनियंत्रित विस्तार से नियंत्रित और उच्च गुणवत्ता वाली वृद्धि की ओर बदलाव का संकेत था। चाइना नॉनफेरस मेटल्स इंडस्ट्री एसोसिएशन की लिथियम शाखा ने पूरी आपूर्ति शृंखला से “विनाशकारी प्रतिस्पर्धा” का विरोध करने और स्वस्थ विकास पर ध्यान देने का आग्रह किया।
यिचुन: नियामकीय कार्रवाई का केंद्र
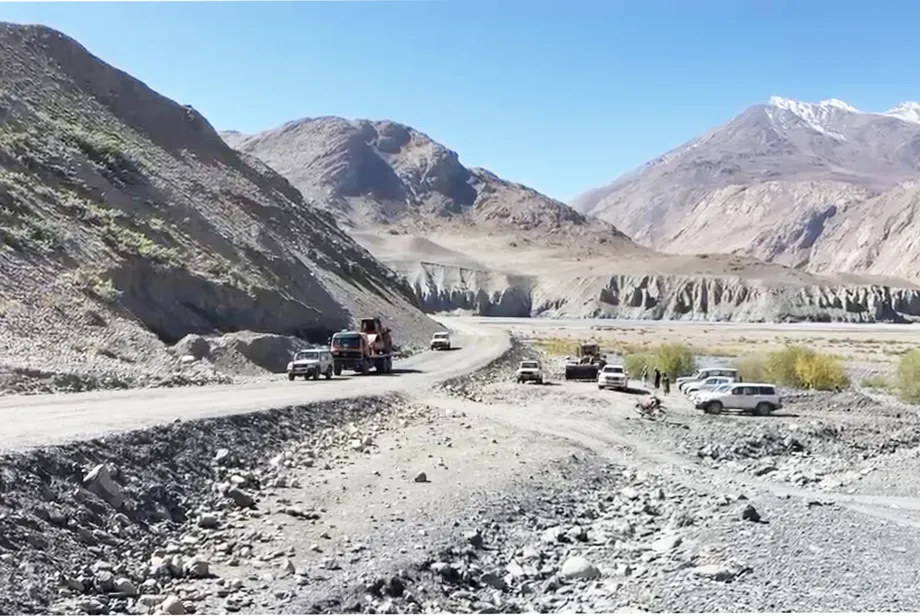
समृद्ध लेपिडोलाइट भंडार और एकीकृत बैटरी उद्योग के चलते यिचुन चीन की नियामकीय मुहिम का केंद्र बन गया। 2025 के मध्य में यिचुन प्राकृतिक संसाधन ब्यूरो ने लाइसेंस संबंधी विसंगतियों के लिए आठ खदानों को चिह्नित किया और अद्यतन भंडार रिपोर्ट तथा नियमों के अनुपालन का ऑडिट मांगा। मुख्य समस्याओं में शामिल थीं:
- लाइसेंस प्राप्त खनन अधिकारों और वास्तव में निकाले जा रहे खनिजों के बीच असंगति
- सीमा उल्लंघन और अपर्याप्त दस्तावेजीकरण
- उत्पादन रिपोर्टिंग में विसंगतियां
ये समस्याएं क्षेत्र के तेज, और कभी-कभी अव्यवस्थित विकास को दर्शाती थीं। कार्रवाई के बाद संचालकों को परमिट में सुधार करने और नवीनीकरण के आवेदन जमा करने पड़े। इस प्रक्रिया में कई महीने लगने की उम्मीद थी। 9 अगस्त 2025 को बैटरी क्षेत्र की दिग्गज कंपनी CATL के लिए प्रमुख आपूर्तिकर्ता जियानशियावो खदान ने क्षेत्रीय ऑडिट के बीच परमिट की अवधि समाप्त होने के कारण संचालन रोक दिया। इस कदम से बाजार में हलचल मच गई और ग्वांगझोउ फ्यूचर्स एक्सचेंज में लिथियम कार्बोनेट वायदा एक ही दिन में 8% उछल गया।
बाजार की प्रतिक्रिया और वैश्विक असर
नियामकीय कार्रवाई का तत्काल असर लिथियम की कीमतों में उछाल और अस्थिरता बढ़ने के रूप में दिखा। रॉयटर्स के अनुसार, CATL की खदान का संचालन रुकने के बाद वायदा कीमतें अपनी ऊपरी सीमा तक पहुंच गईं, जबकि आपूर्ति सख्त होने की उम्मीद में वैश्विक लिथियम उत्पादकों के शेयर चढ़े। विश्लेषकों ने चेतावनी दी कि आगे और खदानें बंद होने पर वैश्विक लिथियम आपूर्ति का 17% तक हिस्सा जोखिम में पड़ सकता है। हालांकि, रणनीतिक कारणों से निकट अवधि में बड़े पैमाने पर खदानें बंद होने की संभावना कम है।
रणनीतिक मकसद: चीन की बैटरी आपूर्ति शृंखला को सुरक्षित करना
चीन का नियामकीय बदलाव केवल घरेलू उद्योग को सुव्यवस्थित करने के बारे में नहीं है, बल्कि वैश्विक बैटरी और EV आपूर्ति शृंखला में देश का नेतृत्व मजबूत करने के लिए भी है। जुलाई 2025 में वाणिज्य मंत्रालय और प्रौद्योगिकी मंत्रालय ने बैटरी से जुड़ी प्रमुख प्रौद्योगिकियों के निर्यात पर नए प्रतिबंध जारी किए। इनमें लिथियम कार्बोनेट और हाइड्रॉक्साइड का प्रसंस्करण, कैथोड सामग्री तैयार करना और गैलियम का निष्कर्षण शामिल है। इन उपायों के तहत:
- प्रतिबंधित प्रौद्योगिकियों के निर्यात के लिए पहले से मंजूरी लेना जरूरी है
- संयुक्त उद्यमों या तकनीकी सेवा समझौतों से जुड़ी कंपनियों के लिए अनुपालन लागत और समयसीमा बढ़ती है
- यह संकेत मिलता है कि चीन बैटरी मूल्य शृंखला के शुरुआती और मध्यवर्ती चरणों पर नियंत्रण करना चाहता है
प्रवेश की बाधाएं बढ़ाकर और सट्टा आधारित या पुरानी क्षमता को छांटकर चीन का लक्ष्य घरेलू अतिरिक्त आपूर्ति घटाना, कीमतें स्थिर करना और यह सुनिश्चित करना है कि केवल तकनीकी रूप से उन्नत तथा पर्यावरणीय नियमों का पालन करने वाले संचालक ही बने रहें। यह तरीका इस्पात और कोयला क्षेत्रों में पहले किए गए आपूर्ति-पक्ष के सुधारों जैसा है, जहां सरकार ने अतिरिक्त क्षमता और वित्तीय जोखिम से निपटने के लिए हस्तक्षेप किया था।
निर्यात नियंत्रण और वैश्विक आपूर्ति शृंखला में बदलाव
लिथियम और दुर्लभ मृदा तत्वों पर चीन के वर्चस्व ने डाउनस्ट्रीम उद्योगों, खासकर वाहन निर्माताओं और इलेक्ट्रॉनिक्स कंपनियों को नियामकीय तथा भू-राजनीतिक जोखिमों के प्रति तेजी से संवेदनशील बना दिया है। निर्यात के लिए हाल ही में लागू लाइसेंसिंग शर्तों के चलते दुनिया भर के मूल उपकरण निर्माता (OEM) अपनी आपूर्ति शृंखलाओं में विविधता ला रहे हैं, वैकल्पिक प्रौद्योगिकियों में निवेश कर रहे हैं और चीन के बाहर महत्वपूर्ण खनिजों के नए स्रोत तलाश रहे हैं। हालांकि, नई आपूर्ति शृंखलाएं बनाना महंगा और समय लेने वाला है, और निकट भविष्य में चीन की प्रसंस्करण क्षमता का कोई मुकाबला नहीं है।
पर्यावरण और सामाजिक प्रभाव: “हरित खदानों” की ओर
पर्यावरण संरक्षण नई नियामकीय व्यवस्था का एक प्रमुख आधार है। संशोधित खनिज संसाधन कानून के तहत “हरित खदान” मानदंडों का पालन अनिवार्य है। खनन कंपनियों को:
- पर्यावरणीय प्रभाव का आकलन करना और पुनर्बहाली करनी होगी
- पुनर्बहाली के लिए कोष और खदान बंद करने की योजनाएं स्थापित करनी होंगी
- पारिस्थितिकी को होने वाले नुकसान को कम करने के लिए उन्नत प्रौद्योगिकियां अपनानी होंगी
पर्यावरण को नुकसान पहुंचाने पर कंपनियों को प्रशासनिक, दीवानी और आपराधिक जवाबदेही का सामना करना पड़ सकता है, जबकि नियमों का पालन न करने वाले खनन कार्यों को निलंबित या बंद किए जाने का जोखिम है। स्थिरता पर सरकार का जोर चीन की खनन प्रथाओं को अंतरराष्ट्रीय मानकों के अनुरूप लाने के उद्देश्य से भी है, जिससे उसकी आपूर्ति शृंखला की वैश्विक विश्वसनीयता बढ़ेगी।
सामाजिक और आर्थिक संतुलन
सख्त निगरानी से पर्यावरणीय नतीजों और उद्योग की गुणवत्ता में सुधार होता है, लेकिन लागत भी बढ़ती है और परियोजनाओं का विकास धीमा पड़ता है। छोटी, अधिक लागत वाली खदानों को बंद होना पड़ सकता है, जिससे कुछ क्षेत्रों में नौकरियां जा सकती हैं और आर्थिक व्यवधान पैदा हो सकता है। स्थानीय सरकारों को, जिन्हें पहले अल्पकालिक वृद्धि बढ़ाने के लिए प्रोत्साहन मिलता था, अब दीर्घकालिक प्रतिस्पर्धा क्षमता और पर्यावरण संरक्षण को प्राथमिकता देने का दबाव है।
व्यापक मायने: चीन और दुनिया के लिए आगे क्या?
चीन के लिथियम खनन सुधार न केवल घरेलू उद्योग को, बल्कि बैटरियों, इलेक्ट्रिक वाहनों और नवीकरणीय ऊर्जा भंडारण के वैश्विक बाजार को भी नया रूप दे रहे हैं। इनके प्रमुख निहितार्थ हैं:
- बाजार में स्थिरता: अतिरिक्त क्षमता पर अंकुश लगाकर और ऊंचे मानक लागू करके चीन तेजी और मंदी के चक्रों को रोकना तथा अधिक स्थिर और पारदर्शी बाजार को बढ़ावा देना चाहता है।
- उद्योग का एकीकरण: छोटी, नियमों का पालन न करने वाली या अधिक लागत वाली कंपनियों के बाहर होने की संभावना है, जिससे बड़ी और तकनीकी रूप से उन्नत कंपनियों के बीच एकीकरण तेज होगा।
- आपूर्ति शृंखला की सुरक्षा: निर्यात नियंत्रण और केंद्रीयकृत लाइसेंसिंग महत्वपूर्ण खनिजों पर चीन की पकड़ मजबूत करते हैं, लेकिन वैश्विक निर्माताओं को स्रोतों में विविधता लाने और वैकल्पिक प्रौद्योगिकियों में निवेश करने के लिए भी प्रेरित करते हैं।
- पर्यावरणीय नेतृत्व: “हरित खदानों” और सख्त पर्यावरण मानकों को बढ़ावा देने से दुनिया भर में जिम्मेदार खनन का नया मानदंड तय हो सकता है।
हालांकि, चुनौतियां बनी हुई हैं। बाजार में हस्तक्षेप और नवाचार के बीच संतुलन, स्थानीय अर्थव्यवस्थाओं पर असर का प्रबंधन और भू-राजनीतिक तनावों से निपटना, वैश्विक लिथियम प्रतिस्पर्धा में चीन के नेतृत्व की परीक्षा लेंगे।
संक्षेप में
- जुलाई 2025 से प्रभावी चीन का संशोधित खनिज संसाधन कानून लिथियम को रणनीतिक खनिज का दर्जा देता है और नियामकीय नियंत्रण को केंद्रीयकृत करता है।
- नए नियम अवैध खनन, अतिरिक्त उत्पादन क्षमता और पर्यावरणीय नुकसान को निशाना बनाते हैं, खास तौर पर यिचुन जैसे प्रमुख क्षेत्रों में।
- आपूर्ति-पक्ष के सुधार और “एंटी-इन्वॉल्यूशन” नीतियां नुकसानदेह प्रतिस्पर्धा खत्म करने और उच्च गुणवत्ता वाली वृद्धि को बढ़ावा देने का लक्ष्य रखती हैं।
- लिथियम संबंधी प्रौद्योगिकियों पर निर्यात प्रतिबंध बैटरी आपूर्ति शृंखला में चीन के वर्चस्व को मजबूत करते हैं, लेकिन वैश्विक कंपनियों को आपूर्ति के स्रोतों में विविधता लाने के लिए भी प्रेरित करते हैं।
- पर्यावरण और सुरक्षा मानक अब सख्त हैं और “हरित खदान” मानदंडों के पालन पर जोर है।
- इन सुधारों से बाजार स्थिर होने, उद्योग में एकीकरण तेज होने और जिम्मेदार खनन के नए मानक तय होने की उम्मीद है।
- वैश्विक निर्माताओं को नियामकीय जोखिम बढ़ने का सामना है और वे वैकल्पिक स्रोत तलाश रहे हैं, लेकिन निकट भविष्य में चीन की प्रसंस्करण क्षमता अहम बनी रहेगी।