चीन की लिथियम खदान बंद: वैश्विक आपूर्ति को झटका
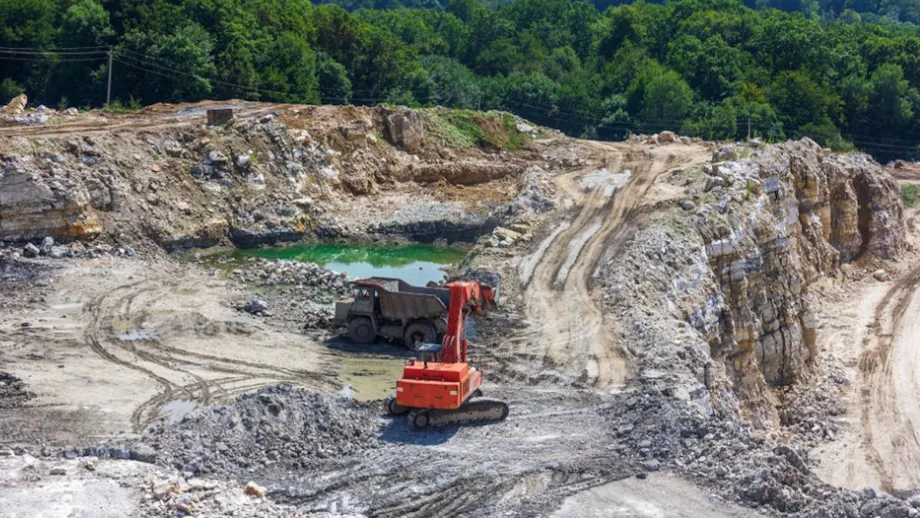
चीन के जियांग्शी प्रांत के यिचुन में जियान्शियाओ लिथियम खदान अचानक बंद होने से दुनिया का लिथियम बाजार हिल गया है। दुनिया की सबसे बड़ी इलेक्ट्रिक वाहन (EV) बैटरी निर्माता कंपनी Contemporary Amperex Technology Co. Limited (CATL) द्वारा संचालित इस खदान के बंद होने से लिथियम की कीमतों में उछाल आया है, खनन कंपनियों के शेयर आसमान छूने लगे हैं और वैश्विक बैटरी आपूर्ति श्रृंखला के भविष्य पर तत्काल सवाल उठने लगे हैं।
विषय-सूची
- चीन की लिथियम खदान बंद: वैश्विक आपूर्ति को झटका
- CATL ने जियान्शियाओ खदान क्यों बंद की?
- बाजार की तत्काल प्रतिक्रिया: कीमतों और शेयरों में उछाल
- दांव पर कितना लिथियम है?
- नियामकीय अनिश्चितता और 30 सितंबर की समयसीमा
- व्यापक असर: आपूर्ति श्रृंखलाएं, EV और स्वच्छ ऊर्जा बदलाव
- निवेश के अवसर और जोखिम
- CATL की स्थिति: बैटरी उत्पादन पर मामूली असर?
- वैश्विक लिथियम बाजार का अगला कदम क्या होगा?
- सारांश
9 अगस्त, 2025 को CATL ने घोषणा की कि खनन परमिट का नवीनीकरण नहीं हो पाने के कारण वह अपनी प्रमुख लिथियम खदान में काम रोक रही है। बंदी कम से कम तीन महीने तक रहने की आशंका है, हालांकि नियामकीय समीक्षा के आधार पर यह अवधि बढ़ सकती है। जियान्शियाओ खदान, जिसे अक्सर “एशिया की लिथियम राजधानी” कहा जाता है, वैश्विक लिथियम आपूर्ति का एक अहम केंद्र है। यहां से दुनिया के कुल लिथियम कार्बोनेट समतुल्य (LCE) उत्पादन का 3% से 6% तक मिलता है। इस बंदी का असर चीन से लेकर ऑस्ट्रेलिया, अमेरिका और अन्य देशों तक महसूस किया जा रहा है।
CATL ने जियान्शियाओ खदान क्यों बंद की?
खदान बंद होने का तात्कालिक कारण नियामकीय था: CATL का खनन लाइसेंस समाप्त हो गया और कंपनी समय पर उसका नवीनीकरण नहीं करा सकी। हालांकि, मामला इससे आगे तक जाता है। चीन सरकार ने हाल में खनन क्षेत्र की निगरानी कड़ी की है, खासकर लिथियम जैसे रणनीतिक खनिजों के मामले में। जुलाई 2024 से लागू संशोधित खनिज संसाधन कानून के तहत परमिट मंजूर करने का अधिकार प्राकृतिक संसाधन मंत्रालय के अधीन केंद्रीकृत किया गया और उन खामियों को बंद किया गया जिनकी वजह से पहले अन्य खनिजों के परमिट पर लिथियम निकाला जा सकता था।
नियामकीय सख्ती एक व्यापक “अति-प्रतिस्पर्धा विरोधी” अभियान का हिस्सा है। इस नीतिगत पहल का उद्देश्य अतिरिक्त उत्पादन क्षमता पर अंकुश लगाना, नियमों का पालन सुनिश्चित करना और लिथियम, इस्पात तथा कोयले जैसे तेजी से बढ़ते क्षेत्रों में संसाधनों का टिकाऊ प्रबंधन करना है। सरकार का लक्ष्य अनियंत्रित विस्तार रोकना, कीमतें स्थिर करना और पर्यावरण की रक्षा करना है। बैंक ऑफ अमेरिका के एक विश्लेषक के शब्दों में:
यिचुन क्षेत्र की अन्य खदानों के साथ इस खदान के बंद होने से वैश्विक लिथियम आपूर्ति का 11% से अधिक हिस्सा प्रभावित होता है। यह साफ संकेत है कि चीन अपने रणनीतिक संसाधनों की कीमतों का पुनर्निर्धारण करने और खनन क्षेत्र में नियमों का पालन कराने को लेकर गंभीर है।
CATL की खदान को आर्थिक मुश्किलों का भी सामना करना पड़ रहा था। जियान्शियाओ में लेपिडोलाइट अयस्क से लिथियम कार्बोनेट बनाने की लागत प्रति टन 100,000 युआन (करीब 13,920 डॉलर) आंकी गई है, जो मौजूदा बाजार कीमतों से काफी अधिक है। इसका मतलब है कि खदान घाटे में चल रही थी। इस वित्तीय दबाव और नियामकीय जांच के चलते उसका बंद होना लगभग तय था।
बाजार की तत्काल प्रतिक्रिया: कीमतों और शेयरों में उछाल
खबर आते ही वैश्विक बाजार ने प्रतिक्रिया दी। ग्वांगझू फ्यूचर्स एक्सचेंज में लिथियम कार्बोनेट वायदा कीमतें दैनिक 8% की अधिकतम सीमा तक उछलकर नवंबर डिलीवरी के लिए 81,000 युआन (करीब 11,280 डॉलर) प्रति टन पर बंद हुईं। चीन में हाजिर कीमतें भी बढ़कर फरवरी के बाद के अपने उच्चतम स्तर पर पहुंच गईं। अंतरराष्ट्रीय बाजारों में लिथियम उत्पादक कंपनियों के शेयरों में तेज उछाल आया:
- हांगकांग में Tianqi Lithium Corp. और Ganfeng Lithium Group Co. के शेयर 21% तक चढ़े।
- ऑस्ट्रेलियाई खनन कंपनियों Pilbara Minerals और Liontown Resources के शेयर 16% से 25% तक बढ़े।
- अमेरिका की Albemarle Corp. और Lithium Americas Corp. के शेयर क्रमशः 15% और 13% से अधिक चढ़े।
आपूर्ति कम होने और कीमतें बढ़ने की आशंका में निवेशकों और कारोबारियों ने लिथियम कंपनियों के शेयर तेजी से खरीदे। Global X Lithium & Battery Tech ETF नौ महीने के उच्चतम स्तर पर पहुंचा, जो इस क्षेत्र में फिर से लौटे आशावाद को दर्शाता है।
हालांकि, कुछ विश्लेषक सावधानी बरतने की सलाह दे रहे हैं। कीमतों में तेज उछाल के बावजूद, लिथियम बाजार की बुनियादी स्थिति जटिल बनी हुई है। हाल के समय में अतिरिक्त आपूर्ति और गिरती कीमतें इस बाजार की पहचान रही हैं। 2022 के आखिर में उच्चतम स्तर पर पहुंचने के बाद लिथियम की कीमतें करीब 90% गिर गई थीं, जिससे दुनियाभर की कई अधिक लागत वाली खदानों को बंद करना पड़ा या परियोजनाएं टालनी पड़ीं। CATL की खदान बंद होना आपूर्ति को बड़ा झटका है, लेकिन इससे कीमतों में आई व्यापक गिरावट पलटेगी या नहीं, यह देखना बाकी है।
दांव पर कितना लिथियम है?
जियान्शियाओ दुनिया में लिथियम कार्बोनेट के सबसे बड़े स्रोतों में से एक है। यहां सालाना 46,000 से 65,000 टन LCE का उत्पादन होता है। यह वैश्विक आपूर्ति का करीब 6% और चीन के घरेलू उत्पादन का 20% है। इस बंदी से चीन का मासिक लिथियम कार्बोनेट उत्पादन 8%, यानी करीब 5,000 से 6,000 टन घटने की आशंका है। यिचुन क्षेत्र की अन्य खदानों को मिलाकर देखें तो और खदानें बंद होने पर वैश्विक आपूर्ति का 11% से अधिक हिस्सा प्रभावित हो सकता है।
लिथियम के शोधन और उत्पादन में चीन के दबदबे के कारण उसकी आपूर्ति श्रृंखला में किसी भी बाधा का वैश्विक बाजार पर बड़ा असर हो सकता है। अनुमान है कि 2026 तक चीन दुनिया का सबसे बड़ा लिथियम उत्पादक बनने के लिए ऑस्ट्रेलिया को पीछे छोड़ देगा। CATL के नेतृत्व में वहां की बैटरी निर्माता कंपनियों की वैश्विक EV बाजार में मजबूत हिस्सेदारी है।
नियामकीय अनिश्चितता और 30 सितंबर की समयसीमा
यिचुन के स्थानीय अधिकारियों ने आठ अन्य लिथियम खनन कंपनियों से भंडार संबंधी रिपोर्ट मांगी है, जिसे जमा करने की समयसीमा 30 सितंबर है। यह कदम उन ऑडिट के बाद उठाया गया है जिनमें पंजीकरण और मंजूरियों के नियमों का पालन न किए जाने का पता चला था। इन समीक्षाओं के नतीजे यह तय करने में अहम होंगे कि CATL की खदान बंद होना अकेली घटना है या उद्योग में बड़े बदलाव की शुरुआत।
विश्लेषकों ने चेतावनी दी है कि अगर और खदानों को काम रोकना पड़ा, तो आपूर्ति को झटका और गहरा हो सकता है। इससे कीमतें और बढ़ सकती हैं और लिथियम बाजार में अस्थिरता बढ़ सकती है।
व्यापक असर: आपूर्ति श्रृंखलाएं, EV और स्वच्छ ऊर्जा बदलाव
लिथियम स्वच्छ ऊर्जा अर्थव्यवस्था का एक प्रमुख आधार है। इलेक्ट्रिक वाहनों, बिजली ग्रिड में ऊर्जा भंडारण, स्मार्टफोन और लैपटॉप में इस्तेमाल होने वाली रिचार्जेबल बैटरियों के निर्माण के लिए यह जरूरी है। दुनिया में नवीकरणीय ऊर्जा और विद्युतीय परिवहन की ओर बदलाव तेज होने के साथ, लिथियम की स्थिर और किफायती आपूर्ति सरकारों और उद्योगों की रणनीतिक प्राथमिकता बन गई है।
CATL की खदान बंद होने से वैश्विक आपूर्ति श्रृंखलाओं की नाजुकता उजागर हुई है। चिप की कमी और लॉजिस्टिक बाधाओं से पहले ही जूझ रही वाहन निर्माता कंपनियों को अब बैटरियों की बढ़ती लागत और कच्चे माल के लिए कड़ी प्रतिस्पर्धा का सामना करना पड़ सकता है। कुछ कंपनियों को अधिक लिथियम आयात करना पड़ सकता है, जिससे लागत बढ़ेगी और उत्पादन कार्यक्रम जटिल होंगे।
चीन की नियामकीय सख्ती दूसरे देशों को भी लिथियम के स्रोतों में विविधता लाने के प्रयास तेज करने के लिए प्रेरित कर रही है। अमेरिका और यूरोपीय संघ घरेलू खनन और शोधन परियोजनाओं में निवेश कर रहे हैं, जबकि अफ्रीका और दक्षिण अमेरिका के उभरते बाजारों में उत्पादन बढ़ाया जा रहा है। उदाहरण के लिए, अनुमान है कि 2030 तक वैश्विक हार्ड-रॉक लिथियम आपूर्ति में अफ्रीका की हिस्सेदारी 18% होगी।
निवेश के अवसर और जोखिम
आपूर्ति को लगे झटके ने निवेशकों के लिए अवसर और जोखिम, दोनों पैदा किए हैं। लिथियम उत्पादक कंपनियों के शेयरों में तेजी आई है, खासकर उन कंपनियों के जिनकी उत्पादन लागत कम है या जिनका कारोबार विविध है। आपूर्ति में कमी से ऑस्ट्रेलियाई और अमेरिकी खनन कंपनियों के साथ-साथ लिथियम पुनर्चक्रण से जुड़ी कंपनियों को फायदा हो सकता है।
हालांकि, लिथियम बाजार में चक्रीय उतार-चढ़ाव और अस्थिरता बनी हुई है। अन्य जगहों पर उत्पादन बढ़ने या EV की मांग धीमी पड़ने पर कीमतें फिर गिर सकती हैं। खास तौर पर चीन और अमेरिका के बीच भू-राजनीतिक तनाव अनिश्चितता की एक और परत जोड़ता है। निवेशकों को अपने निवेश में विविधता रखने और EV अपनाने तथा बैटरी तकनीक के वैश्विक रुझानों पर नजर रखने की सलाह दी जाती है।
CATL की स्थिति: बैटरी उत्पादन पर मामूली असर?
बंदी के बड़े पैमाने के बावजूद, CATL ने कहा है कि इससे उसके बैटरी उत्पादन पर मामूली असर पड़ेगा। कंपनी का एकीकृत कारोबारी मॉडल खनन, शोधन, कैथोड सामग्री उत्पादन और बैटरी निर्माण तक फैला है। इससे उसे दूसरे आपूर्तिकर्ताओं से लिथियम लेने या जरूरत के अनुसार आयात करने की गुंजाइश मिलती है।
फिर भी, घरेलू आपूर्ति का एक बड़ा स्रोत खोने से लागत बढ़ सकती है और लॉजिस्टिक मुश्किलें आ सकती हैं, खासकर अगर बंदी लंबी खिंचती है या अन्य खदानें भी नियामकीय कार्रवाई की चपेट में आती हैं। लिथियम और अन्य अहम खनिजों की दीर्घकालीन आपूर्ति सुनिश्चित करने के लिए CATL का आक्रामक निवेश EV बैटरी बाजार में उसके दबदबे का प्रमुख आधार रहा है। लेकिन मौजूदा स्थिति किसी एक क्षेत्र या आपूर्ति श्रृंखला पर जरूरत से ज्यादा निर्भरता के जोखिम को उजागर करती है।
वैश्विक लिथियम बाजार का अगला कदम क्या होगा?
लिथियम बाजार निर्णायक मोड़ पर है। कई वर्षों की अतिरिक्त आपूर्ति और कीमतों में गिरावट के बाद, चीन में नियामकीय कदमों से पैदा हुआ आपूर्ति का झटका संरचनात्मक पुनर्संतुलन की शुरुआत हो सकता है। Fastmarkets का अनुमान है कि 2023 में 175,000 टन रहा वैश्विक लिथियम अधिशेष 2025 में घटकर सिर्फ 10,000 टन रह जाएगा। मांग बढ़ती रहने पर 2026 में कमी भी हो सकती है।
इलेक्ट्रिक वाहनों की बिक्री अब भी बढ़ रही है। 2024 में वैश्विक लिथियम खपत 29% बढ़ी और 2025 की पहली तिमाही में EV बिक्री में 35% की वृद्धि हुई। स्वच्छ ऊर्जा और विद्युतीकरण की दिशा में दुनिया के प्रयासों से आने वाले वर्षों में लिथियम की मांग और बढ़ने की उम्मीद है।
हालांकि, आगे का रास्ता अनिश्चित है। बहुत कुछ इस पर निर्भर करेगा कि चीन का नियामकीय माहौल कितनी जल्दी स्थिर होता है, दूसरे देश उत्पादन बढ़ा पाते हैं या नहीं और उद्योग आपूर्ति तथा मांग की बदलती स्थितियों के अनुसार खुद को कैसे ढालता है। यिचुन में भंडार संबंधी रिपोर्ट जमा करने की 30 सितंबर की समयसीमा पर नजर रहेगी।
सारांश
- चीन के यिचुन में CATL की जियान्शियाओ लिथियम खदान बंद होने से वैश्विक लिथियम आपूर्ति का 6% तक हिस्सा बाजार से हट गया है। इससे दुनियाभर में कीमतें और खनन कंपनियों के शेयर चढ़े हैं।
- बंदी की वजह नियामकीय बदलाव, परमिट की अवधि समाप्त होना और लिथियम की कम कीमतों से पैदा आर्थिक दबाव रहे।
- खनन क्षेत्र में अतिरिक्त क्षमता और नियमों के उल्लंघन पर चीन की कार्रवाई से आपूर्ति में और बाधाएं आ सकती हैं। 30 सितंबर की अहम नियामकीय समयसीमा नजदीक है।
- EV बैटरियों और स्वच्छ ऊर्जा बदलाव के लिए लिथियम जरूरी है, इसलिए इसकी स्थिर आपूर्ति वैश्विक प्राथमिकता है।
- आपूर्ति के इस झटके से निवेशकों के लिए अवसर और जोखिम, दोनों बने हैं। बाजार नियामकीय और भू-राजनीतिक घटनाक्रमों के प्रति अत्यधिक अस्थिर और संवेदनशील बना हुआ है।
- CATL का दावा है कि उसके बैटरी उत्पादन पर मामूली असर पड़ेगा, लेकिन वैश्विक आपूर्ति श्रृंखला पर इसके व्यापक प्रभाव अहम हैं।
- लिथियम बाजार संरचनात्मक पुनर्संतुलन के नए दौर में प्रवेश कर सकता है। नियामकीय और बाजार रुझान जारी रहने पर आने वाले वर्षों में मांग आपूर्ति से आगे निकल सकती है।