मलेशिया ने इंडोनेशिया को पीछे छोड़ा: ASEAN के कार बाज़ार का नया दौर
इतिहास में पहली बार मलेशिया, दक्षिण-पूर्व एशियाई राष्ट्रों के संगठन (ASEAN) का सबसे बड़ा कार बाज़ार बनने के लिए इंडोनेशिया से आगे निकल गया है। यह उपलब्धि क्षेत्र के ऑटो उद्योग में एक बड़े बदलाव का संकेत है। इससे व्यापक आर्थिक, तकनीकी और प्रतिस्पर्धी बदलाव झलकते हैं, जो दक्षिण-पूर्व एशिया के कार उद्योग को नया रूप दे रहे हैं। मलेशिया की तरक्की को मज़बूत घरेलू ब्रांडों और इलेक्ट्रिक वाहनों (EV) को तेज़ी से अपनाए जाने से बल मिला है, जबकि इंडोनेशिया आर्थिक दबावों का सामना कर रहा है और थाईलैंड सुधार के साथ-साथ जापानी निर्माताओं की घटती मौजूदगी से निपट रहा है। इस बीच, वियतनाम तेज़ी से आगे बढ़ रहा है और क्षेत्र के चौथे सबसे बड़े बाज़ार के रूप में फिलीपींस को पीछे छोड़ने की राह पर है।
विषय-सूची
- मलेशिया ने इंडोनेशिया को पीछे छोड़ा: ASEAN के कार बाज़ार का नया दौर
- मलेशिया शीर्ष पर कैसे पहुंचा?
- इंडोनेशिया: आर्थिक दबाव और सिकुड़ता मध्यम वर्ग
- थाईलैंड: सुधार, EV की बढ़ती बिक्री और जापानी ब्रांडों की घटती मौजूदगी
- थाईलैंड निवेश के लिए अब भी आकर्षक
- वियतनाम: ASEAN के कार बाज़ार का उभरता सितारा
- चीनी वाहन निर्माता और EV क्रांति
- आपूर्ति शृंखला में बदलाव और ASEAN के ऑटो उद्योग का भविष्य
- व्यापक आर्थिक और नीतिगत परिदृश्य
- संक्षेप में
यह लेख मलेशिया की तरक्की के पीछे के कारकों, इंडोनेशिया और थाईलैंड की चुनौतियों, वियतनाम के उभार और ASEAN के ऑटो क्षेत्र के लिए व्यापक निहितार्थों पर चर्चा करता है, क्योंकि यह प्रतिस्पर्धा, नवाचार और बदलाव के नए दौर में प्रवेश कर रहा है।
मलेशिया शीर्ष पर कैसे पहुंचा?
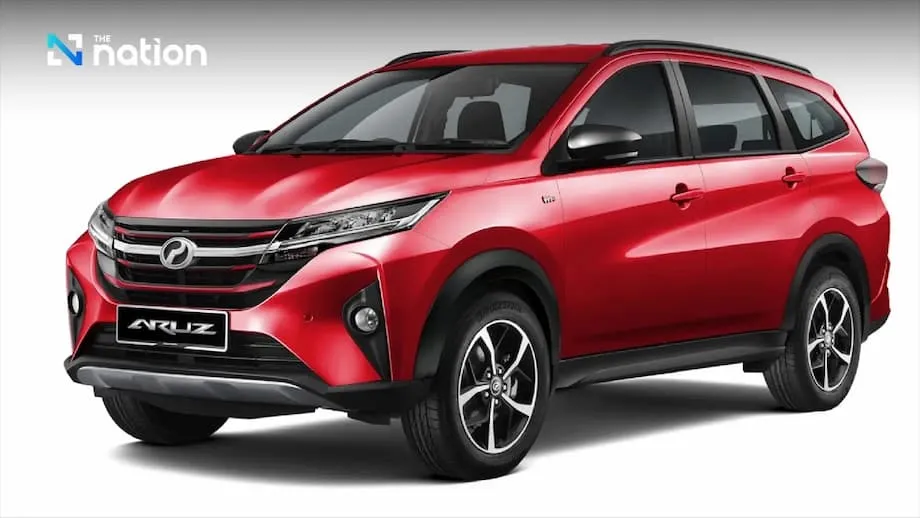
मलेशिया के ऑटो बाज़ार में लंबे समय से उसके राष्ट्रीय ब्रांड Perodua और Proton का दबदबा रहा है। 2025 की पहली छमाही में दोनों ने मिलकर कार बिक्री में 63% हिस्सेदारी हासिल की। इन ब्रांडों को सरकार से अप्रत्यक्ष समर्थन, वैश्विक कंपनियों के साथ रणनीतिक साझेदारियों (जैसे Perodua के लिए Daihatsu और Proton के लिए Geely) और स्थानीय उपभोक्ताओं की पसंद की गहरी समझ का लाभ मिला है। Perodua Alza और Proton Saga जैसे लोकप्रिय मॉडल बिक्री सूची में शीर्ष पर बने हुए हैं। इनके साथ Toyota Vios और Honda City जैसे अंतरराष्ट्रीय पसंदीदा मॉडल भी खूब बिक रहे हैं।
लेकिन असली बदलाव इलेक्ट्रिक और हाइब्रिड वाहनों की तेज़ी से बढ़ती बिक्री से आया है। 2025 की पहली छमाही में मलेशिया में EV की बिक्री सालाना आधार पर 91% बढ़कर 12,733 इकाई हो गई, जबकि हाइब्रिड वाहनों की बिक्री 12% बढ़कर 17,480 इकाई पहुंची। यह उछाल न सिर्फ उपभोक्ताओं की बदलती पसंद, बल्कि सरकारी प्रोत्साहनों, बेहतर चार्जिंग ढांचे और प्रतिस्पर्धी चीनी EV ब्रांडों के बाज़ार में आने का भी प्रमाण है।
BYD की अगुवाई में चीनी वाहन निर्माताओं ने मलेशिया के EV बाज़ार में तेज़ी से अपनी जगह बनाई है। 2025 की पहली छमाही में नए पंजीकृत इलेक्ट्रिक कारों में चीनी EV की हिस्सेदारी लगभग 50% रही। अकेले BYD ने 5,434 इकाइयां बेचीं, जो Proton की 4,043 और Tesla की 2,399 इकाइयों से अधिक थीं। Neta V, BYD Dolphin और MG ZS EV जैसे चीनी मॉडल किफायती और भरोसेमंद हैं, इसलिए मलेशियाई उपभोक्ताओं को आकर्षित कर रहे हैं। खासकर ऐसे समय में, जब ईंधन सब्सिडी चरणबद्ध तरीके से हटाई जा रही है और पेट्रोल की कीमतें बढ़ रही हैं।
इस बढ़त के बावजूद, मलेशिया में कुल वाहन पंजीकरण में EV की हिस्सेदारी अभी भी कम (लगभग 4.3%) है। हालांकि, सरकार के महत्वाकांक्षी लक्ष्य—2030 तक नई कारों की बिक्री में EV की हिस्सेदारी 15% और 2050 तक 80% करना—भविष्य की दिशा साफ़ करते हैं।
इंडोनेशिया: आर्थिक दबाव और सिकुड़ता मध्यम वर्ग
28 करोड़ से अधिक आबादी वाला इंडोनेशिया पारंपरिक रूप से ASEAN का सबसे बड़ा कार बाज़ार रहा है। लेकिन 2024 और 2025 में देश के ऑटो क्षेत्र को गंभीर चुनौतियों का सामना करना पड़ा है। जून 2025 में कारों की बिक्री 21% गिर गई, जो मार्च 2024 के बाद पहली बड़ी गिरावट थी। इसकी वजह मध्यम वर्ग की कम होती क्रय शक्ति, उपभोक्ता ऋण की सख्त शर्तें और मध्यम वर्ग के आकार में आई कमी है। 2019 में आबादी में इसकी हिस्सेदारी 21.4% थी, जो 2024 में घटकर महज़ 17.1% रह गई।
Danamon Bank के अर्थशास्त्रियों ने बताया है कि कार बिक्री में गिरावट इन आर्थिक दबावों से क़रीबी तौर पर जुड़ी है। ऑटो ऋण मंज़ूरी के सख्त नियमों, घरेलू कर्ज़ के ऊंचे स्तर और VAT में बढ़ोतरी ने मांग को और कमज़ोर किया है। इंडोनेशिया अहम बाज़ार बना हुआ है, लेकिन 2025 के लिए इसका परिदृश्य सतर्कता भरा है। हल्के वाहनों की बिक्री में मामूली बढ़ोतरी का ही अनुमान है और गिरावट के जोखिम बने हुए हैं।
इन चुनौतियों के बावजूद, इंडोनेशिया भविष्य में EV केंद्र बनने की तैयारी कर रहा है। Indonesia Battery Integration Project जैसे बड़े निवेशों का लक्ष्य निकल खनन से लेकर बैटरी निर्माण और पुनर्चक्रण तक, EV बैटरियों की पूरी आपूर्ति शृंखला तैयार करना है। Geely और Wuling जैसे चीनी वाहन निर्माता अपनी मौजूदगी बढ़ा रहे हैं और सरकार EV उत्पादन में अधिक निवेश आकर्षित करने के लिए प्रोत्साहन दे रही है।
थाईलैंड: सुधार, EV की बढ़ती बिक्री और जापानी ब्रांडों की घटती मौजूदगी
थाईलैंड लंबे समय से “एशिया के डेट्रॉइट” के नाम से जाना जाता है। यह वैश्विक ब्रांडों, खासकर जापानी वाहन निर्माताओं के लिए एक बड़ा ऑटो उत्पादन केंद्र है। 2023 में थाईलैंड ने 25.5 लाख वाहन बनाए और अनुमान है कि 2028 तक यह आंकड़ा लगभग 30 लाख हो जाएगा। यह क्षेत्र देश की GDP में 10% से अधिक योगदान देता है और प्रत्यक्ष व अप्रत्यक्ष रूप से लाखों नौकरियों को सहारा देता है।
हालांकि, थाई कार बाज़ार को कई चुनौतियों का सामना करना पड़ा है। 2024 में बिक्री 16% घटी और 2025 की पहली तिमाही में सालाना आधार पर 7% की गिरावट आई। इसके मुख्य कारण हैं: घरेलू कर्ज़ का ऊंचा स्तर, ऑटो ऋण मंज़ूरी के सख्त नियम और आर्थिक अनिश्चितता। फिर भी, सुधार के संकेत दिख रहे हैं। 2025 की दूसरी तिमाही में कार बिक्री 3.6% बढ़ी, जो 2022 की तीसरी तिमाही के बाद पहली तिमाही बढ़ोतरी थी। इस सुधार की बड़ी वजह इलेक्ट्रिक वाहनों को तेज़ी से अपनाया जाना है। 2025 की पहली छमाही में EV की बिक्री 33% बढ़कर 69,005 इकाई हो गई, जो कुल कार बिक्री का 23% है।
थाईलैंड सरकार EV उत्पादन को बढ़ावा देने के लिए सब्सिडी, कर में कटौती और स्थानीय निर्माण के प्रोत्साहन दे रही है। लक्ष्य है कि 2030 तक वाहन उत्पादन का 30% इलेक्ट्रिक हो। BYD और MG जैसे चीनी ब्रांड अब थाईलैंड के शीर्ष 10 सबसे ज़्यादा बिकने वाले ब्रांडों में शामिल हैं और जापानी वाहन निर्माताओं के लंबे समय से चले आ रहे दबदबे को चुनौती दे रहे हैं।
वहीं, जापानी ब्रांड अपने कामकाज को समेट रहे हैं या घटा रहे हैं। Honda अपना अयुत्थया संयंत्र बंद कर रही है, Suzuki 2025 के अंत तक अपना थाई असेंबली संयंत्र बंद करेगी और Nissan पुनर्गठन के तहत अपने दो थाई संयंत्रों में से एक को बंद करने की तैयारी कर रही है। ये कदम वैश्विक बदलावों को दर्शाते हैं, जिनमें अमेरिका के नए शुल्कों का असर और चीनी व अन्य एशियाई वाहन निर्माताओं से बढ़ती प्रतिस्पर्धा शामिल है।
थाईलैंड निवेश के लिए अब भी आकर्षक
इन चुनौतियों के बावजूद, मज़बूत आपूर्तिकर्ता नेटवर्क, स्थानीय स्तर पर उत्पादन की ऊंची दर और सरकारी प्रोत्साहनों के कारण थाईलैंड विदेशी निवेशकों के लिए आकर्षक बना हुआ है। देश EV के अनुकूल ढांचे, अनुसंधान एवं विकास केंद्रों और Eastern Economic Corridor जैसे विशेष आर्थिक क्षेत्रों में बड़े पैमाने पर निवेश कर रहा है। इन प्रयासों का मकसद उद्योग में गहरे बदलावों के बावजूद थाईलैंड को क्षेत्रीय ऑटो महाशक्ति बनाए रखना है।
वियतनाम: ASEAN के कार बाज़ार का उभरता सितारा
वियतनाम ASEAN के ऑटो परिदृश्य में तेज़ी से एक अहम खिलाड़ी बनकर उभर रहा है। 2025 की पहली छमाही में वियतनाम की GDP 7.52% बढ़ी, जो 15 वर्षों में सबसे अधिक थी। इसमें बढ़ते मध्यम वर्ग और कारों की मज़बूत बिक्री का योगदान रहा। 2025 की दूसरी तिमाही में कार बिक्री 18% बढ़कर 90,772 इकाई पहुंची और देश ASEAN के चौथे सबसे बड़े कार बाज़ार के रूप में फिलीपींस को पीछे छोड़ने की राह पर है।
वियतनाम की वृद्धि को कई कारकों से बल मिल रहा है:
- तेज़ी से बढ़ता मध्यम वर्ग और उसकी बढ़ती क्रय शक्ति
- EV के लिए मज़बूत सरकारी समर्थन, जिसमें बैटरी इलेक्ट्रिक वाहनों के पंजीकरण शुल्क में 2027 तक छूट शामिल है
- राष्ट्रीय EV निर्माता VinFast की सफलता, जिसने 2024 में देश में 87,000 इलेक्ट्रिक वाहन बेचे
- बुनियादी ढांचे पर खर्च और नए मॉडल पेश किए जाने से हाइब्रिड तथा वाणिज्यिक वाहनों की बिक्री में तेज़ उछाल
वियतनाम के कार बाज़ार को विदेशी निवेश, निर्यात में वृद्धि और अनुकूल नीतिगत माहौल से भी लाभ मिल रहा है। हालांकि, टैरिफ पर जारी बातचीत और वैश्विक व्यापार तनाव भविष्य की वृद्धि के लिए जोखिम पैदा कर सकते हैं।
चीनी वाहन निर्माता और EV क्रांति
ASEAN के ऑटो क्षेत्र में सबसे बड़े बदलावों में से एक चीनी वाहन निर्माताओं का तेज़ी से उभार है, खासकर EV क्षेत्र में। BYD, MG, Wuling और Chery जैसे ब्रांड मलेशिया, थाईलैंड, इंडोनेशिया और वियतनाम में स्थानीय उत्पादन, आपूर्ति शृंखलाओं और अनुसंधान एवं विकास में बड़े निवेश कर रहे हैं। उनके किफायती और नवोन्मेषी मॉडल उपभोक्ताओं की पसंद बदल रहे हैं और जापानी तथा पश्चिमी ब्रांडों के साथ प्रतिस्पर्धा तेज़ कर रहे हैं।
मलेशिया में नए पंजीकृत इलेक्ट्रिक कारों में अब चीनी EV की हिस्सेदारी लगभग आधी है। थाईलैंड में BYD और MG शीर्ष 10 ब्रांडों में शामिल हैं, जबकि सिंगापुर में 2024 में BYD सबसे ज़्यादा बिकने वाला EV ब्रांड था। इंडोनेशिया में भी चीनी वाहन निर्माताओं का निवेश बढ़ रहा है। Wuling और BYD, दोनों ने बाज़ार में 4% हिस्सेदारी हासिल की है।
ये बदलाव ASEAN को वैश्विक EV महत्वाकांक्षाओं के लिए एक अहम लॉन्चपैड बना रहे हैं। यह क्षेत्र एक बड़े बाज़ार के साथ-साथ बैटरियों, पुर्ज़ों और तैयार वाहनों की आपूर्ति शृंखला का केंद्र भी है।
आपूर्ति शृंखला में बदलाव और ASEAN के ऑटो उद्योग का भविष्य
EV के उभार और नए कंपनियों के प्रवेश से पूरे दक्षिण-पूर्व एशिया में आपूर्ति शृंखला की व्यवस्था में बड़े बदलाव हो रहे हैं। वाहन निर्माता स्थानीय स्तर पर उत्पादन कर रहे हैं, बैटरी और पुर्ज़ों के संयंत्र स्थापित कर रहे हैं और क्षेत्र के भीतर व्यापार के नए प्रवाह के अनुरूप खुद को ढाल रहे हैं। सरकारें EV-अनुकूल ढांचे में निवेश कर रही हैं, जिनमें चार्जिंग स्टेशन, बंदरगाहों का विद्युतीकरण और बैटरियों के रखरखाव व पुनर्चक्रण के लिए विशेष क्षेत्र शामिल हैं।
मांग में उतार-चढ़ाव और नीतिगत अनिश्चितता के बीच लॉजिस्टिक्स सेवा प्रदाताओं पर डिजिटल क्षमताएं बेहतर करने, जटिल बहु-माध्यम परिवहन संभालने और आपूर्ति शृंखला को मज़बूत बनाए रखने का दबाव है। EV, हाइब्रिड और आंतरिक दहन इंजन वाले वाहनों का बदलता मिश्रण उत्पादन और वितरण नेटवर्क को और जटिल बना रहा है।
चुनौतियों के बावजूद, प्रतिस्पर्धी उत्पादन केंद्र और उभरते EV निर्यात केंद्र के रूप में ASEAN की भूमिका बढ़ने की उम्मीद है। 2025 में क्षेत्र के ऑटो बाज़ार में मामूली सुधार का अनुमान है और हल्के वाहनों की कुल बिक्री 31.9 लाख इकाई रहने की संभावना है। हालांकि, वैश्विक आर्थिक अनिश्चितता, संरक्षणवादी व्यापार नीतियों और बुनियादी ढांचे तथा नवाचार में निरंतर निवेश की ज़रूरत सहित गिरावट के जोखिम बने हुए हैं।
व्यापक आर्थिक और नीतिगत परिदृश्य
ASEAN के ऑटो बाज़ार में ये बदलाव व्यापक आर्थिक और नीतिगत परिवर्तन के बीच हो रहे हैं। व्यापार तनाव, नए शुल्क (जैसे अमेरिका द्वारा लगाए गए शुल्क) और नीतिगत अनिश्चितता क्षेत्र में निवेश के रुझानों और वृद्धि की उम्मीदों को प्रभावित कर रहे हैं। वियतनाम और फिलीपींस मज़बूती दिखा रहे हैं, जबकि इंडोनेशिया और थाईलैंड अपने लक्ष्य नए सिरे से तय कर रहे हैं और सुधार को सहारा देने के लिए अधिक उदार मौद्रिक नीतियां अपना रहे हैं।
प्रत्यक्ष विदेशी निवेश के रुझान मिले-जुले हैं। EV से जुड़ी परियोजनाओं में तेज़ी आई है, लेकिन वैश्विक अनिश्चितता के कारण कुल परियोजनाओं की संख्या घटी है। प्रतिस्पर्धा बनाए रखने और नए निवेश आकर्षित करने के लिए सरकारें प्रोत्साहन, बुनियादी ढांचे में सुधार और रणनीतिक गठबंधनों का सहारा ले रही हैं।
संक्षेप में
- मज़बूत घरेलू ब्रांडों और EV को तेज़ी से अपनाए जाने के दम पर मलेशिया, ASEAN का सबसे बड़ा कार बाज़ार बनने के लिए इंडोनेशिया से आगे निकल गया है।
- इंडोनेशिया आर्थिक दबाव, सिकुड़ते मध्यम वर्ग और सख्त ऋण शर्तों का सामना कर रहा है, लेकिन गति फिर से हासिल करने के लिए EV आपूर्ति शृंखलाओं में निवेश कर रहा है।
- EV की बिक्री से थाईलैंड में सुधार को बल मिल रहा है, लेकिन चीनी ब्रांडों से बढ़ती प्रतिस्पर्धा के बीच जापानी वाहन निर्माता पीछे हट रहे हैं।
- मज़बूत आर्थिक वृद्धि, तेज़ी से बढ़ते कार बाज़ार और EV के लिए सरकारी समर्थन के चलते वियतनाम क्षेत्र का उभरता सितारा है।
- चीनी वाहन निर्माता पूरे ASEAN में तेज़ी से बाज़ार हिस्सेदारी बढ़ा रहे हैं और प्रतिस्पर्धा के परिदृश्य तथा आपूर्ति शृंखलाओं को बदल रहे हैं।
- ASEAN का ऑटो उद्योग बड़े बदलावों के दौर से गुज़र रहा है। 2025 में मामूली सुधार की उम्मीद है, लेकिन आगे महत्वपूर्ण चुनौतियां और अवसर हैं।