निर्माण में मंदी और शिपिंग में उछाल
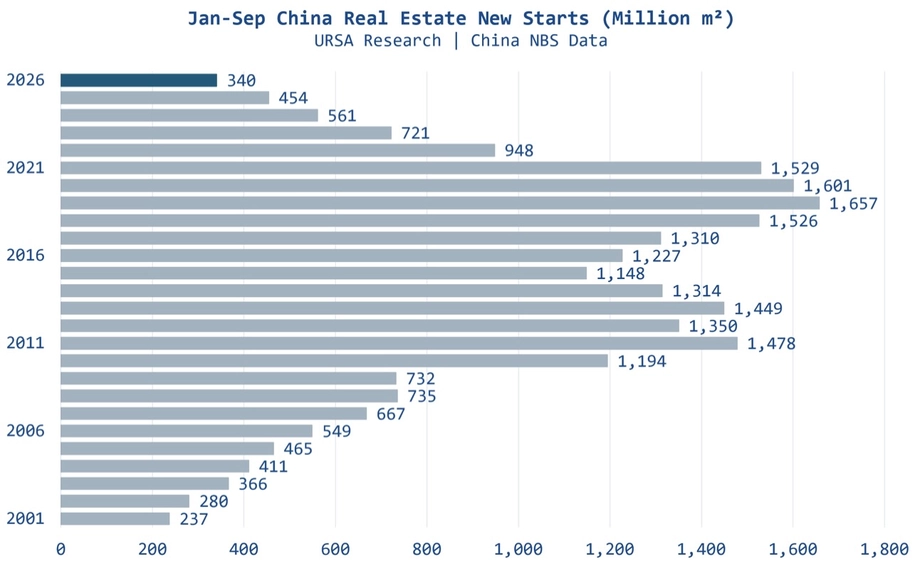
राष्ट्रीय सांख्यिकी ब्यूरो द्वारा 19 अक्टूबर को जारी आंकड़ों के अनुसार, चीन में 2026 के पहले नौ महीनों में 340.31 मिलियन वर्ग मीटर संपत्तियों का निर्माण शुरू हुआ, जो एक साल पहले की तुलना में 24.9% कम है। आवासीय निर्माण की शुरुआत में इससे भी तेज गिरावट आई और यह 25.4% घटकर 247.74 मिलियन वर्ग मीटर रह गई।
विषय-सूची
- निर्माण में मंदी और शिपिंग में उछाल
- निर्माण के आंकड़े क्या मापते हैं
- निर्माण उछाल से लंबी गिरावट
- निवेश और डेवलपरों की फंडिंग में लगातार गिरावट
- खरीदार मौजूदा संपत्तियों की ओर रुख कर रहे हैं
- मंदी सभी प्रमुख क्षेत्रों तक पहुंची
- लौह अयस्क की ढुलाई अब भी क्यों बढ़ रही है
- गिनी से बदलती है दूरी की गणना
- दो ताकतें बाजार को अलग-अलग दिशाओं में खींच रही हैं
- मुख्य बिंदु
नए आंकड़े उस गिरावट को आगे बढ़ाते हैं जिसने सालाना निर्माण शुरुआत को 2002 के बाद के सबसे निचले स्तर पर ला दिया है। उर्सा शिपब्रोकर्स के शोध के मुताबिक, 2019 के बाद से इसमें 74% की गिरावट आई है: 2.27 अरब वर्ग मीटर से घटकर 2025 में 588 मिलियन वर्ग मीटर। 2026 के पहले नौ महीनों में निर्माण की शुरुआत 2019 की इसी अवधि से लगभग 80% कम रही।
इस्पात बनाने में इस्तेमाल होने वाले कच्चे माल की ढुलाई करने वाली कंपनियों के लिए हैरानी की बात यह है कि चीन का लौह अयस्क आयात अब भी बढ़ रहा है। 2026 के पहले नौ महीनों में इसमें 4.1% की वृद्धि हुई, जबकि संपत्ति निवेश, निर्माण और नई इमारतों की बिक्री, तीनों में गिरावट आई।
शिपिंग क्षेत्र के अधिकारी तेजी से आशावादी हो रहे हैं, क्योंकि माल ढुलाई की मांग केवल वजन पर ही नहीं, दूरी पर भी निर्भर करती है। गिनी से खनिजों की खेप और आपूर्ति स्रोतों में बदलाव जहाजों को लंबे समय तक व्यस्त रख सकते हैं। इससे मालभाड़ा बाजार को सहारा मिल सकता है, जबकि चीन का पारंपरिक निर्माण इंजन कमजोर हो रहा है।
निर्माण के आंकड़े क्या मापते हैं
राष्ट्रीय सांख्यिकी ब्यूरो के अनुसार, निर्माण की शुरुआत वह समय है जब नींव की खुदाई, जमीन का उपचार या स्थायी पाइलिंग शुरू होती है। इस आंकड़े में पूरी इमारत का नियोजित फर्श क्षेत्र शामिल होता है, जिसमें उसकी सभी मंजिलें आती हैं। इससे निर्माण प्रक्रिया में प्रवेश करने वाली परियोजनाओं का माप मिलता है।
ब्यूरो की जनवरी से सितंबर की विज्ञप्ति में संकेतकों की परिभाषाएं, क्षेत्रीय वर्गीकरण और साल-दर-साल बदलाव के लिए इस्तेमाल किए गए तुलनीय आधार की व्याख्या शामिल है। संपत्ति विकास सर्वेक्षण में संपत्ति विकास और कारोबारी गतिविधियों से जुड़ी कानूनी संस्थाएं शामिल हैं। जनवरी को छोड़कर हर महीने व्यापक सर्वेक्षण किया जाता है। सांख्यिकीय रिपोर्टिंग प्रणाली और प्रवर्तन जांचों के तहत निवेश, नई संपत्तियों की बिक्री के क्षेत्रफल और अन्य संकेतकों के पिछले साल के आंकड़ों में संशोधन किया जाता है। वृद्धि दरों की गणना तुलनीय आधार पर की जाती है।
ब्यूरो की जनवरी से जुलाई की विज्ञप्ति में, जो 18 अगस्त को प्रकाशित हुई थी, नए निर्माण की शुरुआत 267 मिलियन वर्ग मीटर दर्ज की गई, जो 24% कम थी। सितंबर तक संचयी गिरावट बढ़कर 24.9% हो गई। दोनों अवधियों में कुल निर्माण शुरुआत में आवासीय निर्माण का हिस्सा लगभग 73% था।
जनवरी से सितंबर के दौरान निर्माणाधीन इमारतों का क्षेत्रफल 5.65221 अरब वर्ग मीटर रहा, जो 12.8% कम है। इस श्रेणी में पिछले वर्षों में शुरू हुई परियोजनाएं, रुकने के बाद फिर शुरू हुई परियोजनाएं और रिपोर्टिंग अवधि में जिन पर काम हुआ लेकिन बाद में रोक दिया गया, वे सभी शामिल हैं। इसका आकार कहीं बड़ा है, क्योंकि इसमें वर्षों की जमा निर्माण गतिविधि शामिल है।
निर्माण पूरा होने का क्षेत्रफल 232.71 मिलियन वर्ग मीटर रहा, जो 25.1% कम है। पूर्णता के आंकड़े उन इमारतों की गिनती करते हैं जो इस्तेमाल और सुपुर्दगी की शर्तें पूरी करती हैं। तैयार घर का इंतजार कर रहे परिवारों के लिए यह माप नई परियोजना शुरू होने से संपत्ति चक्र के एक अलग चरण को दर्शाता है।
निर्माण उछाल से लंबी गिरावट
उर्सा की ऐतिहासिक तुलना विकास के कई चरणों में संकुचन दिखाती है। 2021 के बाद से निर्माणाधीन क्षेत्रफल 32% गिरा है, जबकि निर्माण पूरा होने का क्षेत्रफल 2023 के स्तर से लगभग 40% कम हुआ है।
चीन में निर्माण की मात्रा का 2002 से जुड़े स्तरों पर लौटना अब बिल्कुल अलग परिस्थितियों में हो रहा है। उस समय विश्व व्यापार संगठन में शामिल होने के बाद देश बड़े निर्माण विस्तार के दौर में प्रवेश कर रहा था। मौजूदा बाजार में निर्माण शुरुआत लगातार छह वर्षों से घट रही है।
मुख्य पड़ाव बताते हैं कि मंदी निर्माण प्रक्रिया के अलग-अलग चरणों में कैसे आगे बढ़ी:
- 2002: उर्सा के अनुसार, निर्माण शुरुआत का स्तर हालिया गिरावट के बाद के स्तर के बराबर था।
- 2019: सालाना निर्माण शुरुआत कुल 2.27 अरब वर्ग मीटर रही। उर्सा की 74% गिरावट की गणना का यह आधार है।
- 2021: निर्माणाधीन क्षेत्रफल में इसके बाद आई 32% गिरावट के लिए तुलना का वर्ष।
- 2023: निर्माण पूरा होने के क्षेत्रफल में लगभग 40% गिरावट के लिए तुलना का वर्ष।
- 2025: सालाना निर्माण शुरुआत घटकर 588 मिलियन वर्ग मीटर रह गई।
- जनवरी से सितंबर 2026: निर्माण शुरुआत कुल 340.31 मिलियन वर्ग मीटर रही, जो 2025 की इसी अवधि से 24.9% कम है।
नई परियोजनाओं की संख्या घटने से भविष्य के निर्माण चरणों में प्रवेश करने वाले काम का प्रवाह कम होता है। इस बीच, पूर्णता में गिरावट दिखाती है कि कमजोरी प्रक्रिया के अंतिम चरण तक फैली है, जहां इमारतें रहने के लिए तैयार होती हैं।
निवेश और डेवलपरों की फंडिंग में लगातार गिरावट
2026 के पहले नौ महीनों में संपत्ति विकास निवेश कुल 5.3364 ट्रिलियन युआन रहा, जो 20.6% कम है। आवासीय निवेश 4.1125 ट्रिलियन युआन रहा और इसमें 20.5% की गिरावट आई। ब्यूरो के निवेश माप में इमारतों, भूमि विकास, भूमि अधिग्रहण और संबंधित काम पर हुआ खर्च शामिल है।
जुलाई के बाद गिरावट की रफ्तार तेज हुई। पहले सात महीनों में निवेश 19.2% गिरा था, जबकि डेवलपरों के लिए उपलब्ध धन 20.3% कम था। सितंबर तक फंडिंग में गिरावट बढ़कर 21.6% हो गई और डेवलपरों के पास 5.6813 ट्रिलियन युआन रह गए।
जनवरी से सितंबर के दौरान डेवलपरों को दिए गए घरेलू ऋण 33.1% गिरकर 762.4 अरब युआन रह गए। डेवलपरों द्वारा खुद जुटाई गई रकम 21.4% घटकर 2.0572 ट्रिलियन युआन रही। खरीदारों की जमा राशि और अग्रिम भुगतान 14.8% गिरकर 1.7982 ट्रिलियन युआन रहा, जबकि व्यक्तिगत बंधक ऋण से मिलने वाली रकम 22.1% घटकर 767.8 अरब युआन हो गई।
इस तरह डेवलपरों को एक साथ कई दिशाओं से कम होती आमदनी का सामना करना पड़ा। बिक्री घटने से ग्राहकों से मिलने वाली नकदी कम होती है, जबकि उधारी में कमी निर्माण के लिए धन का एक और स्रोत सीमित करती है। ये आंकड़े समझाते हैं कि नई परियोजनाओं की घटती संख्या के साथ निवेश भी क्यों कम हुआ है।
खरीदार मौजूदा संपत्तियों की ओर रुख कर रहे हैं
जनवरी से सितंबर के दौरान नए बने वाणिज्यिक संपत्ति की बिक्री का क्षेत्रफल 564.83 मिलियन वर्ग मीटर रहा, जो 13.2% कम है। इनकी बिक्री का अनुबंध मूल्य 13.9% गिरकर 5.3799 ट्रिलियन युआन रहा। आवासीय संपत्तियों की बिक्री का क्षेत्रफल 13.8% घटा, जबकि उनका बिक्री मूल्य 13.7% कम हुआ।
मौजूदा संपत्तियों का रुझान उलट रहा। आवास और शहरी-ग्रामीण विकास मंत्रालय के आंकड़ों के अनुसार, दोबारा बिक्री के ऑनलाइन अनुबंधों में शामिल क्षेत्रफल 617.46 मिलियन वर्ग मीटर रहा, जो 10.7% अधिक है। यह नए बने वाणिज्यिक संपत्ति की बिक्री के क्षेत्रफल से 52.63 मिलियन वर्ग मीटर, यानी करीब 9.3%, ज्यादा था।
दोबारा बिक्री का यह आंकड़ा ब्यूरो की जनवरी से सितंबर की विज्ञप्ति में दिया गया है। उसके नोट 6 में डेटा स्रोत के रूप में मंत्रालय का उल्लेख है और इस माप को रिपोर्टिंग अवधि के दौरान शहरी इलाकों में पुराने घरों के ऑनलाइन लेनदेन अनुबंधों में शामिल कुल क्षेत्रफल के रूप में परिभाषित किया गया है।
दोनों माप बाजार के अलग-अलग हिस्सों पर नजर रखते हैं। दोबारा बिक्री में मौजूदा इमारतों का एक मालिक से दूसरे मालिक को हस्तांतरण होता है, जबकि नई संपत्तियों की बिक्री से डेवलपरों को आमदनी होती है। इसलिए पुराने घरों में कारोबार बढ़ने के साथ नई इमारतें बनाने वाली कंपनियों की फंडिंग घट सकती है।
सितंबर के अंत में बिना बिकी, पूर्ण वाणिज्यिक संपत्तियों का क्षेत्रफल 748.25 मिलियन वर्ग मीटर था, जो एक साल पहले से 1.5% कम है। इसमें तीन साल से कम समय से बिक्री के लिए रखी गई संपत्ति का क्षेत्रफल 541.97 मिलियन वर्ग मीटर था, जो 5% कम है। ब्यूरो इस भंडार को बिक्री या किराये के लिए उपलब्ध पूर्ण क्षेत्रफल के रूप में परिभाषित करता है।
मंदी सभी प्रमुख क्षेत्रों तक पहुंची
ब्यूरो के जनवरी से जुलाई के क्षेत्रीय आंकड़े पूर्वी, मध्य, पश्चिमी और पूर्वोत्तर चीन में संपत्ति विकास निवेश में गिरावट दिखाते हैं। पूर्वी क्षेत्र, जिसमें बीजिंग, शंघाई, गुआंगदोंग और कई तटीय प्रांत शामिल हैं, में 2.5485 ट्रिलियन युआन का निवेश हुआ। यह देश के कुल संपत्ति निवेश का लगभग 59% था।
पूर्वी क्षेत्र में निवेश 19.7% गिरा। मध्य चीन में यह 20% घटकर 840.9 अरब युआन रहा, जबकि पश्चिमी क्षेत्र में 15.9% गिरकर 835.5 अरब युआन पर पहुंचा। पूर्वोत्तर चीन में प्रतिशत के लिहाज से सबसे तेज संकुचन हुआ: निवेश 29.7% गिरकर 76 अरब युआन रहा।
नए वाणिज्यिक संपत्ति की बिक्री भी चारों क्षेत्रों में घटी। बिक्री का क्षेत्रफल पूर्व में 11.2%, मध्य चीन में 11.5% और पश्चिम में 12% गिरा। पूर्वोत्तर में इसमें 21.5% की बड़ी गिरावट आई और बिक्री मूल्य 23.8% कम हुआ।
क्षेत्रीय आंकड़े राष्ट्रीय मंदी का संदर्भ देते हैं: कमजोरी सबसे बड़े तटीय निवेश बाजारों से लेकर काफी छोटे पूर्वोत्तर बाजार तक फैली है। चारों क्षेत्रों में पश्चिमी चीन में निवेश की गिरावट सबसे कम रही, हालांकि वहां भी खर्च लगभग छठे हिस्से तक घटा।
लौह अयस्क की ढुलाई अब भी क्यों बढ़ रही है
ऐतिहासिक रूप से संपत्ति निर्माण चीन में इस्पात की मांग का एक बड़ा स्रोत रहा है। लौह अयस्क से पारंपरिक इस्पात उत्पादन में इस्तेमाल होने वाला लोहा मिलता है, जबकि धातुकर्मीय कोयले को कोक में बदला जाता है। कोक अयस्क से ऑक्सीजन हटाने में मदद करता है और ब्लास्ट फर्नेस में गर्मी देता है।
इमारतों के निर्माण में गिरावट इस मांग शृंखला पर दबाव डालती है। फिर भी उर्सा के अनुसार, विदेशी अयस्क पर बढ़ती निर्भरता, भंडार जमा करना और व्यापार के बदलते तरीके वे कारण हैं जिनसे 2026 के पहले नौ महीनों में चीन का लौह अयस्क आयात 4.1% बढ़ा।
आयातित माल की खपत से पहले उसे भंडारण में रखा जा सकता है। विदेशी आपूर्ति का हिस्सा बढ़ने से समुद्री व्यापार को सहारा मिल सकता है, भले ही इस्पात का बड़ा खरीदार संकुचन के दौर में हो। इसलिए शिपिंग की मांग पर निर्माण स्थलों की गतिविधि के साथ-साथ खरीद और आपूर्ति स्रोतों से जुड़े फैसलों का भी असर पड़ता है।
उर्सा शिपब्रोकर्स के शोधकर्ता डायोनिसियोस त्सिलियोरिस ने कहा कि चीन में संपत्ति निर्माण की शुरुआत और केपसाइज जहाजों की कमाई के बीच ऐतिहासिक संबंध काफी कमजोर हो गया है। उन्होंने संपत्ति बाजार की मंदी को व्यापक आर्थिक बदलाव का हिस्सा बताया:
"रियल एस्टेट निर्माण में गिरावट चीन की बदलती अर्थव्यवस्था का एक व्यापक लक्षण है। खासकर कोविड के बाद, अर्थव्यवस्था राजकोषीय प्रोत्साहन और बुनियादी ढांचे पर भारी निर्भरता वाले मॉडल से हटकर उपभोक्ता और सेवा-केंद्रित मॉडल की ओर बढ़ रही है," त्सिलियोरिस ने कहा।
केपसाइज बड़े बल्क जहाज होते हैं, जिनका इस्तेमाल आमतौर पर लौह अयस्क और कोयला ढोने के लिए किया जाता है। उनकी कमाई इस बात पर निर्भर करती है कि कितना माल ले जाना है, यात्राओं में कितना समय लगता है और उसे ढोने के लिए कितने जहाज उपलब्ध हैं।
गिनी से बदलती है दूरी की गणना
मोनाको में आयोजित मैरीटाइम सीईओ फोरम में स्टार बल्क की मिलिना पप्पस ने गिनी से बढ़ते बॉक्साइट निर्यात और सिमांडू में लौह अयस्क उत्पादन को लंबी यात्राओं के स्रोत के रूप में रेखांकित किया। बॉक्साइट एल्यूमीनियम बनाने में इस्तेमाल होने वाला प्रमुख अयस्क है, जिससे शिपिंग बाजार को इस्पात आपूर्ति शृंखला से अलग एक और खनिज व्यापार मिलता है।
यहां मुख्य पैमाना टन-मील है: माल का वजन और तय की गई दूरी का गुणनफल। अयस्क के समान वजन को लंबी दूरी तक ले जाने में अधिक परिवहन काम लगता है और जहाज लंबे समय तक व्यस्त रहता है। इससे खपत होने वाली सामग्री की मात्रा में उतनी ही वृद्धि किए बिना भी जहाजों की मांग को सहारा मिल सकता है।
हिमालय शिपिंग और ब्रूटन के मुख्य कार्यकारी लार्स-क्रिश्चियन स्वेनसेन ने बाजार की संभावनाओं पर बात करते हुए इसी तरीके की ओर इशारा किया:
"यह टन-मील की कहानी है। आपने अभी इसकी शुरुआत देखी है," स्वेनसेन ने कहा।
सीटीएम के अध्यक्ष जॉन माइकल रैडज़िविल ने फोरम में कहा कि ड्राई बल्क बाजार "पीढ़ी में एक बार आने वाली दरों की तेजी" के करीब पहुंच रहा है। उनका अनुमान उन जहाज मालिकों के आशावाद को दर्शाता है जिन्हें उम्मीद है कि खनिजों के बदलते मार्ग मालभाड़े की कमाई को सहारा देंगे।
दो ताकतें बाजार को अलग-अलग दिशाओं में खींच रही हैं
चीन के संपत्ति आंकड़े और शिपिंग उद्योग का आशावाद एक ही आपूर्ति शृंखला के अलग-अलग हिस्सों को दिखाते हैं। डेवलपर कम इमारतों का निर्माण शुरू कर रहे हैं, कम खर्च कर रहे हैं और उन्हें कम फंडिंग मिल रही है। फिर भी जहाज मालिकों को फायदा हो सकता है, अगर चीनी खरीदार अपने अयस्क का बड़ा हिस्सा आयात करें या ज्यादा दूर के आपूर्तिकर्ताओं से माल लें।
ये दबाव अलग-अलग समय-सीमाओं में भी काम करते हैं। निर्माण की शुरुआत ऐसी परियोजना प्रक्रिया में प्रवेश करती है जिसे पूरा होने में कई साल लग सकते हैं। आयातित माल उतारने के बाद भंडारण में रख दिया जाए, तब भी उसकी ढुलाई से तुरंत काम पैदा होता है। इसलिए संपत्ति गतिविधि घटने के दौरान भी मालभाड़े से होने वाली कमाई बढ़ सकती है।
लंबी यात्राएं और बदलते आपूर्ति मार्ग कमजोर निर्माण मांग की कितनी अवधि तक भरपाई कर सकते हैं, यह अभी स्पष्ट नहीं है। आंकड़े संपत्ति निर्माण की शुरुआत में सुधार का कोई समय नहीं बताते और शिपिंग अधिकारियों की टिप्पणियां भी लंबे समय तक टिकने वाली मालभाड़ा तेजी की कोई पक्की तारीख नहीं देतीं।
इस्पात आपूर्तिकर्ताओं के लिए मुख्य बात चीन की निर्माण परियोजनाओं में आई तेज कमी है। केपसाइज जहाज मालिकों का ध्यान अब इस पर भी है कि माल कहां से आता है और जहाज उसे ढोने में कितना समय लगाते हैं। निर्माण शुरुआत घटने के साथ लौह अयस्क आयात में बढ़ोतरी इसी अंतर को दर्शाती है।
मुख्य बिंदु
- जनवरी से सितंबर 2026 के दौरान चीन में संपत्ति निर्माण की शुरुआत 24.9% गिरकर 340.31 मिलियन वर्ग मीटर रही।
- उर्सा के अनुसार, 2019 के बाद से सालाना निर्माण शुरुआत में 74% की गिरावट आई है, जिससे गतिविधि 2002 के आसपास के स्तर पर लौट गई है।
- संपत्ति निवेश 20.6% गिरा, जबकि पहले नौ महीनों में डेवलपरों के लिए उपलब्ध धन 21.6% घटा।
- नई संपत्तियों की बिक्री का क्षेत्रफल 13.2% घटा, जबकि दोबारा बिक्री के अनुबंधों में शामिल क्षेत्रफल 10.7% बढ़ा।
- निर्माण में मंदी के बावजूद चीन का लौह अयस्क आयात 4.1% बढ़ा।
- शिपिंग अधिकारियों को उम्मीद है कि गिनी से व्यापार समेत खनिजों की लंबी यात्राएं बल्क जहाजों की मांग को सहारा देंगी।