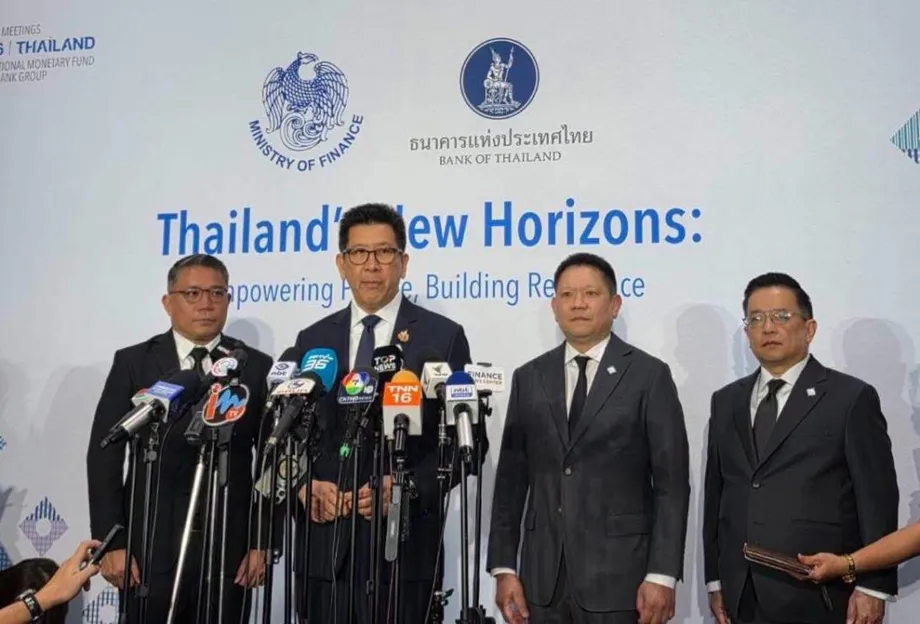
बैंकॉक में लॉन्च होने वाली वैश्विक धोखाधड़ी योजना
थाईलैंड 14 अक्टूबर 2026 को अंतरराष्ट्रीय मुद्रा कोष और विश्व बैंक समूह की वार्षिक बैठकों में बैंकॉक ब्लूप्रिंट लॉन्च करने की योजना बना रहा है। इसमें डिजिटल धोखाधड़ी से निपटने के लिए साझा प्रतिक्रिया का प्रस्ताव है, जिससे दुनिया को अनुमानित तौर पर हर साल 1 ट्रिलियन डॉलर का नुकसान होता है। बैंक ऑफ थाईलैंड दोनों संस्थानों के साथ मिलकर यह दस्तावेज़ तैयार कर रहा है। इसका मकसद सरकारों, नियामकों और वित्तीय कंपनियों के लिए व्यावहारिक मार्गदर्शिका देना है, न कि बाध्यकारी अंतरराष्ट्रीय नियमों का नया समूह बनाना।
विषय-सूची
- बैंकॉक में लॉन्च होने वाली वैश्विक धोखाधड़ी योजना
- ब्लूप्रिंट देशों से क्या करने को कहेगा
- नुकसान के पैमाने को सावधानी से समझने की जरूरत
- भुगतान को मंजूरी देने के बावजूद कोई व्यक्ति धोखाधड़ी का शिकार कैसे हो सकता है
- थाईलैंड के घरेलू नियम सेवा प्रदाताओं की जवाबदेही तय करते हैं
- नकदी, सोना और धोखाधड़ी के खिलाफ दर्ज प्रगति
- क्षेत्रीय कार्रवाई बताती है कि बैंक अकेले काम नहीं कर सकते
- वित्तीय सुरक्षा थाईलैंड के व्यापक एजेंडे का हिस्सा है
- समय-सारणी और आगे होने वाले फैसले
- मुख्य बिंदु
थाईलैंड में इसका दांव बड़ा है। बैंक ऑफ थाईलैंड की सहायक गवर्नर चायावदी चाई-आनंत और अर्थशास्त्री पिथिवत प्रुक्साचात के अनुसार, 2024 में देश में धोखाधड़ी से 1.76 अरब डॉलर का नुकसान हुआ। उनका विश्व आर्थिक मंच का लेख ऐसे ब्लूप्रिंट का विवरण देता है, जिसमें 12 नीतिगत विचार और कार्रवाई के पांच मुख्य क्षेत्र शामिल हैं। इनमें कानूनी ढांचे, धोखाधड़ी से सुरक्षा, सहयोग और उपभोक्ता संरक्षण शामिल हैं।
बैंक ऑफ थाईलैंड के गवर्नर विताई रतनाकॉर्न चाहते हैं कि यह पहल दक्षिण-पूर्व एशिया से आगे अमेरिका और लैटिन अमेरिका तक फैली समस्या से निपटे। उन्होंने यह भी आगाह किया है कि अंतरराष्ट्रीय दस्तावेज़ तैयार करने का अर्थ यह नहीं है कि थाईलैंड ने अपना काम पूरा कर लिया है। देश को सिद्धांतों पर अमल करना होगा और अपनी प्रतिक्रिया में लगातार सुधार करना होगा।
पहल के बारे में बात करते हुए विताई ने इसकी प्रस्तावित भूमिका समझाई:
हमारी आकांक्षा है कि डिजिटल धोखाधड़ी से निपटने की अपनी प्रतिक्रिया मजबूत करने के इच्छुक देशों के लिए बैंकॉक ब्लूप्रिंट एक व्यावहारिक संदर्भ बने।
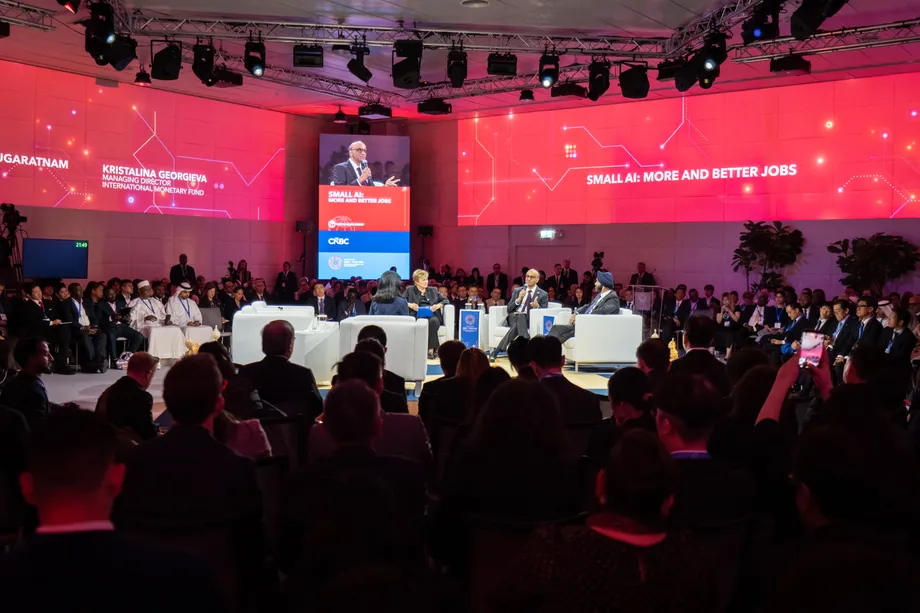
वार्षिक बैठकें 12 से 18 अक्टूबर तक बैंकॉक में होनी हैं। इनमें 191 देशों के 15,000 से अधिक प्रतिनिधियों के शामिल होने की उम्मीद है। थाईलैंड दूसरी बार मेजबानी कर रहा है और इस आयोजन के जरिए वित्तीय सुरक्षा को अपने व्यापक आर्थिक एजेंडे से जोड़ रहा है।
ब्लूप्रिंट देशों से क्या करने को कहेगा
ब्लूप्रिंट का दायरा धोखाधड़ी की पूरी प्रक्रिया को समेटने का है: उसे रोकना, संदिग्ध गतिविधि का पता लगाना, नुकसान सीमित करना, पीड़ितों की मदद करना और चोरी की रकम का पता लगाकर उसे वापस पाना। इसमें वित्तीय उत्पादों का डिज़ाइन, कानून और एजेंसियों के बीच समन्वय भी शामिल है। यह मानता है कि किसी भुगतान के बैंक तक पहुंचने से पहले ही कमजोरियां पैदा हो सकती हैं।
बैंक ऑफ थाईलैंड के लेखकों ने पांच जरूरी क्षेत्रों का उल्लेख किया है:
- स्पष्ट राष्ट्रीय रणनीति और कानूनी ढांचा।
- धोखाधड़ी रोकने, उसका पता लगाने और उससे उबरने के उपाय।
- साइबर सुरक्षा और धनशोधन-रोधी उपकरणों का बेहतर इस्तेमाल।
- क्षेत्रों के बीच और सीमा पार मजबूत सहयोग।
- उपभोक्ता संरक्षण, जागरूकता और शिकायत निवारण।
देश इन सिद्धांतों को अपनी कानूनी व्यवस्था, वित्तीय सेवाओं और डिजिटल विकास के अनुरूप ढालेंगे। यह लचीलापन अहम है, क्योंकि बुनियादी मोबाइल भुगतान तक पहुंच बढ़ा रहे देश के सामने संचालन संबंधी समस्याएं उन देशों से अलग हो सकती हैं जहां तत्काल भुगतान के व्यापक नेटवर्क और अंतरराष्ट्रीय हस्तांतरण की सुविधा है।
विताई ने इस व्यापक पहल की तीन प्राथमिकताएं बताई हैं: डिजिटल धोखाधड़ी घटाना, साइबर सुरक्षा मजबूत करना और डिजिटल वित्तीय पारिस्थितिकी तंत्र की तैयारी बेहतर करना। सदस्य देशों से विचार और नीतिगत अनुभव साझा करने की अपेक्षा है। इससे ब्लूप्रिंट थाई नियमन को दूसरे देशों में लागू करने के बजाय साझा सीख का माध्यम बनेगा।
यह दस्तावेज़ 2018 के बाली फिनटेक एजेंडा के बाद आया है, जिसे आईएमएफ और विश्व बैंक ने वित्तीय तकनीक अपनाने के साथ जोखिमों के प्रबंधन में देशों की मदद के लिए शुरू किया था। बैंकॉक पहल एक अधिक विशिष्ट चुनौती पर केंद्रित है: डिजिटल वित्त का उपयोग कर रहे लोगों को उन सेवाओं का फायदा उठाने वाले अपराधियों से बचाना।
नुकसान के पैमाने को सावधानी से समझने की जरूरत
विताई ने साइबर से जुड़ी धोखाधड़ी और खतरों से होने वाले आर्थिक नुकसान का अनुमान करीब 1.03 ट्रिलियन डॉलर बताया है, जिसमें दो-तिहाई से अधिक नुकसान एशिया में होता है। बैंक ऑफ थाईलैंड के लेखक वैश्विक नुकसान का गोल अनुमान सालाना 1 ट्रिलियन डॉलर बताते हैं और कहते हैं कि दुनिया भर में करीब 50% से 70% वयस्कों को धोखाधड़ी की कोशिश का सामना करना पड़ा है।
ये आंकड़े अलग-अलग चीजें बताते हैं। धोखाधड़ी की कोशिश का सामना करना और उसमें पैसा गंवाना एक बात नहीं है। इसी तरह, साइबर खतरों का व्यापक अनुमान किसी सीमित परिभाषा वाले भुगतान धोखाधड़ी के कुल नुकसान के बराबर नहीं माना जाना चाहिए। ये अनुमान चिंता का पैमाना बताते हैं, लेकिन हर देश के नुकसान की तुलना के लिए एक समान माप नहीं देते।
क्षेत्रीय आकलन एक और अहम फर्क बताता है। 12 अक्टूबर 2026 को प्रकाशित अपने डिजिटल धोखाधड़ी आकलन में आसियान+3 मैक्रोइकोनॉमिक रिसर्च ऑफिस का कहना है कि पूरे वित्तीय तंत्र की स्थिरता पर इसके असर के साक्ष्य अभी सीमित हैं।
इस निष्कर्ष का मतलब यह नहीं कि परिवारों और व्यवसायों को होने वाले नुकसान को नकारा जा रहा है। यह दर्ज नुकसान और भरोसे पर पड़ने वाले खतरे को इस अधिक गंभीर दावे से अलग करता है कि धोखाधड़ी पहले ही वित्तीय व्यवस्था को अस्थिर कर रही है। लेखक बेन्यापॉर्न चंताना, इवान लिम और प्रशांत पांडे फिर भी कहते हैं कि धोखाधड़ी का पैमाना और लगातार बने रहना विभिन्न क्षेत्रों और अधिकार-क्षेत्रों में समन्वित कार्रवाई की मांग करता है।
विताई के धोखाधड़ी को संरचनात्मक वैश्विक जोखिम बताने के आकलन को समझने में यह फर्क उपयोगी है। धोखाधड़ी लोगों की बचत हड़प सकती है, वित्तीय सेवा प्रदाताओं पर बोझ डाल सकती है और लोगों को डिजिटल सेवाओं के इस्तेमाल से हतोत्साहित कर सकती है, भले ही इससे तत्काल बैंकिंग संकट पैदा न हो।
भुगतान को मंजूरी देने के बावजूद कोई व्यक्ति धोखाधड़ी का शिकार कैसे हो सकता है
सबसे कठिन समस्याओं में से एक वह धोखाधड़ी है जिसमें पीड़ित खुद भुगतान को मंजूरी देता है। अपराधी निवेश समूह के जरिए भरोसा जीत सकता है, किसी रिश्तेदार का रूप धर सकता है या किसी को यह यकीन दिला सकता है कि तुरंत रकम भेजना जरूरी है। बैंक को अपने असली ग्राहक से भुगतान का निर्देश मिलता है, जबकि वह निर्देश धोखे के कारण दिया गया होता है।
आसियान+3 मैक्रोइकोनॉमिक रिसर्च ऑफिस ऐसे भुगतानों को मंजूरी देकर किए जाने वाले घोटालों को खास तौर पर कठिन मानता है, क्योंकि वित्तीय संस्थानों के शामिल होने से पहले ही लोगों को बहकाया जा सकता है। इसलिए अपराध की प्रक्रिया के अहम हिस्से वित्तीय नियामकों के सीधे अधिकार-क्षेत्र से बाहर हो सकते हैं।
बैंक ऑफ थाईलैंड के लेखक इस समस्या को प्लॉय के उदाहरण से समझाते हैं। वे साफ तौर पर बताते हैं कि यह अलग-अलग असली धोखाधड़ी के अनुभवों को जोड़कर बनाया गया पात्र है, किसी एक पहचाने गए पीड़ित का विवरण नहीं। डिजिटल तकनीक में सक्षम बैंकॉक की एक कैफे मालिक निवेश समूह के जाल में फंसती है। ट्रेडिंग से हुए दिखावटी मुनाफे के लालच में वह अपनी बचत और उधार का पैसा लगाने को तैयार हो जाती है। जब वह रकम निकालना चाहती है, तो उसका खाता फ्रीज मिलता है और उससे कर के नाम पर फर्जी भुगतान मांगा जाता है।
यह उदाहरण बताता है कि केवल पहचान की जांच पर्याप्त क्यों नहीं है। यह सत्यापित करने से कि पैसे भेजने वाला कौन है, यह साबित नहीं होता कि उसे धोखा दिया गया है या नहीं। प्रतिक्रिया में असामान्य लेन-देन का पता लगाने को बैंकों, दूरसंचार ऑपरेटरों, डिजिटल प्लेटफॉर्म और कानून प्रवर्तन एजेंसियों की कार्रवाई से जोड़ना होगा।
यह भी दिखता है कि धोखाधड़ी वित्तीय समावेशन को कैसे कमजोर कर सकती है। पैसा गंवाना तत्काल नुकसान है, लेकिन डर, तनाव और भरोसा टूटने से पीड़ित बैंकिंग ऐप और वित्तीय सेवाओं का इस्तेमाल छोड़ सकते हैं, जबकि इन सेवाओं का मकसद वित्त तक पहुंच आसान करना है।
थाईलैंड के घरेलू नियम सेवा प्रदाताओं की जवाबदेही तय करते हैं
थाईलैंड की तैयारियां अंतरराष्ट्रीय ब्लूप्रिंट से आगे जाती हैं। बैंक ऑफ थाईलैंड के मसौदा दिशानिर्देशों पर 18 मार्च 2025 तक जनता से सुझाव मांगे गए थे। इनमें धोखाधड़ी रोकने, निगरानी करने, प्रतिक्रिया देने, मामले का समाधान करने और प्रभावित ग्राहकों की मदद के लिए नीतियां प्रस्तावित थीं। इन्हें 1 अप्रैल 2025 से लागू करने की अस्थायी योजना थी। साथ ही म्यूल खातों और ग्राहक जांच से जुड़े उपाय भी प्रस्तावित थे।
म्यूल खाता बैंक या इलेक्ट्रॉनिक धन खाता होता है, जिसका इस्तेमाल अपराध से मिली रकम पाने और आगे भेजने के लिए किया जाता है। मसौदे में सेवा प्रदाताओं से ऐसे खातों के जोखिम का आकलन करने, ग्राहक लेन-देन पर लगातार नजर रखने और जोखिम वर्गीकरण को अपडेट करने को कहा गया था। प्रमाणीकरण की शर्तें लेन-देन, उत्पाद और सेवा चैनल के जोखिम के अनुरूप होनी थीं।
धोखाधड़ी से जुड़ी नीतियों और मापने योग्य प्रदर्शन लक्ष्यों के लिए निदेशक और वरिष्ठ अधिकारी जिम्मेदार होते। वाणिज्यिक बैंकों, विशेष वित्तीय संस्थानों और हस्तांतरण योग्य इलेक्ट्रॉनिक धन के प्रदाताओं से हर आवश्यकता पूरी करने की अपेक्षा थी। दूसरे सेवा प्रदाता अपनी सेवाओं के अनुरूप दिशानिर्देश लागू कर सकते थे।
ग्राहकों की मदद के उपायों में चौबीसों घंटे चलने वाले सहायता चैनल, तय समय में जवाब देने की शर्तें और ऐसी घटनाओं की केंद्रीय बैंक को सूचना देना शामिल था जिनसे बड़े पैमाने पर ग्राहकों को नुकसान पहुंचे या सेवा प्रदाता की साख प्रभावित हो। अन्य प्रदाताओं, एंटी-मनी लॉन्ड्रिंग ऑफिस और रॉयल थाई पुलिस के साथ जानकारी साझा करना भी मसौदे का हिस्सा था।
बैंक ऑफ थाईलैंड के लेखकों के बाद के विवरण में अप्रैल 2025 से लागू जवाबदेही ढांचे की बात है। निर्धारित धोखाधड़ी-रोधी मानकों को पूरा न करने वाले वित्तीय संस्थानों और अन्य सेवा प्रदाताओं को उससे हुए नुकसान की साझा जिम्मेदारी उठानी होगी। लेखकों के अनुसार, ग्राहकों पर यह साबित करने का बोझ डालने के बजाय कि सुरक्षा उपाय विफल रहे, सेवा प्रदाताओं को दिखाना होगा कि जरूरी उपाय लागू थे।
इस विवरण का अर्थ यह नहीं है कि धोखाधड़ी का हर पीड़ित अपने आप मुआवजे का हकदार हो जाता है। जिम्मेदारी लागू मानकों और इस बात पर निर्भर करती है कि सेवा प्रदाता ने उन्हें पूरा किया या नहीं। पहले मसौदे में दी गई समय-सारणी और बाद में लागू ढांचे का विवरण संबंधित उपायों से जुड़े हैं, लेकिन जरूरी नहीं कि वे नियमन के एक ही अंतिम पाठ से संबंधित हों।
नकदी, सोना और धोखाधड़ी के खिलाफ दर्ज प्रगति
10 सितंबर से लागू करने के लिए एक अलग क्षेत्रीय ढांचे की घोषणा की गई थी। इसमें केंद्रीय बैंक, वाणिज्यिक और सरकारी बैंक, भुगतान सेवा प्रदाता, बैंकिंग क्षेत्र से बाहर के ऋणदाता और 2,000 से अधिक मुद्रा विनिमय केंद्र शामिल थे। प्रतिभागियों को अवैध वित्तीय गतिविधियों या भ्रष्टाचार में मदद न करने की प्रतिबद्धता जतानी थी।
ठोस उपायों में 50 लाख बाट से अधिक की नकद जमा पर अतिरिक्त जांच और कम से कम 1 करोड़ बाट मूल्य की सोने की ईंटों की नकद खरीद पर कड़ी पाबंदियां शामिल थीं। इन नियंत्रणों का लक्ष्य उन माध्यमों को सीमित करना है जिनसे अवैध रकम सामान्य डिजिटल भुगतान खातों से बाहर भेजी जा सकती है।
विताई ने पिछले 12 महीनों में बड़ी नकद निकासी में 52% और बड़ी मात्रा में सोना निकालने में 70% की गिरावट का उल्लेख किया। इन बदलावों को धनशोधन गतिविधि में कमी के संकेत के तौर पर पेश किया गया, हालांकि निकासी की मात्रा से अपराध से मिली रकम का पूरा पैमाना नहीं मापा जा सकता।
धोखाधड़ी का अधिक प्रत्यक्ष संकेत उन भुगतानों के आंकड़े से मिला जिन्हें पीड़ितों ने खुद मंजूरी दी थी: 2026 की दूसरी तिमाही में नुकसान घटकर 1.8 अरब बाट रह गया, जो 2024 की इसी तिमाही से 80% कम था। इस कमी से संकेत मिलता है कि 2024 की दूसरी तिमाही में नुकसान करीब 9 अरब बाट था, यानी लगभग 7.2 अरब बाट की गिरावट।
तिमाही भुगतान धोखाधड़ी के इस आंकड़े की तुलना 2024 में थाईलैंड में धोखाधड़ी से हुए 1.76 अरब डॉलर के सालाना अनुमान से सीधे नहीं की जा सकती। अवधि, मुद्रा और श्रेणियां अलग हैं। इससे एक सीमित निष्कर्ष निकलता है: भुगतान धोखाधड़ी की इस श्रेणी में दर्ज नुकसान तेजी से घटा है, जबकि धोखाधड़ी की व्यापक समस्या पर ध्यान देना अब भी जरूरी है।
क्षेत्रीय कार्रवाई बताती है कि बैंक अकेले काम नहीं कर सकते
फिलीपींस उस समन्वय का एक समानांतर उदाहरण देता है जिसकी ब्लूप्रिंट में बात है। आसियान फाउंडेशन के कार्यकारी निदेशक पिती श्रीसांगनाम ने कहा है कि घोटाला केंद्र पहले कंबोडिया, थाईलैंड और वियतनाम में अधिक थे, लेकिन अब फिलीपींस, म्यांमार और तिमोर-लेस्ते तक फैल गए हैं।
ग्लोबल एंटी-स्कैम अलायंस के एक अध्ययन का हवाला देते हुए उन्होंने कहा कि करीब 80% फिलीपीनी लोगों से धोखेबाज संपर्क करते हैं। यह आंकड़ा बैंक ऑफ थाईलैंड के लेखकों द्वारा बताई गई दुनिया भर की 50% से 70% की सीमा से अधिक है। लेकिन सर्वेक्षण में शामिल आबादी और तरीके अलग हैं, इसलिए इन आंकड़ों को देशों की सटीक रैंकिंग नहीं माना जाना चाहिए।
स्कैम रेडी आसियान कार्यक्रम की योजना 2,000 मास्टर प्रशिक्षकों के नेटवर्क के जरिए 30 लाख लोगों तक पहुंचने की है। उस समय कार्यक्रम में 105 प्रशिक्षक थे, जो लक्ष्य का 5.25% है। फिलीपींस का कार्यक्रम बैंक मार्केटिंग एसोसिएशन ऑफ द फिलीपींस, गूगल और फिलीपींस के केंद्रीय बैंक समेत साझेदारों के जरिए करीब 10 लाख लोगों तक पहुंचने का लक्ष्य रखता है, जो क्षेत्रीय लक्ष्य का एक-तिहाई है।
बंगको सेंट्रल एनजी पिलिपिनास की डिप्टी गवर्नर बर्नाडेट रोमुलो-पुयात ने बताया कि जागरूकता से आगे बढ़ना क्यों जरूरी है:
घोटालों से लड़ने के लिए जागरूकता से ज्यादा जरूरी है। इसके लिए कार्रवाई और सहयोग की जरूरत है।
फिलीपींस के केंद्रीय बैंक ने एंटी-फाइनेंशियल अकाउंट स्कैमिंग एक्ट के तहत आने वाले मामलों में जानकारी साझा करने के लिए फिलीपींस की राष्ट्रीय पुलिस के साथ एक समझौते पर हस्ताक्षर भी किए। जांच, न्याय और प्रतिभूति प्राधिकरणों के साथ समझौतों के बाद पुलिस ऐसा समझौता करने वाली पांचवीं सरकारी एजेंसी बनी।
ये पहलें एक ही समस्या के अलग-अलग पहलुओं पर काम करती हैं: लोगों को बहकावे की पहचान करने में मदद देना, वित्तीय संस्थानों में धोखाधड़ी-रोधी नियंत्रण मजबूत करना और अपराध की गतिविधियों का पता लगाने के लिए जांचकर्ताओं को जरूरी जानकारी देना।
वित्तीय सुरक्षा थाईलैंड के व्यापक एजेंडे का हिस्सा है
विताई डिजिटल धोखाधड़ी रोकने को घरेलू स्तर की चार प्राथमिकताओं से जोड़ते हैं: घरेलू कर्ज, छोटे और मध्यम उद्यमों के लिए ऋण तक पहुंच, उचित लागत पर वित्तीय सेवाएं और धोखाधड़ी, घोटालों या भ्रष्टाचार से जुड़ा अवैध धन। इनका संबंध व्यावहारिक है। घोटाला परिवारों की बचत या उधार ली गई रकम हड़प सकता है, जबकि अपराधियों का पैसा उन सेवाओं से होकर गुजरता है जिनका वैध कारोबार भी इस्तेमाल करते हैं।
बैंक ऑफ थाईलैंड के लेखक भरोसे के लिए दो और खतरों की पहचान करते हैं। कुछ ही तकनीकी सेवा प्रदाताओं पर निर्भरता से एक ही व्यवधान कई संस्थानों का काम रोक सकता है, जैसा 2024 की क्राउडस्ट्राइक घटना में हुआ था। डिजिटल प्लेटफॉर्म उपयोगकर्ताओं के विकल्प सीमित कर सकते हैं, जबकि कृत्रिम बुद्धिमत्ता के फैसलों में इस्तेमाल पक्षपाती डेटा सीमित वित्तीय इतिहास वाले लोगों को बाहर कर सकता है।
ये मुद्दे आपराधिक धोखाधड़ी से अलग हैं, लेकिन बैठकों की थीम, "वित्तीय कल्याण के लिए सुरक्षित और समावेशी डिजिटल वित्त", को समझने में मदद करते हैं। अगर सेवाएं भरोसेमंद, निष्पक्ष या सुरक्षित न हों तो उन तक पहुंच का महत्व कम रह जाता है।
थाईलैंड की बैठक का एजेंडा डिजिटल और कृत्रिम बुद्धिमत्ता रूपांतरण, वैश्विक विखंडन के बीच लचीलापन, जलवायु अनुकूलन के लिए वित्त और जनसांख्यिकीय बदलाव तथा दीर्घायु अर्थव्यवस्था को भी शामिल करता है। विताई के अनुसार महामारी के बाद से औसत सालाना आर्थिक वृद्धि 2.4% रही है, जबकि 1997 के एशियाई वित्तीय संकट के बाद यह 5.3% थी। दोनों के बीच 2.9 प्रतिशत अंक का अंतर है। हालांकि, यह तुलना अलग-अलग आर्थिक अवधियों की है और इससे यह साबित नहीं होता कि धीमी वृद्धि का कारण धोखाधड़ी है।
समय-सारणी और आगे होने वाले फैसले
मुख्य तारीखें थाईलैंड की घरेलू तैयारियों और अंतरराष्ट्रीय शुरुआत को जोड़ती हैं:
- 18 मार्च 2025: डिजिटल धोखाधड़ी प्रबंधन के मसौदा दिशानिर्देशों पर जनता से सुझाव लेने की अवधि समाप्त हुई।
- अप्रैल 2025: बैंक ऑफ थाईलैंड के लेखकों के अनुसार, सेवा प्रदाताओं की जवाबदेही का ढांचा लागू हुआ।
- 10 सितंबर: अलग क्षेत्रीय प्रतिबद्धता और नकदी तथा सोने पर नियंत्रण लागू करने की घोषित तारीख।
- 12 अक्टूबर 2026: वार्षिक बैठकें शुरू होंगी और आसियान+3 मैक्रोइकोनॉमिक रिसर्च ऑफिस अपना धोखाधड़ी आकलन प्रकाशित करेगा।
- 13 अक्टूबर 2026: थाईलैंड के वित्त मंत्रालय का लचीलेपन पर प्रमुख आयोजन निर्धारित है।
- 14 अक्टूबर 2026: बैंकॉक ब्लूप्रिंट लॉन्च होना है।
- 18 अक्टूबर 2026: वार्षिक बैठकें समाप्त होने वाली हैं।
वित्त मंत्रालय के आयोजन में आईएमएफ की प्रबंध निदेशक क्रिस्टालिना जॉर्जीवा, विश्व बैंक समूह के अध्यक्ष अजय बंगा और फिनलैंड की उप प्रधानमंत्री तथा वित्त मंत्री रिइक्का पुउरा शामिल होंगी। उप प्रधानमंत्री और वित्त मंत्री एकनिति नितिथानप्रापास ने निवेश, तकनीक और थाई व्यवसायों के अवसरों के साथ धोखाधड़ी रोकने को भी प्राथमिकता दी है।
सबसे बड़ा अनसुलझा सवाल इसे लागू करने का है। ब्लूप्रिंट के पांच मुख्य क्षेत्रों का सार्वजनिक विवरण दिया गया है, लेकिन अलग-अलग देश सभी 12 विचारों को कानून, निगरानी, रकम वापसी की प्रक्रिया और नुकसान की जिम्मेदारी में कैसे बदलेंगे, यह अभी तय नहीं है। व्यावहारिक मार्गदर्शिका होने के कारण इसका प्रकाशन अपने आप दुनिया भर में लागू किए जा सकने वाले दायित्व नहीं बनाएगा।
थाईलैंड का संदेश है कि लॉन्च आगे के काम की शुरुआत होना चाहिए, सफलता की घोषणा नहीं। असली कसौटी यह होगी कि संस्थान कितनी तेजी से जानकारी साझा करते हैं, संदिग्ध हस्तांतरण रोकते हैं, प्रभावित ग्राहकों की मदद करते हैं और वैध वित्तीय सेवाओं तक पहुंच बनाए रखते हुए रकम वापस हासिल करते हैं।
मुख्य बिंदु
- आईएमएफ और विश्व बैंक समूह की वार्षिक बैठकों में बैंकॉक ब्लूप्रिंट 14 अक्टूबर 2026 को लॉन्च होने वाला है।
- इसमें डिजिटल धोखाधड़ी से निपटने के लिए 12 नीतिगत विचार और पांच मुख्य क्षेत्र हैं, लेकिन इससे बाध्यकारी अंतरराष्ट्रीय नियम नहीं बनेंगे।
- बैंक ऑफ थाईलैंड के लेखकों के अनुसार, थाईलैंड में 2024 में धोखाधड़ी से 1.76 अरब डॉलर का नुकसान हुआ।
- घोटाले के पीड़ितों द्वारा मंजूर किए गए भुगतानों से दर्ज नुकसान 2026 की दूसरी तिमाही में घटकर 1.8 अरब बाट रहा, जो दो साल पहले से 80% कम है।
- थाईलैंड में सेवा प्रदाताओं की जवाबदेही का ढांचा अप्रैल 2025 से लागू है। इसके तहत जिम्मेदारी तय सुरक्षा मानकों को पूरा न करने से जुड़ी है।
- आसियान+3 मैक्रोइकोनॉमिक रिसर्च ऑफिस समन्वित कार्रवाई की जरूरत बताता है, साथ ही कहता है कि पूरे वित्तीय तंत्र की स्थिरता पर असर के साक्ष्य सीमित हैं।