निवेश में तेजी, जबकि डेवलपरों की कमाई में गिरावट
2026 के पहले नौ महीनों में वियतनाम में 50.36 अरब डॉलर का पंजीकृत प्रत्यक्ष विदेशी निवेश आया, जो एक साल पहले की तुलना में 76.4% अधिक है। हालांकि, SSI रिसर्च के दायरे में शामिल औद्योगिक पार्क डेवलपरों का शुद्ध लाभ पहली छमाही में 40% गिरकर लगभग 4 ट्रिलियन वीएनडी रह गया, जबकि औद्योगिक भूमि की मांग में सुधार हुआ।
विषय-सूची
- निवेश में तेजी, जबकि डेवलपरों की कमाई में गिरावट
- निवेश के आंकड़े क्या मापते हैं
- पूंजी निवेश में विनिर्माण क्षेत्र आगे
- दोनों क्षेत्रों में भूमि की मांग में सुधार
- लीजिंग मजबूत होने के बावजूद मुनाफा क्यों घटा
- नए पार्कों के लिए लागत का हिसाब कठिन
- नई आपूर्ति के बीच किरायेदारों के फैसले सतर्क
- सुधार से पहले लीजिंग में आई थी सुस्ती
- कंपनियों का प्रदर्शन अलग-अलग, मुआवजा आय का अलग स्रोत
- मुख्य बातें
यह अंतर निवेश घोषणाओं और कारखानों के निर्माण के बीच देरी से कहीं अधिक को दर्शाता है। डेवलपरों को एक साल पहले दर्ज किए गए बड़े भूमि सौदों के अभाव, ब्याज खर्च बढ़ने, राजस्व लेखांकन में बदलाव और विकास लागत में वृद्धि का सामना करना पड़ रहा है। SSI के अनुसार, मौजूदा पार्कों में 50% से अधिक मार्जिन हासिल किया जा सकता है, जबकि नई परियोजनाओं में यह केवल 30% से 35% हो सकता है।
फिर भी, 9 अक्टूबर 2026 की तारीख वाली SSI रिसर्च की अक्टूबर क्षेत्रीय रिपोर्ट में चुनिंदा ऑपरेटरों और बागान भूमि को अन्य उपयोगों में बदलने वाली रबर कंपनियों के प्रति सकारात्मक निवेश दृष्टिकोण बरकरार रखा गया है। इनकी पसंद में विग्लासेरा और आईडीआईसीओ शामिल हैं, जिनकी कमाई उन डेवलपरों में आई गिरावट के बावजूद बढ़ी, जिन पर रिपोर्ट में नजर रखी गई है।
मुख्य फर्क जगह की मांग और उस जगह को उपलब्ध कराने के समय तथा उससे होने वाले मुनाफे के बीच है। विदेशी निवेश, हस्ताक्षरित लीज, भूमि हस्तांतरण और घोषित कमाई निवेश चक्र के अलग-अलग चरणों को मापते हैं। जरूरी नहीं कि एक ही रिपोर्टिंग अवधि में इनमें समान बदलाव दिखे।
निवेश के आंकड़े क्या मापते हैं
राष्ट्रीय सांख्यिकी कार्यालय ने 3 अक्टूबर को बताया कि जनवरी से सितंबर के दौरान वितरित विदेशी निवेश 21.07 अरब डॉलर रहा, जो 12.1% अधिक है और इस अवधि में पांच साल का उच्चतम स्तर है। क्षेत्रीय विश्लेषण में उद्धृत 21.1 अरब डॉलर का आंकड़ा इसी कुल राशि का पूर्णांकित रूप है।
पंजीकृत निवेश, वितरित निवेश की तुलना में कहीं तेजी से बढ़ा। पंजीकरण निवेश प्रतिबद्धताओं को दर्ज करता है, जबकि वितरण वास्तव में लगाई गई पूंजी को मापता है। यह अंतर समझाता है कि एफडीआई के सुर्खियों में छाए आंकड़े में उछाल से औद्योगिक पार्कों की कमाई में तुरंत उतनी ही वृद्धि क्यों नहीं होती।
3,108 परियोजनाओं में नया पंजीकृत निवेश कुल 29.24 अरब डॉलर रहा। परियोजनाओं की संख्या 6.2% बढ़ी, जबकि उनमें पंजीकृत पूंजी एक साल पहले के स्तर से 2.4 गुना रही। मौजूदा 948 परियोजनाओं ने 14.15 अरब डॉलर की अतिरिक्त पूंजी पंजीकृत कराई, जो 25.1% अधिक है। पूंजी योगदान और शेयर खरीद के तहत 2,335 लेनदेन में 6.97 अरब डॉलर का निवेश हुआ, जो मूल्य के लिहाज से 44% अधिक है।
इन श्रेणियों का संपत्ति की मांग पर असर भी अलग-अलग होता है। किसी नई विनिर्माण परियोजना को कारखाने के लिए जगह की जरूरत हो सकती है, जबकि शेयर खरीद से स्वामित्व बदल सकता है और अतिरिक्त भूमि की जरूरत नहीं पड़ती। इसलिए कुल पंजीकृत एफडीआई को नई औद्योगिक जगह की जरूरत का सीधा माप नहीं माना जा सकता।
पूंजी निवेश में विनिर्माण क्षेत्र आगे
विनिर्माण और प्रसंस्करण क्षेत्र को वितरित निवेश में 17.4 अरब डॉलर मिले, जो कुल का 82.6% है। रियल एस्टेट को 1.59 अरब डॉलर, यानी 7.5% मिले, जबकि बिजली, गैस, भाप और एयर कंडीशनिंग के उत्पादन तथा वितरण क्षेत्र को 723.4 मिलियन डॉलर मिले।
नई प्रतिबद्धताओं का बंटवारा इतना संकेंद्रित नहीं था। विनिर्माण और प्रसंस्करण क्षेत्र को 13.38 अरब डॉलर, यानी नए पंजीकृत निवेश का 45.8% मिला, जबकि परिवहन और भंडारण क्षेत्र को 5.14 अरब डॉलर, यानी 17.6% मिले। इस तरह वितरित निवेश में विनिर्माण की हिस्सेदारी, नए पंजीकरण में उसकी हिस्सेदारी से 36.8 प्रतिशत अंक अधिक थी, हालांकि दोनों आंकड़े निवेश के अलग-अलग चरणों को दर्शाते हैं।
नए पंजीकृत निवेश का सबसे बड़ा स्रोत सिंगापुर रहा, जहां से 9.26 अरब डॉलर आए। इसके बाद दक्षिण कोरिया से 5.70 अरब डॉलर और लक्जमबर्ग से 4.99 अरब डॉलर आए। सिंगापुर और दक्षिण कोरिया की हिस्सेदारी क्रमशः 31.7% और 19.5% रही, जो मिलकर नए पंजीकरण का 51.2% है। ये वियतनाम में आने वाले निवेश के स्रोत हैं, न कि वे गंतव्य जहां वियतनामी एफडीआई जा रहा है।
वास्तव में लगाई गई पूंजी में विनिर्माण क्षेत्र की बड़ी हिस्सेदारी औद्योगिक सुविधाओं की मांग को समर्थन देती है। लेकिन इससे यह तय नहीं होता कि पार्क संचालकों को किरायेदार कब मिलेंगे, भूमि हस्तांतरण कब पूरा होगा या राजस्व कब दर्ज किया जाएगा।
दोनों क्षेत्रों में भूमि की मांग में सुधार
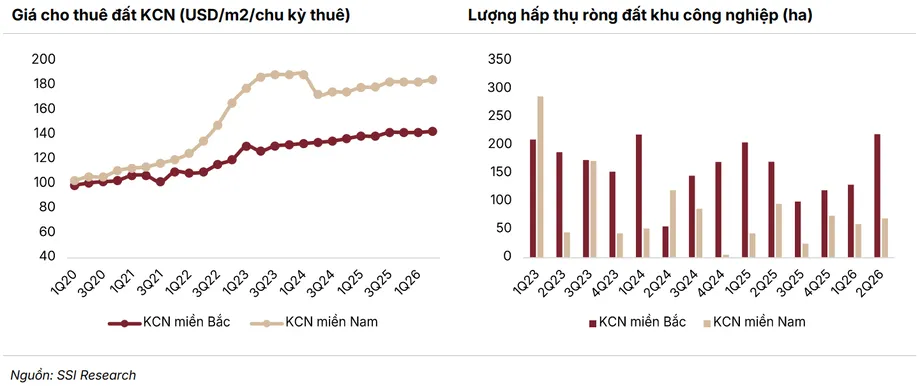
उत्तरी वियतनाम में 2026 की दूसरी तिमाही में औद्योगिक भूमि का शुद्ध अवशोषण लगभग 217 हेक्टेयर रहा, जबकि पहली तिमाही में यह 134 हेक्टेयर था। यानी 83 हेक्टेयर या लगभग 62% की वृद्धि हुई। यह 2024 की पहली तिमाही में दर्ज 218 हेक्टेयर के बाद सबसे मजबूत तिमाही नतीजा है।
शुद्ध अवशोषण किसी अवधि में उपयोग में ली गई औद्योगिक भूमि की वृद्धि को मापता है। यह निवेश पंजीकरण की तुलना में संपत्ति बाजार की गतिविधि का अधिक करीबी संकेत देता है, हालांकि इससे यह तय नहीं होता कि हर डेवलपर कितना राजस्व दर्ज कर सकता है।
दक्षिण में दूसरी तिमाही का अवशोषण 67 हेक्टेयर रहा, जो पिछली तिमाही के 57 हेक्टेयर और एक साल पहले के 10 हेक्टेयर से अधिक है। सालाना वृद्धि 57 हेक्टेयर रही और भूमि का उपयोग पहले के स्तर से 6.7 गुना हो गया। तिमाही आधार पर वृद्धि अपेक्षाकृत कम, लगभग 17.5% रही।
औसत मांग किराये भी बढ़े। उत्तर में औद्योगिक भूमि का किराया प्रति लीज अवधि 143 डॉलर प्रति वर्ग मीटर रहा, जो एक साल पहले की तुलना में 2.9% अधिक है। दक्षिण में यह 185 डॉलर रहा, जो 3.7% अधिक है। ये दरें पूरी लीज अवधि के लिए हैं, एक साल के लिए नहीं। दक्षिण में मांग किराया प्रति वर्ग मीटर 42 डॉलर अधिक था, यानी उत्तर के औसत से लगभग 29% ज्यादा। हालांकि, ये आंकड़े यह नहीं बताते कि अलग-अलग भूखंडों की लीज अवधि या विशेषताएं समान हैं।
लीजिंग मजबूत होने के बावजूद मुनाफा क्यों घटा
SSI के दायरे में शामिल औद्योगिक पार्क डेवलपरों का पहली छमाही का संयुक्त शुद्ध राजस्व 20.2% गिरकर लगभग 38 ट्रिलियन वीएनडी रह गया। शुद्ध लाभ इससे भी अधिक, 40% गिरकर करीब 4 ट्रिलियन वीएनडी रहा। इस समूह को वियतनाम में काम कर रहे हर औद्योगिक पार्क कारोबार के बराबर नहीं समझना चाहिए।
बीसीएम नाम से कारोबार करने वाली बेकामेक्स का राजस्व 65% गिरकर 1.66 ट्रिलियन वीएनडी और शुद्ध लाभ 82.7% गिरकर 320 अरब वीएनडी रहा। किन्ह बाक सिटी, यानी केबीसी, का राजस्व 46% गिरकर 1.93 ट्रिलियन वीएनडी रहा, जबकि कर-पश्चात लाभ 79.2% घटकर 260 अरब वीएनडी रह गया।
सोनादेजी चाऊ डुक, यानी एसजेडसी, का राजस्व 63% गिरकर 234 अरब वीएनडी और शुद्ध लाभ 83.7% घटकर 36 अरब वीएनडी रहा। SSI के अनुसार, बीसीएम, केबीसी और डी2डी के कमजोर प्रदर्शन की बड़ी वजह एक साल पहले हुए बड़े भूमि सौदों जैसे सौदों का अभाव और ब्याज लागत में वृद्धि थी।
एसजेडसी और सोनादेजी, यानी एसएनजेड, पर भी लीज अवधि में समान रूप से राजस्व दर्ज करने के तरीके का असर पड़ा। इस पद्धति में लीज से मिलने वाला राजस्व शुरुआत में एकमुश्त दर्ज करने के बजाय कई रिपोर्टिंग अवधियों में बांटा जाता है। इसलिए किसी छमाही में कम लाभ, व्यावसायिक प्रदर्शन के साथ-साथ लेखांकन के समय का भी नतीजा हो सकता है।
इन वजहों से कमाई में गिरावट अप्रासंगिक नहीं हो जाती। वित्तपोषण लागत बढ़ने और कम बड़े सौदों को दर्ज किए जाने का घोषित रिटर्न पर अब भी असर पड़ता है। लेकिन ये बातें दिखाती हैं कि इस गिरावट को केवल इस बात का सबूत नहीं माना जा सकता कि विनिर्माताओं ने औद्योगिक भूमि तलाशना बंद कर दिया है।
नए पार्कों के लिए लागत का हिसाब कठिन
SSI का अनुमान है कि नए औद्योगिक पार्कों में मार्जिन 30% से 35% हो सकता है, जबकि स्थापित पार्कों में यह 50% से अधिक है। 50% को संदर्भ मानें तो अंतर पहले ही 15 से 20 प्रतिशत अंक का है। मौजूदा पार्कों का मार्जिन इससे अधिक होने पर यह अंतर और बढ़ जाता है।
भूमि मुआवजा, साइट की सफाई और बुनियादी ढांचे का निर्माण लागत पर मुख्य दबाव हैं। SSI के अनुसार, प्रशासनिक सीमाओं में बदलाव और प्रांतों के विलय से मुआवजे की लागत बढ़ी है। रेत, पत्थर, सीमेंट और भराव सामग्री जैसी प्रमुख निर्माण सामग्रियों के दाम एक साल पहले से करीब 20% बढ़े हैं।
यह वृद्धि उत्तर में मांग किराये की 2.9% और दक्षिण में 3.7% सालाना बढ़त से कहीं अधिक है। ये आंकड़े लागत और राजस्व के अलग-अलग आधार पर हैं, इसलिए इन्हें घटाकर मार्जिन नहीं निकाला जा सकता। फिर भी, ये दिखाते हैं कि किराये में मामूली वृद्धि नई विकसित भूमि से मिलने वाले रिटर्न को बचाने के लिए पर्याप्त क्यों नहीं हो सकती।
SSI को उम्मीद है कि 2027 में औद्योगिक पार्कों के किराये मोटे तौर पर स्थिर रहेंगे, क्योंकि नई परियोजनाएं किरायेदारों के लिए प्रतिस्पर्धा करेंगी। स्थापित संचालकों को फायदा है, क्योंकि उनके पास पहले से भूमि और बुनियादी ढांचा मौजूद है। वे नई परियोजना जैसी पूरी विकास लागत उठाए बिना मौजूदा क्षमता को किराये पर दे सकते हैं।
नई आपूर्ति के बीच किरायेदारों के फैसले सतर्क
सीबीआरई का अनुमान है कि 2026 की चौथी तिमाही से 2027 तक लगभग 1,347 हेक्टेयर औद्योगिक भूमि बाजार में आएगी। उत्तर में 664 हेक्टेयर और दक्षिण में 683 हेक्टेयर नई आपूर्ति का अनुमान है, यानी दोनों क्षेत्रों में लगभग बराबर बंटवारा।
उत्तर में बक निन्ह, थाई गुयेन, हाई फोंग और हंग येन में नई आपूर्ति आने की उम्मीद है। दक्षिण में डोंग नाई, बिन्ह डुओंग, लॉन्ग आन, ताय निन्ह और बा रिया वुंग ताऊ में नई भूमि आने का अनुमान है। अधिक क्षमता से विस्तार कर रहे विनिर्माताओं को ज्यादा विकल्प मिलेंगे, लेकिन नए पार्क भरने की कोशिश कर रहे डेवलपरों के बीच प्रतिस्पर्धा भी बढ़ेगी।
SSI का अनुमान है कि उसके दायरे में शामिल कंपनियों के नए लीज अनुबंध और समझौता ज्ञापन 2027 में कुल लगभग 1,000 हेक्टेयर के होंगे, जो 18.6% की वृद्धि है। समझौता ज्ञापन में प्रस्तावित समझौता दर्ज होता है; इसे पूरे हो चुके भूमि हस्तांतरण या दर्ज राजस्व के बराबर नहीं मानना चाहिए।
चीन, ताइवान और हांगकांग के किरायेदार महत्वपूर्ण बने रहने की उम्मीद है, खासकर दूसरे दर्जे के औद्योगिक स्थानों में। विदेशी निवेश वाली विनिर्माण कंपनियों का विस्तार और स्थानांतरण, उत्पादन केंद्रों का विविधीकरण तथा बुनियादी ढांचे में सुधार से लीजिंग की संभावनाओं को समर्थन मिलता है।
अमेरिकी टैरिफ को लेकर अनिश्चितता अब भी इस बात को प्रभावित कर रही है कि किरायेदार पूंजी लगाने का फैसला कैसे करते हैं। कुछ निवेशक बड़ी परियोजनाएं तुरंत शुरू करने के बजाय पहले से बने कारखाने चुन रहे हैं। इससे वे कम निवेश के साथ शुरुआत कर सकते हैं, लेकिन SSI के अनुसार, यह बदलाव औद्योगिक भूमि डेवलपरों के राजस्व और लाभ दर्ज होने में देरी कर सकता है।
सुधार से पहले लीजिंग में आई थी सुस्ती
कमाई और लीजिंग के बीच अंतर SSI रिसर्च की 23 दिसंबर की दिसंबर 2025 की रिपोर्ट में भी दिखा था। सूचीबद्ध औद्योगिक पार्क डेवलपरों का तीसरी तिमाही का राजस्व 19% बढ़कर 21.8 ट्रिलियन वीएनडी और शुद्ध लाभ 59% बढ़कर 5.2 ट्रिलियन वीएनडी रहा, जबकि समझौता ज्ञापन और नए लीज 27% घटे।
रिपोर्ट ने मजबूत कमाई की एक वजह आईडीसी, एनटीसी और केबीसी में बेची गई वस्तुओं की कम लागत और रबर से जुड़ी कंपनियों जीवीआर, पीएचआर और डीपीआर के लाभ को बताया। साथ ही, इसमें लीजिंग के सुस्त फैसलों, छोटी परियोजनाओं और पहले से बने कारखानों को प्राथमिकता दिए जाने को लेकर चेतावनी दी गई।
दिसंबर के आकलन में माल के अन्य देशों के जरिए भेजे जाने से जुड़े जोखिमों पर चर्चा करते हुए वियतनामी निर्यात पर संभावित 40% टैरिफ का जिक्र किया गया था। साथ ही, भारत पर लगभग 25% और आसियान के अन्य देशों पर 19% दरों का उल्लेख था। ये आंकड़े उस समय रिपोर्ट के आकलन को दर्शाते हैं, न कि 2026 में हर खेप पर लागू टैरिफ की पुष्टि को।
SSI ने एक्सप्रेसवे, रिंग रोड, सर्कुलर 33/2025 और संशोधित निवेश कानून को दीर्घकालीन निवेश परिदृश्य के लिए सहायक बताया। घटनाक्रम दिखाता है कि लीजिंग में कमजोरी कमाई में गिरावट से पहले आ सकती है, ठीक वैसे ही जैसे मांग में सुधार के बाद दर्ज लाभ बढ़ सकता है:
- तीसरी तिमाही 2025: सूचीबद्ध डेवलपरों की कमाई बढ़ी, जबकि नए लीज और समझौता ज्ञापन 27% घटे।
- 23 दिसंबर 2025: SSI ने चेतावनी दी कि लीज को धीरे-धीरे दर्ज किए जाने से बीसीएम, आईडीसी, वीजीसी और एसजेडसी की 2026 की कमाई कमजोर हो सकती है।
- दूसरी तिमाही 2026: औद्योगिक भूमि का अवशोषण उत्तर में 217 हेक्टेयर और दक्षिण में 67 हेक्टेयर तक पहुंचा।
- 3 अक्टूबर 2026: राष्ट्रीय सांख्यिकी कार्यालय ने पहले नौ महीनों में 21.07 अरब डॉलर के निवेश वितरण की जानकारी दी।
- 2026 की चौथी तिमाही से 2027 तक: लगभग 1,347 हेक्टेयर अतिरिक्त औद्योगिक भूमि बाजार में आने का अनुमान है।
कंपनियों का प्रदर्शन अलग-अलग, मुआवजा आय का अलग स्रोत
आईडीआईसीओ का पहली छमाही का शुद्ध लाभ 20.2% बढ़कर 1 ट्रिलियन वीएनडी रहा, जबकि विग्लासेरा का लाभ 37.5% बढ़कर 1.15 ट्रिलियन वीएनडी हुआ। भूमि लीजिंग में मजबूती और निर्माण सामग्री की मांग में सुधार ने उनके नतीजों को सहारा दिया। उनकी बढ़त दिखाती है कि क्षेत्र के औसत आंकड़ों के पीछे कंपनियों के प्रदर्शन में बड़ा अंतर छिपा है।
आकर्षक मूल्यांकन और मजबूत परिचालन नकदी प्रवाह के कारण SSI की पसंद वीजीसी और आईडीसी हैं। उसके अनुसार, इससे टिकाऊ नकद लाभांश देने में मदद मिलती है। यह आकलन दिसंबर 2025 में केबीसी, पीएचआर और जीवीआर को प्राथमिकता देने से अलग है। यह उसकी पहले की उस चेतावनी से भी अलग है कि आईडीसी और वीजीसी की 2026 की कमाई कमजोर हो सकती है।
SSI का अनुमान है कि 2027 में विग्लासेरा की कमाई 29% बढ़ेगी। इसमें सोंग कोंग II और ट्रान येन के साथ फु हा, थुआन थान और येन फोंग IIC का योगदान होगा। यह परियोजनाओं की गतिविधियों पर निर्भर पूर्वानुमान है, पहले से हासिल नतीजा नहीं।
रबर कंपनियों की कमाई का स्रोत अलग है। जीवीआर का पहली छमाही का लाभ 72.8% और फुओक होआ रबर, यानी पीएचआर, का 232.5% बढ़ा। SSI को उम्मीद है कि बागान भूमि का उपयोग बदलने के लिए मिलने वाला मुआवजा जीवीआर, पीएचआर और डीपीआर को समर्थन देता रहेगा। रिपोर्ट के अनुसार, पीएचआर और डीपीआर से नकद लाभांश प्रतिफल 8% से 11% है।
मुआवजे से होने वाली आय, औद्योगिक भूमि को नियमित रूप से लीज पर देने से मिलने वाली आय से अलग है। यह भूमि उपयोग बदलने और भुगतान के समय पर निर्भर करती है, जबकि लाभांश प्रतिफल शेयर के दाम और वितरण पर निर्भर करता है। इनमें से किसी को भी हर साल मिलने वाला निश्चित रिटर्न नहीं मानना चाहिए।
SSI का अनुमान है कि भूमि उपयोग बदलने वाली उसके दायरे की औद्योगिक पार्क और रबर कंपनियों का 2027 का संयुक्त शुद्ध लाभ 22.3 ट्रिलियन वीएनडी होगा, जो 12.4% अधिक है। इस व्यापक पूर्वानुमान की तुलना औद्योगिक पार्क डेवलपरों के 2026 की पहली छमाही के 4 ट्रिलियन वीएनडी लाभ से सीधे नहीं की जा सकती। अहम सवाल यह हैं कि समझौते कितनी जल्दी भूमि हस्तांतरण में बदलते हैं, नई आपूर्ति किराये को स्थिर रखती है या नहीं, और विकास लागत में वृद्धि से सुधरती मांग के बावजूद कितना मुनाफा घटता है।
मुख्य बातें
- 2026 के पहले नौ महीनों में वियतनाम में 50.36 अरब डॉलर का एफडीआई पंजीकृत हुआ, जो 76.4% अधिक है, जबकि वितरित निवेश 12.1% बढ़कर 21.07 अरब डॉलर रहा।
- SSI के दायरे में शामिल औद्योगिक पार्क डेवलपरों का पहली छमाही का शुद्ध लाभ 40% गिरकर लगभग 4 ट्रिलियन वीएनडी रहा।
- दूसरी तिमाही में दोनों क्षेत्रों में भूमि अवशोषण सुधरा और उत्तर में 217 हेक्टेयर तथा दक्षिण में 67 हेक्टेयर तक पहुंचा।
- नए पार्कों में मार्जिन 30% से 35% रहने का अनुमान है, जबकि स्थापित पार्कों में यह 50% से अधिक है।
- 2026 के आखिर से 2027 तक लगभग 1,347 हेक्टेयर नई आपूर्ति आने का अनुमान है, जबकि SSI को 2027 में किराये मोटे तौर पर स्थिर रहने की उम्मीद है।
- आईडीआईसीओ और विग्लासेरा की पहली छमाही की कमाई बढ़ी। रबर भूमि के उपयोग में बदलाव का मुआवजा जीवीआर, पीएचआर और डीपीआर के लिए लाभ का अलग स्रोत है।
- SSI ने अपने दायरे में शामिल औद्योगिक पार्क और रबर भूमि उपयोग परिवर्तन कंपनियों के 2027 के संयुक्त लाभ का अनुमान 22.3 ट्रिलियन वीएनडी लगाया है, जो 12.4% अधिक है।