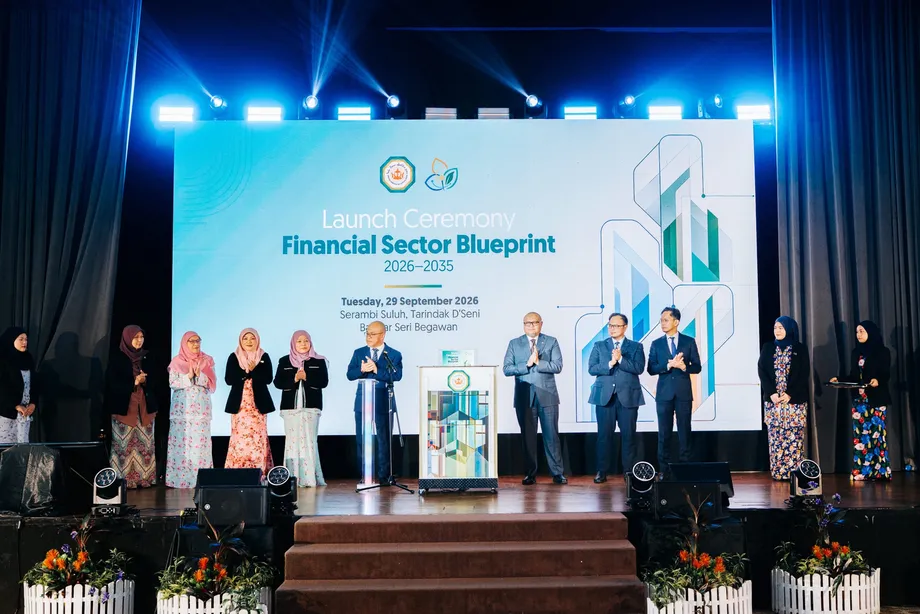
ब्रुनेई के वित्तीय क्षेत्र के लिए नया दशक
ब्रुनेई दारुस्सलाम ने 29 सितंबर, 2026 को अपनी वित्तीय क्षेत्र रूपरेखा 2026–2035 पेश की। इस दौरान व्यवसायों को बैंक वित्तपोषण BND6.2 अरब तक पहुंच गया, जो 2016 के स्तर से दोगुना है। 2025 में पूरी वित्तीय प्रणाली की कुल परिसंपत्तियां BND25.9 अरब थीं। दूसरी रूपरेखा ऐसे क्षेत्र की दिशा तय करती है जो सकल घरेलू उत्पाद में लगभग छह प्रतिशत का योगदान देता है, लेकिन उसे अब भी अधिक विकसित पूंजी बाजारों, वित्तपोषण तक व्यापक पहुंच और तेज डिजिटल अपनाने की जरूरत है।
विषय-सूची
- ब्रुनेई के वित्तीय क्षेत्र के लिए नया दशक
- विकास के आंकड़े क्या बताते हैं
- स्थिरता के दायरे में तीन लक्ष्य
- वित्त तक पहुंच और उपभोक्ता संरक्षण
- स्थिरता और इस्लामी वित्त
- भुगतान, ऋण आंकड़े और साइबर सुरक्षा
- पहली रूपरेखा से आगे बढ़ती प्राथमिकताएं
- धीमी अर्थव्यवस्था से बढ़ती चुनौती
- योजना को अमल में कौन लाएगा
- आगे के पड़ाव और जरूरी उपाय
- मुख्य बिंदु
इसका शुभारंभ बंदर सेरी बेगावान के तरिंदक द'सेनी स्थित दीवान सेरांबी सुलुह में हुआ। आर्थिक नीतियों के समन्वय मंत्री, अर्थव्यवस्था, व्यापार और उद्योग मंत्री तथा ब्रुनेई दारुस्सलाम केंद्रीय बैंक बोर्ड के अध्यक्ष दातो सेरी सेतिया डॉ. हाजी अब्दुल मनाफ बिन हाजी मेटुसिन ने योजना का उद्घाटन किया।
ब्रुनेई दारुस्सलाम केंद्रीय बैंक (BDCB) द्वारा प्रकाशित वित्तीय क्षेत्र रूपरेखा में मौद्रिक और वित्तीय स्थिरता को विकास के केंद्र में रखा गया है। इसके तीन रणनीतिक स्तंभों में प्रगतिशील और नवोन्मेषी वित्तीय क्षेत्र, वित्त के माध्यम से स्थिरता, और प्रौद्योगिकी-सक्षम आधुनिक वित्तीय बुनियादी ढांचा शामिल हैं।
यह योजना देश की राष्ट्रीय विकास परिकल्पना वावासन ब्रुनेई 2035 और आर्थिक रूपरेखा का समर्थन करती है। व्यावहारिक चुनौती यह है कि वित्तीय क्षेत्र के बढ़ते संसाधनों को निवेश, व्यवसाय विस्तार और अधिक लोगों तक पहुंचने वाली सेवाओं में बदला जाए, बिना वित्तीय स्थिरता को कमजोर किए।
विकास के आंकड़े क्या बताते हैं
पिछले दशक में पूरी वित्तीय प्रणाली की परिसंपत्तियों में औसतन 2.3 प्रतिशत वार्षिक वृद्धि हुई और 2025 में वे BND25.9 अरब तक पहुंच गईं। 2026 की पहली छमाही में व्यवसायों को वित्तपोषण BND6.2 अरब रहा। यह आंकड़ा 2016 के स्तर से दोगुना था, इसलिए उस समय का वित्तपोषण कुल लगभग BND3.1 अरब रहा होगा।
तुलना से संकेत मिलता है कि इस अवधि में व्यवसायों को वित्तपोषण, वित्तीय परिसंपत्तियों की तुलना में तेजी से बढ़ा। हालांकि, दोनों आंकड़ों की रिपोर्टिंग अवधि और दायरा अलग-अलग हैं: एक बैंकों द्वारा दिए गए वित्तपोषण को मापता है, जबकि दूसरा पूरी वित्तीय प्रणाली की परिसंपत्तियों को। इसलिए इन्हें ऋण के सटीक हिस्से के रूप में नहीं देखा जाना चाहिए।
सकल घरेलू उत्पाद में क्षेत्र का योगदान एक दशक पहले के औसत 5.6 प्रतिशत से बढ़कर लगभग छह प्रतिशत हो गया, यानी 0.4 प्रतिशत अंक की वृद्धि। इससे अर्थव्यवस्था में क्षेत्र की भूमिका बड़ी हुई है, हालांकि यह बदलाव व्यवसायों को वित्तपोषण दोगुना होने की तुलना में अधिक मामूली है।
अब्दुल मनाफ ने कहा कि इस क्षेत्र में मजबूत पूंजीकरण, पर्याप्त नकदी और परिसंपत्तियों की बेहतर गुणवत्ता है। पूंजीकरण से आशय नुकसान सहने के लिए उपलब्ध वित्तीय सुरक्षा-भंडार से है, जबकि नकदी का संबंध भुगतान की मांग पूरी करने की क्षमता से है। परिसंपत्ति गुणवत्ता से, अन्य बातों के साथ, यह पता चलता है कि कर्जदार कितनी भरोसेमंद तरीके से अपना वित्तपोषण चुकाते हैं।
अपने मुख्य भाषण में मंत्री ने आगाह किया कि इन मजबूती के पहलुओं को सुधार धीमा करने का कारण नहीं मानना चाहिए:
हम आत्मसंतुष्ट नहीं रह सकते।
उन्होंने अगले चरण की प्राथमिकताओं में निजी क्षेत्र की मजबूत वृद्धि, अधिक विकसित पूंजी बाजार, व्यवसायों के लिए वित्तपोषण तक बेहतर पहुंच और डिजिटल तकनीक को तेजी से अपनाना शामिल किया।
स्थिरता के दायरे में तीन लक्ष्य
BDCB ने नई रूपरेखा के तीन लक्ष्य तय किए हैं: मौद्रिक और वित्तीय स्थिरता की रक्षा करना, भविष्य की जरूरतों को ध्यान में रखते हुए विकास को गति देना, और बदलाव के लिए वित्तीय पारिस्थितिकी तंत्र को तैयार करना। इसकी घोषित परिकल्पना में लचीलेपन और नवाचार को टिकाऊ आर्थिक विकास तथा समावेशी सामाजिक कल्याण से जोड़ा गया है।
पहला रणनीतिक स्तंभ अधिक विविध और जरूरतों के अनुरूप प्रतिक्रिया देने वाला वित्तीय पारिस्थितिकी तंत्र बनाने का प्रयास करता है। इसमें बाजार विकास, वित्तीय समावेशन, नवाचार और वित्तीय साक्षरता को एक ही एजेंडे में शामिल किया गया है। इससे वित्तीय उत्पादों की उपलब्धता और उन्हें समझने तथा इस्तेमाल करने की परिवारों व व्यवसायों की क्षमता को जोड़ा गया है।
दूसरा स्तंभ पर्यावरण, सामाजिक और शासन संबंधी सिद्धांतों, जिन्हें ESG कहा जाता है, तथा स्थिरता से जुड़े जोखिमों को वित्तीय गतिविधियों में शामिल करता है। तीसरा स्तंभ उन बुनियादी सुविधाओं से जुड़ा है जो सेवाओं को सुरक्षित और कुशलता से चलने देती हैं। इसमें भुगतान, प्रौद्योगिकी अपनाना और संस्थागत क्षमताएं शामिल हैं।
इसलिए स्थिरता तीनों स्तंभों की शर्त है, न कि विस्तार के बाद विचार किया जाने वाला कोई अलग उद्देश्य। रूपरेखा के अनुसार विकास और नवाचार को मजबूत नियमन और सुरक्षित प्रणालियों के साथ आगे बढ़ना चाहिए।
वित्त तक पहुंच और उपभोक्ता संरक्षण
पहले स्तंभ के तहत BDCB की योजना डिजिटलकरण को बढ़ावा देने, वित्तीय साक्षरता मजबूत करने और उपभोक्ता संरक्षण बेहतर बनाने की है। लक्ष्य ऐसी वित्तीय सेवाएं देना है जो अधिक सुलभ, कुशल और समावेशी हों, साथ ही बाजार अधिक अवसर उपलब्ध कराएं।
वित्तीय साक्षरता महत्वपूर्ण है, क्योंकि केवल पहुंच से यह सुनिश्चित नहीं होता कि ग्राहक किसी उत्पाद की लागत, जोखिम या भुगतान की जिम्मेदारियों को समझता है। उपभोक्ता संरक्षण उन संस्थानों के आचरण से संबंधित है जो ये उत्पाद उपलब्ध कराते हैं। दोनों प्राथमिकताएं वित्तीय सेवाओं के अधिक इस्तेमाल को ग्राहक अनुभव की गुणवत्ता से जोड़ती हैं।
वित्तीय उपभोक्ताओं के साथ उचित व्यवहार को लेकर BDCB की आवश्यकताएं मार्च 2027 से लागू होने वाली हैं। यह रूपरेखा अवधि की शुरुआत के करीब एक ठोस नियामकीय पड़ाव है। इससे वित्तीय संस्थानों के लिए 2035 की अंतिम समय-सीमा से पहले की तारीख तय होती है, हालांकि शुभारंभ के विवरण में इन आवश्यकताओं को पूरी तरह नहीं बताया गया है।
व्यवसायों के मामले में वित्तपोषण का कुल आंकड़ा बढ़े हुए समर्थन को दिखाता है, लेकिन यह नहीं बताता कि उसका वितरण कैसे हुआ। बड़ी कंपनियों और छोटे या मध्यम उद्यमों के बीच, या पुराने कर्जदारों और पहली बार वित्तपोषण चाहने वाली कंपनियों के बीच कोई ब्योरा नहीं दिया गया है। यह आकलन करने में ये अंतर अहम होंगे कि वित्त तक पहुंच वास्तव में व्यापक हुई है या नहीं।
स्थिरता और इस्लामी वित्त
स्थिरता से जुड़े स्तंभ में ESG सिद्धांतों और स्थिरता संबंधी जोखिमों को ब्रुनेई के पूरे वित्तीय क्षेत्र में शामिल करने का आह्वान किया गया है। BDCB ने नैतिक निवेश प्रथाओं और जिम्मेदार प्रबंधन को लक्ष्य बताया है। यह वित्तीय गतिविधियों को राष्ट्रीय स्थिरता एजेंडे और अंतरराष्ट्रीय प्रथाओं के अनुरूप करता है।
अब्दुल मनाफ ने नवीकरणीय ऊर्जा और स्थिरता से जुड़ी अन्य परियोजनाओं को वित्तपोषण के संभावित अवसर बताया। यह दृष्टिकोण केवल अलग-अलग परियोजनाओं को धन देने तक सीमित नहीं है: इसमें वित्तीय संस्थानों से निवेश का मूल्यांकन और जोखिम प्रबंधन करते समय पर्यावरण, समाज और शासन से जुड़े मुद्दों पर विचार करने को भी कहा गया है।
औसत पाठक के लिए, ESG का अर्थ पारंपरिक वित्तीय पहलुओं के साथ पर्यावरणीय जोखिम, लोगों के साथ व्यवहार और संगठनात्मक निगरानी की गुणवत्ता जैसे कारकों पर गौर करना है। इन पहलुओं को वित्त में शामिल करने से संस्थान किसी व्यवसाय या निवेश की टिकाऊ क्षमता का आकलन कैसे करते हैं, यह प्रभावित हो सकता है।
रूपरेखा में इस्लामी वित्त के क्षेत्र में ब्रुनेई की स्थिति को भी प्राथमिकता दी गई है। पहली रूपरेखा में इस्लामी पूंजी बाजार विकसित करने, कंपनियों द्वारा सुकूक जारी करने को प्रोत्साहित करने और इस्लामी फंड प्रबंधन गतिविधियां बढ़ाने की सिफारिश की गई थी। सुकूक ऐसे निवेश प्रमाणपत्र हैं जिन्हें इस्लामी वित्त के सिद्धांतों के अनुरूप बनाया जाता है। आम तौर पर इनका उपयोग परिसंपत्तियों या आर्थिक गतिविधियों से जुड़ी व्यवस्थाओं के जरिए वित्त जुटाने के लिए होता है।
पहले की ये सिफारिशें नई योजना के बाजार विकास और नैतिक निवेश एजेंडे का आधार बनती हैं। हालांकि, इनसे यह साबित नहीं होता कि हर प्रस्तावित बाजार या उत्पाद पहले ही स्थापित हो चुका है। शुभारंभ में किसी नए सुकूक निर्गम या स्थिरता कोष की विशिष्ट घोषणा भी नहीं की गई।
भुगतान, ऋण आंकड़े और साइबर सुरक्षा
बुनियादी ढांचे से जुड़ा स्तंभ डिजिटल भुगतान प्रणालियों, अंतरसंचालनीयता और साइबर सुरक्षा पर केंद्रित है। अंतरसंचालनीयता का अर्थ है कि अलग-अलग भुगतान सेवाएं या प्रणालियां एक साथ काम कर सकें, ताकि उपयोगकर्ता अलग-अलग नेटवर्क तक सीमित रहने के बजाय विभिन्न मंचों पर लेन-देन कर सकें।
पहली रूपरेखा में डिजिटल भुगतानों के विस्तार का समर्थन किया गया था, जिसमें तारुस की शुरुआत भी शामिल थी। BDCB ने ऑटोमेटेड क्लियरिंग हाउस और सेंट्रल सिक्योरिटीज डिपॉजिटरी के जरिए बुनियादी ढांचे का आधुनिकीकरण भी किया। क्लियरिंग हाउस संस्थानों के बीच भुगतान निर्देशों का निपटान करता है, जबकि प्रतिभूति डिपॉजिटरी में स्वामित्व के रिकॉर्ड रखे जाते हैं और प्रतिभूतियों के हस्तांतरण में मदद मिलती है।
ऋण तक पहुंच बेहतर करने के लिए क्रेडिट ब्यूरो स्कोर और कोलेटरल रजिस्ट्री स्थापित किए गए। ऋण संबंधी जानकारी से कर्जदाता भुगतान जोखिम का आकलन कर सकते हैं, जबकि कोलेटरल रजिस्ट्री वित्तपोषण की गारंटी के लिए गिरवी रखी परिसंपत्तियों पर दावों का रिकॉर्ड रखती है। ये व्यवस्थाएं जानकारी और कानूनी निश्चितता से जुड़ी बाधाओं को दूर करती हैं, जो दोनों ही ऋण देने के फैसलों को प्रभावित कर सकती हैं।
पहली रूपरेखा से जुड़े अन्य विकासों में फिनटेक रेगुलेटरी सैंडबॉक्स और मेकर फिनटेक इनोवेशन सेंटर शामिल थे। नियामकीय सैंडबॉक्स में वित्तीय नवाचारों को तय नियामकीय शर्तों के तहत परखा जा सकता है। नई योजना इन आधारों पर आगे बढ़ती है और अधिक प्रौद्योगिकी अपनाने के साथ साइबर लचीलेपन व सुरक्षा को मजबूत करने पर जोर देती है।
पहली रूपरेखा से आगे बढ़ती प्राथमिकताएं
2016–2025 की रूपरेखा में पांच व्यापक स्तंभ थे: मौद्रिक और वित्तीय स्थिरता, प्रतिस्पर्धी वित्तीय संस्थान और सेवाएं, आधुनिक बुनियादी ढांचा, अंतरराष्ट्रीय एकीकरण और मानव पूंजी विकास। नई रूपरेखा प्राथमिकताओं को तीन रणनीतिक स्तंभों में समेटती है और स्थिरता को केंद्रीय सिद्धांत बनाए रखती है।
पहली रूपरेखा की सिफारिशों में सिंगापुर के साथ मुद्रा विनिमययोग्यता समझौते और मुद्रा बोर्ड ढांचे को बनाए रखना शामिल था। इसमें मजबूत निगरानी, अंतरराष्ट्रीय नियामकीय मानक, उत्पादों के अधिक स्पष्ट खुलासे, घरेलू सुकूक बाजार के विकास और वित्तीय क्षेत्र के कार्यबल के कौशल पर भी जोर दिया गया था।
इनमें से कई प्राथमिकताएं नई योजना में वित्तीय साक्षरता, बाजार विकास, प्रौद्योगिकी क्षमताओं और सुरक्षित बुनियादी ढांचे के जरिए जारी हैं। हालांकि, पहले दस्तावेज में दी गई सिफारिशों को पूरी हो चुकी पहलों से अलग समझना चाहिए। उदाहरण के लिए, प्रतिभूति एक्सचेंज पर चर्चा से यह साबित नहीं होता कि कोई एक्सचेंज काम कर रहा है।
पिछले दशक में BDCB ने क्षेत्रीय और अंतरराष्ट्रीय साझेदारों के साथ 26 समझौता ज्ञापनों पर हस्ताक्षर किए। पहली रूपरेखा में आसियान एकीकरण और क्षेत्रीय भुगतान संपर्क पर भी चर्चा की गई थी। इससे अंतरराष्ट्रीय सहयोग विकास कार्यक्रम का स्थापित हिस्सा बनता है, कोई नई दिशा नहीं।
धीमी अर्थव्यवस्था से बढ़ती चुनौती
ब्रुनेई की अर्थव्यवस्था में 2016 से 2025 के बीच औसतन 0.7 प्रतिशत वार्षिक वृद्धि हुई। तेल और गैस से इतर क्षेत्र में प्रमुख प्रत्यक्ष विदेशी निवेश परियोजनाओं के समर्थन से औसतन 2.7 प्रतिशत सालाना वृद्धि हुई। दोनों दरों के बीच दो प्रतिशत अंक का अंतर देश की पारंपरिक ऊर्जा गतिविधियों से बाहर तेज विकास को दर्शाता है।
एशियाई विकास बैंक के सितंबर 2026 के परिदृश्य में 2026 में सकल घरेलू उत्पाद की 1.2 प्रतिशत और 2027 में 1.9 प्रतिशत वृद्धि का अनुमान है। 2026 का अनुमान जुलाई के 1.8 प्रतिशत से घटाया गया, यानी 0.6 प्रतिशत अंक की कमी।
ये अनुमान रूपरेखा की महत्वाकांक्षाओं के लिए संयमित आर्थिक पृष्ठभूमि पेश करते हैं। अधिक वित्तीय क्षमता अपने आप अधिक निवेश नहीं लाती: व्यवसायों को व्यवहार्य परियोजनाओं और उधार लेने को उचित ठहराने के लिए पर्याप्त मांग की भी जरूरत होती है। इसलिए विविधीकरण पर योजना का जोर वित्तीय विकास को निजी आर्थिक गतिविधियों के विस्तार के व्यापक प्रयास से जोड़ता है।
शुभारंभ की थीम, दबाव के बीच प्रगति – वैश्विक तनावों के बीच अवसर, भू-राजनीतिक तनाव, बदलती आपूर्ति शृंखलाओं, विकसित होते ऊर्जा बाजारों और तेजी से हो रहे तकनीकी बदलाव को दर्शाती थी। अब्दुल मनाफ ने कहा कि अनिश्चितता नवाचार, लचीलेपन और टिकाऊ विकास के अवसर भी पैदा कर सकती है।
योजना को अमल में कौन लाएगा
BDCB की प्रबंध निदेशक हाजा राशिदाह बिंती हाजी सब्तु ने कहा कि रूपरेखा साझा आकांक्षाओं और अब तक हुई प्रगति पर आधारित है। उन्होंने वित्तीय क्षेत्र के विकास को एक सतत प्रक्रिया बताया, जिसमें प्रतिस्पर्धी बने रहने, नए घटनाक्रमों के अनुरूप ढलने और राष्ट्रीय प्राथमिकताओं के साथ तालमेल बनाए रखने के लिए लगातार प्रयास जरूरी हैं।
योजना सरकार की एजेंसियों, शिक्षाविदों, कारोबारी संगठनों, वित्तीय उद्योग और अन्य हितधारकों के साथ विचार-विमर्श के बाद तैयार की गई। अब्दुल मनाफ ने नियामकों, व्यवसायों, निवेशकों, शैक्षणिक संस्थानों और व्यापक समुदाय के साथ-साथ सरकार और वित्तीय संस्थानों की भागीदारी का आह्वान किया।
शुभारंभ समारोह में आसियान की बदलती वैश्विक अर्थव्यवस्था पर संवाद हुआ, जिसका संचालन कॉन्फर एसडीएन. बीएचडी. के प्रबंध निदेशक एलन लाई ने किया। इसमें BDCB के मौद्रिक संचालन, विकास और अंतरराष्ट्रीय मामलों के उप प्रबंध निदेशक अवांग मार्दिनी बिन हाजी एडी; इस्लामिक फाइनेंशियल सर्विसेज बोर्ड के उप महासचिव अब्दुल्ला हारोन; और आसियान सचिवालय के वित्तीय एकीकरण विभाग के वरिष्ठ अधिकारी रेंज़ कालुब शामिल हुए।
एक अलग पैनल में लचीलेपन, नवाचार और टिकाऊ विकास पर चर्चा हुई। BDCB की कार्यकारी निदेशक डीके. श्री जोएडियाना बिंती पीजी. हाजी मोहम्मद की अध्यक्षता वाले इस पैनल में आर्थिक योजना एवं सांख्यिकी विभाग, स्टैंडर्ड चार्टर्ड ब्रुनेई, तकाफुल ब्रुनेई, बीआईबीडी सिक्योरिटीज और नेशनल इंश्योरेंस बीएचडी. के प्रतिनिधि शामिल हुए। उनकी भागीदारी ने एजेंडे को आर्थिक योजना, बैंकिंग, बीमा और निवेश सेवाओं से जोड़ा।
आगे के पड़ाव और जरूरी उपाय
रूपरेखा नीतिगत दिशा तय करती है, लेकिन शुभारंभ के विवरण में वित्तीय समावेशन, डिजिटल भुगतान या छोटे और मध्यम उद्यमों के वित्तपोषण के लिए संख्यात्मक लक्ष्य नहीं दिए गए हैं। इससे इन क्षेत्रों में तय अंतिम लक्ष्य के आधार पर प्रगति का आकलन करना मुश्किल होता है। हालांकि, इसका यह अर्थ नहीं है कि पूरी रूपरेखा की हर पहल में मापने योग्य लक्ष्य नहीं है।
रणनीतिक योजना और उसके क्रियान्वयन के उपायों के बीच का अंतर अहम है। परिसंपत्ति वृद्धि और व्यवसायों को वित्तपोषण के आंकड़े उपयोगी शुरुआती बिंदु हैं, लेकिन केवल इनके आधार पर यह नहीं पता चलता कि सेवाएं अधिक समावेशी हुईं या नहीं, भुगतान प्रणालियां बेहतर तरीके से एक-दूसरे के साथ काम करती हैं या नहीं, अथवा उपभोक्ताओं के साथ अधिक उचित व्यवहार होता है या नहीं।
मुख्य तारीखें नई रणनीति को उसकी पूर्ववर्ती रूपरेखा की उपलब्धियों और अगले नियामकीय पड़ाव के साथ जोड़ती हैं:
- 2016–2025: पहली वित्तीय क्षेत्र रूपरेखा ने नियामकीय, बाजार और बुनियादी ढांचे के विकास की दिशा तय की।
- 2025: पूरी वित्तीय प्रणाली की परिसंपत्तियां BND25.9 अरब तक पहुंचीं।
- 2026 की पहली छमाही: व्यवसायों को बैंक वित्तपोषण BND6.2 अरब तक पहुंचा।
- सितंबर 2026: एशियाई विकास बैंक ने 2026 में 1.2 प्रतिशत और 2027 में 1.9 प्रतिशत वृद्धि का अनुमान लगाया।
- 29 सितंबर, 2026: BDCB ने बंदर सेरी बेगावान में 2026–2035 की रूपरेखा पेश की।
- मार्च 2027: वित्तीय उपभोक्ताओं के साथ उचित व्यवहार संबंधी BDCB की आवश्यकताएं लागू होने वाली हैं।
शुभारंभ के विवरण में आगे की क्रियान्वयन समय-सीमाएं या संकेतकों के प्रकाशन की तारीखें नहीं दी गई हैं। अगला काम तीन रणनीतिक स्तंभों को ऐसे कदमों में बदलना है जिनके नतीजों का आकलन किया जा सके, और साथ ही उस मौद्रिक व वित्तीय स्थिरता को बनाए रखना है जिस पर यह योजना आधारित है।
मुख्य बिंदु
- ब्रुनेई की दूसरी वित्तीय क्षेत्र रूपरेखा 2026–2035 की अवधि को कवर करती है और वावासन ब्रुनेई 2035 का समर्थन करती है।
- इसके तीन स्तंभ नवाचार और समावेशन, वित्त के जरिए स्थिरता तथा आधुनिक वित्तीय बुनियादी ढांचे पर केंद्रित हैं।
- औसतन 2.3 प्रतिशत वार्षिक वृद्धि के बाद 2025 में वित्तीय प्रणाली की परिसंपत्तियां BND25.9 अरब तक पहुंचीं।
- 2026 की पहली छमाही में व्यवसायों को बैंक वित्तपोषण BND6.2 अरब रहा, जो 2016 के स्तर से दोगुना है।
- डिजिटल भुगतान, वित्तीय साक्षरता, उपभोक्ता संरक्षण, इस्लामी वित्त और साइबर सुरक्षा प्राथमिकताएं हैं।
- वित्तीय उपभोक्ताओं के साथ उचित व्यवहार संबंधी आवश्यकताएं मार्च 2027 से लागू होने वाली हैं।
- शुभारंभ के विवरण में वित्तीय समावेशन, डिजिटल भुगतान या छोटे और मध्यम उद्यमों के वित्तपोषण के लिए संख्यात्मक लक्ष्य नहीं दिए गए हैं।