2.2 क्वाड्रिलियन डोंग की कमी से परियोजना वित्तपोषण पर उठे सवाल
हो ची मिन्ह सिटी को 2026 से 2030 के बीच बुनियादी ढाँचे के लिए 3.17 क्वाड्रिलियन डोंग से अधिक की ज़रूरत होने की उम्मीद है, जबकि उसका बजट करीब 975 ट्रिलियन डोंग ही दे सकता है। यानी 2.195 क्वाड्रिलियन डोंग से अधिक राशि दूसरे स्रोतों से जुटानी होगी, जो कुल ज़रूरत का लगभग 69% है। प्रस्तावित नगरपालिका बॉन्ड ढाँचा, जिस पर 6 से 16 अक्टूबर 2026 तक राय मांगी जाएगी, हो ची मिन्ह सिटी स्थित वियतनाम अंतरराष्ट्रीय वित्तीय केंद्र के ज़रिए वित्तपोषण का एक और माध्यम बनाएगा।
विषय-सूची
- 2.2 क्वाड्रिलियन डोंग की कमी से परियोजना वित्तपोषण पर उठे सवाल
- अलग-अलग अनुमान बताते हैं कमी कितनी बड़ी है
- बैंक ऋण बढ़ रहा है, टिकाऊ वित्तपोषण उतनी तेज़ी से नहीं
- सार्वजनिक निवेश से काम और लागत दोनों बढ़ते हैं, साथ ही ऋण की मांग भी
- निवेश में बढ़ती दिलचस्पी से वित्तपोषण योग्य परियोजनाएँ अपने आप नहीं बनतीं
- परियोजना बॉन्ड में साफ होना चाहिए कि निवेशकों को भुगतान कैसे मिलेगा
- हो ची मिन्ह सिटी चरणों में उधारी का प्रस्ताव दे रही है
- बॉन्ड बेचने की शहरों की क्षमता तैयारी और तरलता पर निर्भर करेगी
- ऊर्जा वित्तपोषण में खरीदार और अनुबंध की अहमियत सामने आती है
- घरेलू बचत को भरोसेमंद निवेश माध्यमों की ज़रूरत
- मुख्य बातें
शहर की चुनौती वियतनाम की व्यापक वित्तीय समस्या को दर्शाती है। परिवहन, ऊर्जा, लॉजिस्टिक्स, डिजिटल बुनियादी ढाँचे और जलवायु अनुकूलन के लिए ऐसे धन की ज़रूरत है जो 15 से 20 साल या उससे अधिक समय तक निवेशित रह सके। लेकिन बैंक आम तौर पर एक साल से कम अवधि वाली जमा राशि से धन जुटाते हैं। लंबी अवधि के निवेशकों को पूँजी लगाने से पहले भरोसेमंद राजस्व, लागू कराए जा सकने वाले अनुबंध और ज़िम्मेदारियों का स्पष्ट बँटवारा चाहिए।
नेशनल असेंबली ने 2026 से 2030 के लिए 8.22 क्वाड्रिलियन डोंग के सार्वजनिक निवेश को मंज़ूरी दी है। फिर भी केवल सार्वजनिक आवंटन से यह तय नहीं होता कि रेलवे, बिजलीघर या बाढ़ रोकथाम योजना के लिए बाकी वित्तपोषण जुट पाएगा या नहीं। अहम सवाल भुगतान के हैं: पैसा कहाँ से आएगा, कितना भरोसेमंद होगा और निर्माण, मांग या नीति में बदलाव से योजना बिगड़ने पर नुकसान कौन उठाएगा।
इसलिए वियतनाम के सामने दो परस्पर जुड़ी ज़िम्मेदारियाँ हैं। उसे दशकों तक धन मुहैया कराने में सक्षम निवेशकों और वित्तीय साधनों को विकसित करना होगा, साथ ही ऐसी परियोजनाएँ तैयार करनी होंगी जिनका आकलन निवेशक कर सकें। अगर बॉन्ड जल्दी परिपक्व होते हैं, अनिश्चित राजस्व पर निर्भर हैं या ज़्यादातर बैंक ही खरीदते हैं, तो अधिक बॉन्ड जारी करने से बैंकों पर दबाव कम नहीं होगा।
अलग-अलग अनुमान बताते हैं कमी कितनी बड़ी है
विश्व बैंक की पूँजी बाज़ार रिपोर्ट के अनुसार, वियतनाम को बुनियादी ढाँचे के लिए हर साल करीब 25 अरब डॉलर की ज़रूरत है, जो आकलन के समय जीडीपी का 7% था। रिपोर्ट कहती है कि सरकार अधिकतम दो-तिहाई राशि दे सकती है, जिससे अन्य वित्तीय स्रोतों के लिए सालाना करीब 8.3 अरब डॉलर की कमी रह जाती है। केवल निजी बुनियादी ढाँचा परियोजनाओं के लिए हर साल जीडीपी के 2% से 4% के बराबर वित्तपोषण की ज़रूरत आँकी गई थी।
2025 से 2030 के दौरान प्रमुख बुनियादी ढाँचा परियोजनाओं के एक अलग अनुमान में कुल ज़रूरत 245 अरब डॉलर बताई गई है, जिसमें करीब 176 अरब डॉलर सार्वजनिक निवेश के रूप में है। इन आँकड़ों के अनुसार, सार्वजनिक निवेश से इतर करीब 69 अरब डॉलर की ज़रूरत होगी और सार्वजनिक हिस्सेदारी लगभग 72% होगी। एक अन्य आकलन में सार्वजनिक हिस्सेदारी 70% बताई गई है, जिससे 73.5 अरब डॉलर की कमी निकलती है।
इन अनुमानों का दायरा, संदर्भ अवधि और मान्यताएँ अलग-अलग हैं। विश्व बैंक के सालाना आकलन की तुलना 2030 तक चुनी गई परियोजनाओं के बाद के कुल अनुमान से सीधे नहीं की जानी चाहिए। दोनों ही सरकार के संसाधनों से परे बड़ी वित्तीय ज़रूरत की ओर इशारा करते हैं, न कि देशव्यापी वित्तीय कमी के किसी एक सर्वमान्य आँकड़े की ओर।
व्यापक अर्थव्यवस्था के वित्तपोषण के लिए भी यह फर्क अहम है। राष्ट्रीय वित्तीय और मौद्रिक नीति सलाहकार परिषद के सदस्य कैन वान लुक पाँच साल में कुल निवेश की ज़रूरत 38.5 क्वाड्रिलियन डोंग आँकते हैं, जिसमें 22% राज्य और 78% निजी तथा विदेशी निवेश से आने की उम्मीद है। इसमें पूरी अर्थव्यवस्था शामिल है, केवल बुनियादी ढाँचा नहीं।
बैंक ऋण बढ़ रहा है, टिकाऊ वित्तपोषण उतनी तेज़ी से नहीं
कई आँकड़ों में बैंकों पर निर्भरता साफ दिखती है। BIDV के आर्थिक अनुसंधान संस्थान का अनुमान है कि अर्थव्यवस्था के वित्तपोषण में ऋण की हिस्सेदारी करीब 50% से 51% है, जबकि इक्विटी बाज़ार की 6.4% और कॉरपोरेट बॉन्ड की 7% है। कैन वान लुक का अनुमान कुछ अलग है: करीब 48% बैंक ऋण से और लगभग 15% शेयरों तथा कॉरपोरेट बॉन्ड से मिलकर आता है। ये अलग-अलग आकलन हैं, लेकिन दोनों के मुताबिक वित्तीय प्रणाली के करीब आधे वित्तपोषण में बैंकों की भूमिका है।
जुलाई 2026 के अंत में बकाया ऋण 20.26 क्वाड्रिलियन डोंग बताया गया, जो 2025 के अंत से 8.98% अधिक था। कुल वित्तपोषण में मध्यम और लंबी अवधि के धन की हिस्सेदारी करीब 16% थी, जबकि इतनी अवधि वाले ऋण बकाया ऋण का 48.5% थे। यह अंतर दिखाता है कि कर्ज़ देने का कितना हिस्सा कम अवधि की जमाओं को बार-बार नवीनीकृत करने पर निर्भर है।
अगस्त के ऋण के कुल आँकड़ों पर रिपोर्टें अलग-अलग हैं। एक के अनुसार 22 अगस्त तक यह 20.4 क्वाड्रिलियन डोंग था, जो 2025 के अंत से 9.71% अधिक था। दूसरी रिपोर्ट अगस्त में ऋण 20.1 क्वाड्रिलियन डोंग और जमा 19.2 क्वाड्रिलियन डोंग बताती है। रिपोर्टिंग की तारीखें और दायरा सीधे तुलना योग्य आँकड़ों की शृंखला नहीं बनाते, इसलिए इनसे यह निष्कर्ष नहीं निकालना चाहिए कि ऋण घटा।
बैंक आम तौर पर अपनी जमा राशि की अवधि से अधिक लंबी अवधि के लिए ऋण देते हैं। इस प्रथा को परिपक्वता अवधि का रूपांतरण कहा जाता है। जब बहुत अधिक धन ऐसी परिसंपत्तियों में लगाया जाता है जो शुरुआती वर्षों में कम नकदी पैदा करती हैं, तो जोखिम बढ़ जाता है। एशियाई विकास बैंक के पूर्व वरिष्ठ अर्थशास्त्री और अब सेवानिवृत्त अर्थशास्त्री क्यूओंग गुयेन का कहना है कि नियामकीय राहत तात्कालिक वित्तपोषण बाधाओं को कम कर सकती है, लेकिन इस बुनियादी असंतुलन को दूर नहीं करती।
सार्वजनिक निवेश से काम और लागत दोनों बढ़ते हैं, साथ ही ऋण की मांग भी
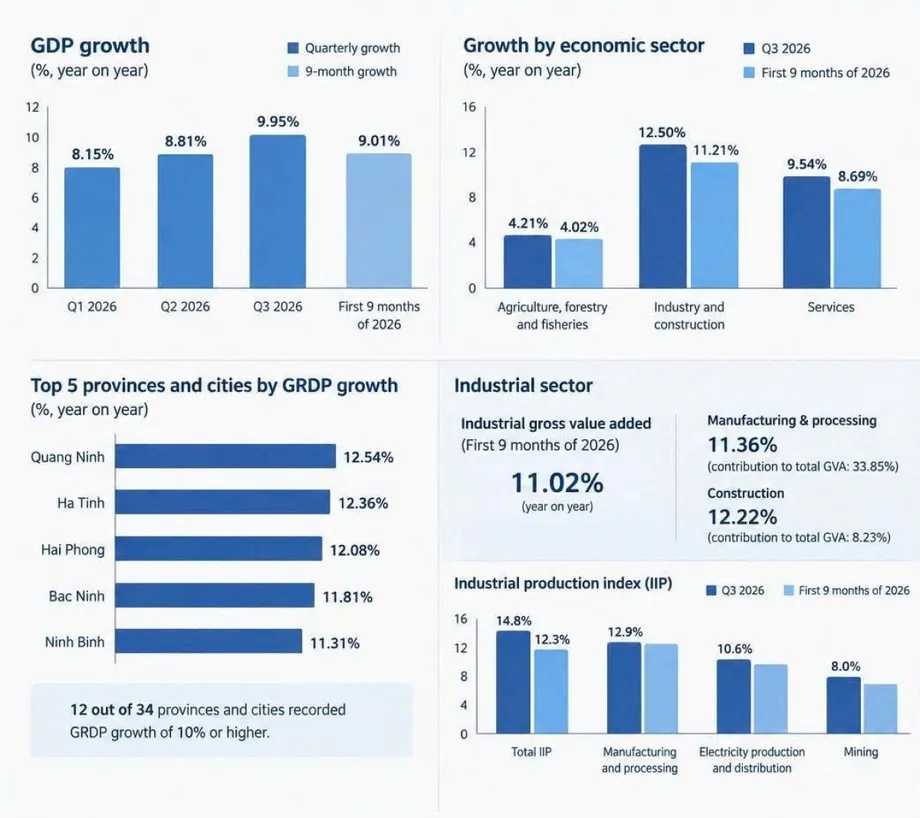
2026 के पहले नौ महीनों में सार्वजनिक निवेश का वितरण करीब 643 ट्रिलियन डोंग तक पहुँचा, जो 1,000 ट्रिलियन डोंग से अधिक की योजना का लगभग 63% है। राष्ट्रीय सांख्यिकी कार्यालय के अनुसार, इसी अवधि में जीडीपी वृद्धि 9.01% रही। पूरे साल दो अंकों की वृद्धि हासिल करने के लिए चौथी तिमाही में 12.5% से अधिक वृद्धि ज़रूरी होगी।
अन बिन्ह सिक्योरिटीज़ में निवेश बैंकिंग विभाग के निदेशक और प्रतिभूति कारोबार विभाग के उपनिदेशक गुयेन थे मिन्ह ने कहा कि इस लक्ष्य को समर्थन देने के लिए सार्वजनिक निवेश में तेज़ी लाना बचे हुए कुछ उपायों में से एक था।
"इसलिए पूरे साल 10% वृद्धि हासिल करने का सार्वजनिक निवेश तेज़ करने के अलावा कोई और रास्ता नहीं है। यह बाकी तीन महीनों में वृद्धि को गति देगा और अहम योगदान करेगा," मिन्ह ने कहा।
ठेकेदारों के सामने स्थिति इतनी सहज नहीं है। होआ बिन्ह कंस्ट्रक्शन ग्रुप के अध्यक्ष ले वियत हाई ने कहा कि कंपनी के काम का बोझ एक साल पहले के मुकाबले दोगुना हो गया है और 2027 में 50% और बढ़ सकता है, जबकि बढ़ती लागत मुनाफे को दबा रही है। वियतनाम निर्माण ठेकेदार संघ के अध्यक्ष गुयेन क्वोक हिएप के अनुसार, कुशल श्रमिकों को रोज़ाना 700,000 से 1 मिलियन डोंग तक दिया जा रहा है, जबकि लागत मानक करीब 350,000 डोंग हैं। यानी वास्तविक भुगतान इन मानकों से लगभग दो से 2.9 गुना है।
इन दबावों का असर निर्माण के साथ-साथ वित्तपोषण पर भी पड़ता है। परियोजना से राजस्व शुरू होने से पहले लागत बढ़ने पर उधारी की ज़रूरत बढ़ सकती है। बुनियादी ढाँचे का निवेश बैंक वित्तपोषण के लिए विनिर्माण और रियल एस्टेट से भी प्रतिस्पर्धा करता है। मिन्ह के अनुसार, विनिर्माण में पूँजी वसूली में करीब एक साल, रियल एस्टेट में दो से तीन साल और बुनियादी ढाँचे में पाँच से 10 साल लगते हैं। ये वसूली अवधि उन लंबी वित्तपोषण शर्तों और परिचालन अवधि से अलग हैं, जिनकी बड़ी परिसंपत्तियों को ज़रूरत हो सकती है।
निवेश में बढ़ती दिलचस्पी से वित्तपोषण योग्य परियोजनाएँ अपने आप नहीं बनतीं
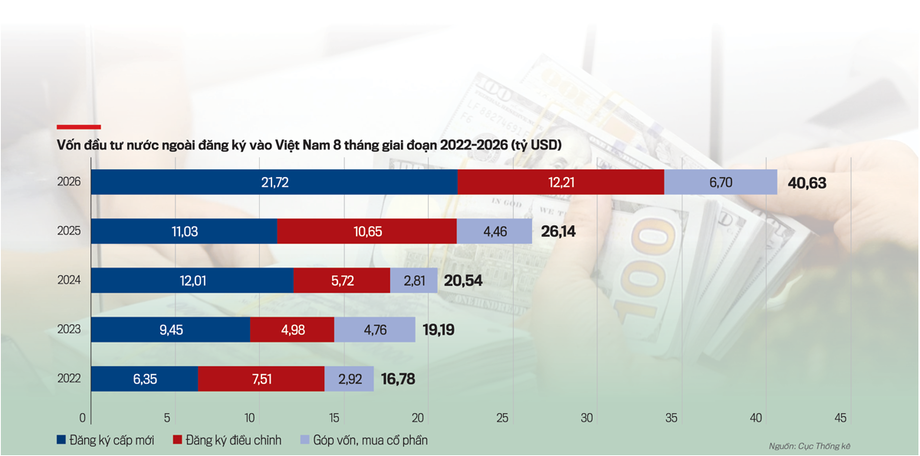
अगस्त 2026 के अंत तक दर्ज विदेशी प्रत्यक्ष निवेश 40.63 अरब डॉलर पर पहुँच गया, जो एक साल पहले से 55.4% अधिक था। 2,771 परियोजनाओं में नया पंजीकृत निवेश 21.72 अरब डॉलर था। पूँजी 96.8% बढ़ी, जबकि परियोजनाओं की संख्या 9.4% बढ़ी। इसका मतलब है कि हर नई पंजीकृत परियोजना में औसत निवेश करीब 80% बढ़ा।
यह बड़े निवेश वादों की ओर इशारा करता है, लेकिन पंजीकृत निवेश और वास्तव में वितरित धन या प्रतिबद्ध बुनियादी ढाँचा ऋण एक जैसी चीज़ें नहीं हैं। वित्तपोषण देने से पहले ऋणदाताओं को अनुबंधों, लागतों, अनुमानित राजस्व और भुगतान की व्यवस्था की जाँच करनी होती है।
FiinRatings के 19 सूचीबद्ध बुनियादी ढाँचा और ऊर्जा कंपनियों के सर्वेक्षण से विस्तार और वित्तीय साधनों के बीच का अंतर सामने आता है। इन कंपनियों की संयुक्त परिसंपत्तियाँ 2017 के 120 ट्रिलियन डोंग से बढ़कर 2024 में 364 ट्रिलियन डोंग हो गईं, यानी पहले के कुल का तीन गुने से थोड़ा अधिक। परिसंपत्तियों में बैंक ऋण की हिस्सेदारी 33% से 36% के बीच रही, जबकि बॉन्ड की हिस्सेदारी करीब 1% से बढ़कर 7% हुई। 2022 से 2024 के बीच परिसंपत्तियाँ करीब 50 ट्रिलियन डोंग बढ़ीं, लेकिन बॉन्ड वित्तपोषण में वास्तविक राशि के लिहाज़ से बहुत मामूली वृद्धि हुई।
S&P ग्लोबल रेटिंग्स के अभिषेक डांगरा का कहना है कि पहली प्राथमिकता परियोजना के कुल जोखिम को कम करना और फिर बचे हुए जोखिम उन पक्षों को देना है जो उन्हें बेहतर ढंग से उठा सकते हैं। VILAF के वरिष्ठ साझेदार ट्रान तुआन फोंग का कहना है कि जब अनुबंध जोखिमों का स्पष्ट बँटवारा करते हों और ज़रूरी आधिकारिक मंज़ूरियाँ मिल चुकी हों, तब अंतरराष्ट्रीय वित्तपोषण संभव है। दोनों का तर्क पूँजी तक पहुँच को केवल धन की उपलब्धता से नहीं, बल्कि परियोजना की तैयारी से जोड़ता है।
परियोजना बॉन्ड में साफ होना चाहिए कि निवेशकों को भुगतान कैसे मिलेगा
परंपरागत कॉरपोरेट बॉन्ड जारी करने वाली कंपनी की भुगतान क्षमता पर निर्भर करता है। इसके विपरीत, परियोजना बॉन्ड किसी खास परिसंपत्ति से होने वाली नकदी पर निर्भर करता है, जिसे आम तौर पर एक अलग कानूनी इकाई में रखा जाता है। यह व्यवस्था निवेशकों को प्रायोजक कंपनी के बाकी कारोबार की समस्याओं से बचा सकती है, बशर्ते अनुबंध और कानूनी प्रावधान अपेक्षा के मुताबिक काम करें।
विश्व बैंक के अनुसार, बुनियादी ढाँचा परियोजना बॉन्ड में मूलधन और ब्याज का भुगतान परियोजना से होने वाली नकदी से किया जाता है। उसकी रिपोर्ट में वियतनाम का पहला ऐसा निर्गम 2019 का 679 मिलियन डॉलर का बॉन्ड दर्ज है, जिसकी परिपक्वता अवधि 10 साल थी और जो एक बड़ी निजी बिजली परियोजना के लिए जारी किया गया था। रिपोर्ट यह भी संकेत देती है कि पूरी तरह नए निर्माण को वित्तपोषित करने के बजाय चालू परिसंपत्तियों के पुनर्वित्तपोषण में अधिक अवसर हो सकते हैं, क्योंकि नई परियोजनाओं में निर्माण पूरा होने और राजस्व के जोखिम ज़्यादा होते हैं।
इस मॉडल के सफल होने के लिए राजस्व की पहचान संभव होनी चाहिए, परिसंपत्तियाँ और संविदात्मक अधिकार सुरक्षित हों तथा भुगतान की प्राथमिकताएँ स्पष्ट हों। निवेशकों को पता होना चाहिए कि पहले किन दायित्वों का भुगतान होगा और क्या नकदी को दूसरे कारोबारों में भेजा जा सकता है। स्वतंत्र क्रेडिट रेटिंग और गारंटी निवेशकों को खास जोखिमों का आकलन करने या उन्हें उठाने में मदद कर सकती हैं, लेकिन भरोसेमंद भुगतान योजना की जगह नहीं ले सकतीं।
वियतनाम के बुनियादी ढाँचे से जुड़े कई बॉन्ड अब भी मूल कंपनियाँ जारी करती हैं, उनकी रेटिंग नहीं होती और वे दो या तीन साल में परिपक्व हो जाते हैं। विश्व बैंक के अनुसार, 2021 और 2022 में कॉरपोरेट बॉन्ड की औसत परिपक्वता अवधि 4.2 साल थी, जबकि सरकारी बॉन्ड की 12.7 साल। ये अलग-अलग बॉन्ड समूहों के आँकड़े हैं, लेकिन एक ही समस्या दिखाते हैं: बुनियादी ढाँचे की परिसंपत्तियों से राजस्व आने के काफी पहले कॉरपोरेट वित्तपोषण की अवधि अक्सर समाप्त हो जाती है।
ब्याज दर तय करने का तरीका इस असंतुलन को और बढ़ाता है। कॉरपोरेट बॉन्ड में अक्सर बैंक जमा से जुड़ी परिवर्तनीय दरें होती हैं, जिनमें 12 महीने की जमा दरें भी शामिल हैं। इसलिए निवेशक और जारीकर्ता, दोनों बैंक वित्तपोषण की बदलती परिस्थितियों के संपर्क में रहते हैं। भारत का अनुभव तुलना का एक उदाहरण देता है: स्थिर अनुबंधों और सहमत कीमतों के सम्मान के दम पर कुछ स्थापित नवीकरणीय ऊर्जा परियोजनाएँ अब 25 साल तक की अवधि वाले बॉन्ड जारी कर सकती हैं।
हो ची मिन्ह सिटी चरणों में उधारी का प्रस्ताव दे रही है
हो ची मिन्ह सिटी के मसौदे में वित्तीय केंद्र के ज़रिए जारी नगरपालिका और परियोजना बॉन्ड को स्थानीय सरकार के बॉन्ड के रूप में वर्गीकृत किया जाएगा। यह उस निजी परियोजना बॉन्ड से एक अहम फर्क है, जो केवल परिसंपत्ति के राजस्व पर निर्भर करता है: मूलधन, ब्याज और संबंधित खर्च का समय पर भुगतान करने की ज़िम्मेदारी शहर की होगी।
प्रस्ताव में शहरी विकास कानून के अनुच्छेद 24, खंड 1, बिंदु ‘अ’ का उल्लेख है और इसका संबंध 27 जून 2025 के नेशनल असेंबली प्रस्ताव 222/2025/QH15 से है। इसके तहत डोंग या स्वतंत्र रूप से परिवर्तनीय विदेशी मुद्रा में बॉन्ड जारी किए जा सकेंगे। जुटाई गई राशि केवल उन स्वीकृत परियोजनाओं में लगाई जा सकेगी जिन्होंने निवेश और पर्यावरण संबंधी प्रक्रियाएँ पूरी कर ली हों।
वित्तीय केंद्र की कार्यकारी संस्था के उपप्रमुख गुयेन हू हुआन ने मध्यम अवधि के कार्यक्रम के तहत कई निर्गम जारी करने का प्रस्ताव रखा है। साझा दस्तावेज़ पहले तैयार किए जाएँगे, जबकि प्रत्येक निर्गम वितरण की ज़रूरत, कर्ज़ चुकाने की क्षमता और बाज़ार की परिस्थितियों के मुताबिक होगा। शहर नगरपालिका पीपुल्स काउंसिल की मंज़ूर सीमाओं के भीतर समय, आकार, मुद्रा, परिपक्वता अवधि और लक्षित बाज़ार में बदलाव कर सकेगा।
मसौदे में कार्यक्रम के सालाना अद्यतन, पहले से जारी बॉन्ड की अतिरिक्त खेप और बॉन्ड वापस खरीदने तथा बदलने जैसे ऋण प्रबंधन के उपायों की भी अनुमति है। उधारी को कर्ज़, घाटे और भुगतान की सीमा के भीतर रहना होगा। विदेशी मुद्रा में बॉन्ड के लिए हेजिंग साधनों का इस्तेमाल किया जा सकता है। ये विनिमय दर और ब्याज दर में बदलाव के प्रबंधन में मदद करते हैं, लेकिन उधारी का जोखिम खत्म नहीं करते।
मुख्य तारीखें और प्रक्रिया के चरण:
- 27 जून 2025: प्रस्तावित ढाँचे के कानूनी आधार के हिस्से के रूप में उद्धृत प्रस्ताव 222/2025/QH15 को अपनाया गया।
- 6 से 16 अक्टूबर 2026: हो ची मिन्ह सिटी के प्रस्तावित प्रस्ताव पर राय देने की अवधि।
- 7 अक्टूबर 2026: वित्तीय केंद्र और अंतरराष्ट्रीय वित्त निगम की ओर से आयोजित परामर्श।
- मंज़ूरी के बाद: प्रस्तावित प्रक्रिया के तहत अलग-अलग निर्गम योजनाओं को फिर भी तैयार करना, उनका मूल्यांकन कराना और मंज़ूरी लेना होगा।
बॉन्ड बेचने की शहरों की क्षमता तैयारी और तरलता पर निर्भर करेगी
7 अक्टूबर के परामर्श में अंतरराष्ट्रीय वित्त निगम के वरिष्ठ नगरपालिका वित्त विशेषज्ञ पावेल कोचानोव ने प्रतिकूल परिस्थितियों सहित पूरी उधारी अवधि के लिए वित्तीय मॉडलिंग की सिफारिश की। निवेशकों को शहर के राजस्व, खर्च, तरलता, मौजूदा कर्ज़ और संभावित भविष्य की देनदारियों की जानकारी चाहिए, साथ ही भुगतान के लिए सुरक्षा मार्जिन भी।
अंतरराष्ट्रीय वित्त निगम के प्रमुख निवेश अधिकारी नीरज गुप्ता ने उन परियोजनाओं को प्राथमिकता देने की सिफारिश की जिनकी व्यवहार्यता अध्ययन पूरा हो चुका हो और जिनके लिए ज़मीन, परमिट और ज़रूरी अनुबंध सुरक्षित हों। किसी परियोजना के धन खर्च करने के लिए तैयार होने से पहले उधारी लेने पर निर्माण में तत्काल प्रगति के बिना वित्तपोषण लागत आती है। मेट्रो परियोजनाओं में यात्रियों की संख्या, स्थल खाली कराने और भुगतान की ज़िम्मेदारियों का पक्षों के बीच स्पष्ट बँटवारा ज़रूरी है।
हनोई नगरपालिका बॉन्ड का एक अलग कार्यक्रम तलाश रहा है। वियतकॉमबैंक के उपमुख्य कार्यकारी बाख थान लॉन्ग ने 2027 से 2030 के दौरान संभावित वित्तपोषण ज़रूरत 150 ट्रिलियन से 200 ट्रिलियन डोंग आँकी है। शहर की रेलवे योजना में 979 किलोमीटर लंबी 18 लाइनें प्रस्तावित हैं, जबकि जून में निर्माण शुरू होने की सूचना वाली पाँच लाइनों में 1.3 क्वाड्रिलियन डोंग से अधिक का निवेश शामिल है।
वियतकॉमबैंक अलग-अलग परिपक्वता अवधि और मूल्यवर्ग, समय से पहले भुनाने की संभावना तथा बाज़ार की परिस्थितियों और सरकारी बॉन्ड प्रतिफल से जुड़ी ब्याज दरों का प्रस्ताव देता है। वह नगरपालिका बॉन्ड को उच्च तरलता वाली स्तर-1 परिसंपत्ति के रूप में मानने और स्टेट बैंक के साथ लेनदेन की अनुमति देने की भी वकालत करता है। ये प्रस्ताव हैं, पुष्ट नियामकीय बदलाव नहीं। इनका उद्देश्य बॉन्ड को अपने पास रखना और कारोबार करना आसान बनाना है, जो उन निवेशकों के लिए भी अहम है जो उन्हें वर्षों तक रखने का इरादा रखते हैं।
ऊर्जा वित्तपोषण में खरीदार और अनुबंध की अहमियत सामने आती है
एशियाई विकास बैंक संस्थान के हरित वित्त अध्ययन में बिजली की कीमतें, वियतनाम इलेक्ट्रिसिटी की कर्ज़ चुकाने की क्षमता और हरित परियोजनाओं का आकलन करने में बैंकों की सीमित क्षमता को वित्तपोषण की बाधाओं के रूप में पहचाना गया है। इसके निष्कर्ष ऐतिहासिक हैं। इनमें 2018 में EVN की BB क्रेडिट रेटिंग भी शामिल है, जिसे मौजूदा रेटिंग आकलन नहीं समझना चाहिए।
परियोजना तैयार करने के लिए यह तंत्र अब भी प्रासंगिक है। नवीकरणीय ऊर्जा परिसंपत्ति भरोसेमंद ढंग से बिजली पैदा कर सकती है, फिर भी अगर उसका खरीदार भुगतान न कर सके या अनुबंध की कीमतें लागत के अनुकूल न हों तो कर्ज़ चुकाने में मुश्किल आ सकती है। अध्ययन में EVN की परिसंपत्तियों और कर्ज़ की अवधि के बीच असंतुलन भी दर्ज है: परिसंपत्तियाँ 25 साल तक चलती हैं, जबकि उसके करीब आधे कर्ज़ पाँच साल से कम अवधि वाले ऋण हैं।
अध्ययन में शुरुआती हरित बॉन्ड प्रायोगिक योजना का भी वर्णन है, जिसमें हो ची मिन्ह सिटी ने 11 परियोजनाओं के लिए 15 साल अवधि वाले 523.5 अरब डोंग के बॉन्ड जारी किए थे। बा रिया वुंग ताऊ ने पाँच साल अवधि वाले 80 अरब डोंग के बॉन्ड जारी करने की योजना बनाई थी। अध्ययन ने यह भी बताया कि औपचारिक हरित बॉन्ड विकास में कानूनी नियमों, रिपोर्टिंग मानकों और स्वतंत्र मूल्यांकन क्षमता की कमी थी। केवल हरित नाम होने से कर्ज़ की गुणवत्ता साबित नहीं होती।
घरेलू बचत को भरोसेमंद निवेश माध्यमों की ज़रूरत
BIDV के अनुमान के मुताबिक वियतनाम की बचत दर जीडीपी का करीब 37% है, फिर भी इस धन का बड़ा हिस्सा बैंक जमा में रहता है। 2026 की पहली तिमाही में निवेश और पेंशन फंड की परिसंपत्तियाँ 835 ट्रिलियन डोंग से अधिक थीं, जबकि चार लाइसेंस प्राप्त कंपनियों द्वारा संचालित सात स्वैच्छिक पूरक पेंशन फंडों में केवल करीब 2.21 ट्रिलियन डोंग थे।
HSBC में वित्तीय संस्थान बैंकिंग की निदेशक ता थी तुए आन का अनुमान है कि जीवन बीमा कंपनियाँ 30 अरब डॉलर से अधिक का प्रबंधन करती हैं, लेकिन उन्हें लंबी अवधि के उपयुक्त निवेश नहीं मिलते। उन्होंने स्पष्ट किया कि यह आधिकारिक आँकड़ा नहीं है। HSC के अध्यक्ष योहान न्युवेन के अनुसार, रोज़ाना कारोबार मूल्य में घरेलू निवेशकों की हिस्सेदारी 85% से 90% है। यह घरेलू संस्थागत निवेशक आधार की सीमित गहराई दर्शाता है।
विश्व बैंक का अनुमान है कि पूँजी बाज़ार में सुधारों से 2030 तक 78 अरब डॉलर से अधिक का नया वित्तपोषण और निवेश आकर्षित किया जा सकता है, जिसका मुख्य हिस्सा कंपनियों के लिए होगा। यह शर्तों पर निर्भर संभावित राशि है, प्रतिबद्ध बुनियादी ढाँचा वित्तपोषण नहीं। उसके प्रस्ताव निवेशकों और वित्तीय साधनों, दोनों पर ध्यान देते हैं, जिनमें पेंशन, बीमा और निवेश फंड का विकास शामिल है।
कानूनी बदलावों और वादों के बीच फर्क भी सावधानी से समझना चाहिए। बताया गया है कि सार्वजनिक-निजी भागीदारी के संशोधित नियमों में परियोजना कंपनियों को पुराने वित्तीय विवरणों के बिना निजी बॉन्ड प्लेसमेंट की अनुमति है। अगस्त 2025 की एक रिपोर्ट में सार्वजनिक निर्गम और तत्काल सूचीबद्धता की अनुमति देने वाले एक और डिक्री को आने वाला बताया गया था; उसके बाद की स्थिति यहाँ स्थापित नहीं है। उप वित्त मंत्री गुयेन डुक ची ने कहा कि प्रतिभूति कानून में संशोधन अक्टूबर 2026 में नेशनल असेंबली में पेश करने की योजना थी।
बैंक तरलता में बदलाव एक अलग रास्ता देते हैं। बताया गया है कि सर्कुलर 50/2026 के तहत ऋण-जमा सीमा को चरणबद्ध तरीके से 85% से बढ़ाकर 95% किया जाएगा। यह प्रक्रिया 1 अक्टूबर 2028 से शुरू होगी और तरलता संबंधी शर्तें पूरी होने पर इसे पहले भी अपनाया जा सकता है। बैंकों को आसान ऋण सीमा देने से ऐसे निवेशक पैदा नहीं होते जो दशकों तक बुनियादी ढाँचे का जोखिम उठाने को तैयार हों। वास्तविक विविधीकरण के लिए बैंकों से बाहर के खरीदार, भरोसेमंद परियोजना राजस्व और गारंटी तथा बजटीय सहायता की पारदर्शी ज़िम्मेदारियाँ ज़रूरी हैं।
मुख्य बातें
- हो ची मिन्ह सिटी को 2026 से 2030 तक बुनियादी ढाँचे के लिए 3.17 क्वाड्रिलियन डोंग से अधिक की ज़रूरत है; उसका बजट करीब 31% खर्च उठा सकता है।
- नगरपालिका बॉन्ड का ढाँचा अभी प्रस्ताव है, जिस पर 6 से 16 अक्टूबर 2026 तक राय मांगी जाएगी।
- वियतनाम में बुनियादी ढाँचे के वित्तपोषण के अनुमानों का दायरा अलग-अलग है, लेकिन सभी सार्वजनिक वित्तपोषण से परे बड़ी ज़रूरत की ओर इशारा करते हैं।
- जमा अवधि और बुनियादी ढाँचे की वित्तपोषण ज़रूरतों के बीच बड़े असंतुलन के बावजूद बैंक वित्तपोषण का प्रमुख माध्यम बने हुए हैं।
- परियोजना बॉन्ड के लिए पहचाने जा सकने वाले राजस्व, लागू कराए जा सकने वाले अनुबंध, भुगतान की स्पष्ट प्राथमिकताएँ और जोखिम का तय बँटवारा ज़रूरी है।
- पेंशन, बीमा और निवेश फंड लंबी अवधि का वित्तपोषण दे सकते हैं, बशर्ते उनके साथ उपयुक्त परिसंपत्तियाँ और निवेशक सुरक्षा भी विकसित हों।