सीमित राजस्व आधार और बढ़ते दायित्व
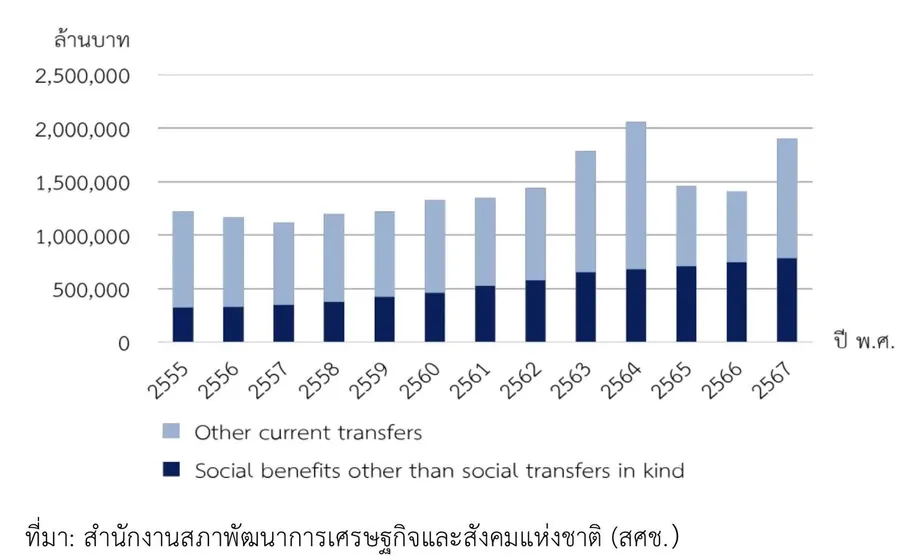
थाईलैंड का सामाजिक संरक्षण खर्च 2012 में 610 अरब बाट से बढ़कर 2024 में 1.40 ट्रिलियन बाट हो गया, जबकि सरकार के राजस्व के एक अलग आकलन के अनुसार देश का संरचनात्मक कर अंतर सकल घरेलू उत्पाद का लगभग 5.6% है। ये दोनों आंकड़े मिलकर राजकोषीय समस्या के मूल को उजागर करते हैं: सार्वजनिक दायित्वों में वृद्धि उस राजस्व आधार से तेज है, जिस पर उन्हें पूरा करने के लिए निर्भर रहना पड़ता है।
विषय-सूची
- सीमित राजस्व आधार और बढ़ते दायित्व
- राष्ट्रीय लेखे क्या दिखाते हैं
- थाईलैंड कितना राजस्व जुटा सकता है?
- सहायता उपायों से स्थायी लागत बढ़ी
- कल्याणकारी खर्च अपने वित्तपोषण से तेज बढ़ रहा है
- पेंशन, स्वास्थ्य सेवा और सेवाओं की गुणवत्ता
- ऋण के अनुमान: दायरा और समय अलग-अलग
- कर प्रस्ताव अभी वसूला गया राजस्व नहीं हैं
- महत्वपूर्ण तारीखें और फैसले
- मुख्य बिंदु
राष्ट्रीय आर्थिक एवं सामाजिक विकास परिषद (NESDC) ने 2012 से 2024 तक के सात राष्ट्रीय लेखों के जरिए अर्थव्यवस्था में सरकार की भूमिका का अध्ययन किया। उसके निष्कर्षों में कम कर संग्रह, बढ़ते हस्तांतरण और सब्सिडी तथा ब्याज लागत में वृद्धि को ऐसे दबावों के रूप में पहचाना गया है, जिनसे सरकारी बचत निवेश के वित्तपोषण के लिए अपर्याप्त रह जाती है और अतिरिक्त उधारी की जरूरत पड़ती है।
NESDC के एक अलग कल्याणकारी प्रक्षेपण में आधारभूत मान्यताओं के तहत सामाजिक संरक्षण घाटे की शुरुआत 2031 में होने का अनुमान है। इस बीच, 2025 की दूसरी तिमाही के आर्थिक परिदृश्य में चेतावनी दी गई कि 2027 तक ब्याज भुगतान सरकारी राजस्व के 12% से अधिक हो सकता है, जिससे क्रेडिट रेटिंग घटने का जोखिम बढ़ेगा।
ये चेतावनियां सार्वजनिक वित्त के अलग-अलग पहलुओं से जुड़ी हैं। कल्याणकारी योजनाओं के वित्तपोषण का अंतर, सरकारी बजट घाटा और सार्वजनिक ऋण अनुपात एक-दूसरे के बदले इस्तेमाल किए जाने वाले माप नहीं हैं। फिर भी, ये एक ही नीतिगत चुनौती की ओर इशारा करते हैं: पेंशन, स्वास्थ्य सेवा, सहायता और निवेश का वित्तपोषण इस तरह कैसे किया जाए कि कर्ज का बोझ लगातार न बढ़े।
विश्व बैंक का सार्वजनिक व्यय और राजस्व आकलन, जो 29 मई 2023 को प्रकाशित हुआ था, एक व्यावहारिक मानक प्रस्तुत करता है। इसके अनुमान के अनुसार, व्यापक कर सुधार से राजस्व संग्रह सकल घरेलू उत्पाद के 3.5 प्रतिशत अंक तक बढ़ सकता है। इससे कर्ज पर नियंत्रण रखते हुए अधूरी जरूरतों को पूरा करने में मदद मिल सकती है। यह सुधार से मिलने वाला संभावित लाभ है, पहले से वसूल किया गया राजस्व नहीं।
राष्ट्रीय लेखे क्या दिखाते हैं
NESDC के अध्ययन के अनुसार, सरकारी उत्पादन सकल घरेलू उत्पाद का लगभग 7% से 8% है और अपेक्षाकृत स्थिर गति से बढ़ता है। आर्थिक उथल-पुथल या कमजोर वृद्धि के दौर में इसकी भूमिका अधिक होती है। सरकारी उत्पादन का अर्थ सरकारी संस्थानों द्वारा दी जाने वाली सेवाओं और उत्पादित अन्य चीजों का मूल्य है। यह कुल सार्वजनिक खर्च के समान नहीं है, जिसमें हस्तांतरण, सब्सिडी और ब्याज भी शामिल होते हैं।
उत्पादन और आयात पर करों के साथ-साथ आय, संपत्ति और अन्य करों से होने वाला योगदान भी कई अन्य देशों से कम है। NESDC इस कमजोरी को सीमित कर आधार और बड़ी अनौपचारिक अर्थव्यवस्था से जोड़ता है। अनौपचारिक व्यवसाय और कामगार कर व्यवस्था के कुछ हिस्सों से बाहर रह सकते हैं और उन्हें सार्वजनिक संरक्षण तथा लाभों तक पूरी पहुंच भी नहीं मिल पाती।
खर्च के मामले में, उत्पादकों को दी जाने वाली सब्सिडी और परिवारों को हस्तांतरण बढ़े हैं, खासकर संकटों और आर्थिक सहायता कार्यक्रमों के दौरान। कर्मचारियों का पारिश्रमिक, बीमित लोगों के लाभ, कमजोर समूहों को सहायता और ब्याज भुगतान भी लगातार जारी रहने वाले दायित्व हैं।
सरकारी बचत घाटे का मतलब है कि मौजूदा आय से मौजूदा खर्च पर्याप्त रूप से पूरा नहीं हो रहा और निवेश के लिए पर्याप्त बचत नहीं बचती। उधारी इस अंतर को पाट सकती है, लेकिन बार-बार कर्ज लेने से ऋण और भविष्य की ब्याज लागत बढ़ती है।
NESDC यह भी आगाह करता है कि लेन-देन के कुल आंकड़ों को नीतिगत सफलता का फैसला नहीं मानना चाहिए। राष्ट्रीय लेखे आर्थिक गतिविधियों का मूल्य दिखाते हैं, लेकिन सीधे यह नहीं बताते कि किसी स्कूल से सीखने के नतीजे बेहतर हुए या नहीं, अस्पताल में प्रभावी इलाज मिल रहा है या नहीं, अथवा सब्सिडी लक्षित परिवार तक पहुंच रही है या नहीं। वितरण, जनसांख्यिकी, संस्थानों और प्रतिस्पर्धा का अलग से आकलन जरूरी है।
थाईलैंड कितना राजस्व जुटा सकता है?
2025 की राजकोषीय चेतावनी के अनुसार, सरकारी राजस्व सकल घरेलू उत्पाद के 16% से कम है। इसके मुकाबले OECD देशों का औसत 24.8% और एशिया-प्रशांत अर्थव्यवस्थाओं का 18.6% बताया गया है। इन आंकड़ों के आधार पर थाईलैंड का अंतर OECD औसत से 8.8 प्रतिशत अंक से अधिक और क्षेत्रीय औसत से 2.6 प्रतिशत अंक है। दायरे और संदर्भ अवधि में अंतर के कारण इन तुलनाओं को सटीक कर लक्ष्यों के रूप में नहीं देखना चाहिए।
विश्व बैंक एक अलग मानक अपनाता है: समान आय स्तर वाली अर्थव्यवस्थाओं की तुलना में थाईलैंड अपनी अनुमानित क्षमता के अनुपात में कितना राजस्व जुटाता है। इसीलिए इसका लगभग 5.6% सकल घरेलू उत्पाद का संरचनात्मक कर अंतर, अप्रयुक्त राजस्व संग्रह क्षमता का अनुमान है; यह बकाया करों या केवल कर चोरी का माप नहीं है।
विश्व बैंक अपना मुख्य निष्कर्ष सीधे तौर पर रखता है:
दक्षता में बढ़ोतरी को ध्यान में रखने के बाद भी, इस रिपोर्ट का एक प्रमुख निष्कर्ष यह है कि दीर्घकाल में राजकोषीय स्थिरता बनाए रखते हुए खर्च की इन जरूरतों को पूरा करने के लिए राजस्व बढ़ाना आवश्यक होगा।
NESDC की सिफारिशों में कवरेज बढ़ाने और कर से बचने की गुंजाइश घटाने के लिए आय, रोजगार, संपत्ति और लेन-देन के रिकॉर्ड को जोड़ने पर जोर है। वह उन कर कटौतियों और छूटों की समीक्षा का भी प्रस्ताव करता है, जिनकी लागत उचित नहीं ठहरती; अनौपचारिक आर्थिक गतिविधियों का आकलन; और कर प्रणाली में शामिल होने की प्रक्रिया को आसान बनाना।
2025 की राजकोषीय चेतावनी में आय और संपत्ति करों के बजाय उपभोग करों पर निर्भरता को भी कमजोरी बताया गया है। इसलिए राजस्व बढ़ाने में संग्रह सुधारने के साथ यह चुनाव भी शामिल है कि भुगतान कौन करे। बोझ का वितरण देखे बिना राजस्व बढ़ाने से कमजोर परिवारों की स्थिति और खराब हो सकती है।
सहायता उपायों से स्थायी लागत बढ़ी
OECD का समष्टि आर्थिक स्थिरता आकलन, जो 8 दिसंबर 2025 को प्रकाशित हुआ, उन कई फैसलों का परिमाण बताता है जिनसे राजकोषीय गुंजाइश कम हुई। तेल उत्पाद शुल्क में कटौती से 2022 में सकल घरेलू उत्पाद के 0.6% और 2023 में 0.2% के बराबर राजस्व का नुकसान हुआ। विवेकाधीन नकद हस्तांतरण से वित्त वर्ष 2024 का घाटा सकल घरेलू उत्पाद के लगभग 0.7% और 2025 का करीब 1% बढ़ा।
जून 2025 में सरकार ने 481 प्रोत्साहन परियोजनाओं के लिए 115.38 अरब बाट मंजूर किए। इसमें बुनियादी ढांचे के लिए 85 अरब बाट, उत्पादकता और अमेरिकी शुल्कों के जवाब के लिए 11.12 अरब बाट, पर्यटन के लिए 10.05 अरब बाट और स्थानीय आर्थिक विकास के लिए 9.20 अरब बाट शामिल थे।
कुल पैकेज में बुनियादी ढांचे की हिस्सेदारी लगभग 74% थी। यह अनुपात 85 अरब बाट को 115.38 अरब बाट से भाग देकर निकाला गया है। OECD के आकलन के अनुसार, उत्पादन वृद्धि में इससे 0.4 प्रतिशत अंक का योगदान मिलने की उम्मीद है। वित्तपोषण डिजिटल वॉलेट कार्यक्रम के बजट का पुनर्विनियोजन करके किया गया, न कि पूरे पैकेज को मौजूदा बजट से बाहर का खर्च मानकर।
सितंबर 2025 तक अनुबंध या खरीद प्रक्रियाएं पूरी करना जरूरी था और पूरा भुगतान सितंबर 2026 तक किया जाना था। ये समयसीमाएं कार्यक्रम के नियम बताती हैं; इससे यह साबित नहीं होता कि हर परियोजना समय पर पूरी हुई या उसका भुगतान किया गया।
अक्टूबर 2025 की खोन ला ख्रुएंग प्लस योजना में भाग लेने वाले कारोबारों से परिवारों की खरीद पर सब्सिडी देने के लिए 44 अरब बाट और आवंटित किए गए। OECD के अनुसार, इसका मूल्य सकल घरेलू उत्पाद के 0.25% से थोड़ा कम था।
NESDC की सिफारिश है कि सब्सिडी केवल साबित जरूरतों तक सीमित रखी जाए और लागू करने से पहले तथा बाद में लाभार्थियों, रिसाव, मूल्य और आर्थिक प्रभावों का आकलन किया जाए। OECD भी व्यापक मूल्य नियंत्रण और घटाए गए उपभोग करों के बजाय मूल्य नियंत्रण का दायरा सीमित करने और गरीब परिवारों की रक्षा के लिए सामाजिक लाभों का इस्तेमाल करने का पक्षधर है।
कल्याणकारी खर्च अपने वित्तपोषण से तेज बढ़ रहा है
NESDC के सामाजिक संरक्षण आंकड़ों के अनुसार, राजस्व 2012 के 730 अरब बाट से बढ़कर 2024 में 1.57 ट्रिलियन बाट हो गया, जबकि खर्च 610 अरब बाट से बढ़कर 1.40 ट्रिलियन बाट हुआ। राजस्व की वार्षिक चक्रवृद्धि वृद्धि दर 6.6% और खर्च की 7.3% बताई गई।
2024 में भी व्यवस्था का राजस्व खर्च से अधिक था। इसकी कमजोरी मौजूदा घाटे के दावे में नहीं, बल्कि रुझान और वित्तपोषण संरचना में है। 2012 से 2024 के बीच खर्च सकल घरेलू उत्पाद के 4.96% से बढ़कर 7.50% हो गया, यानी 2.54 प्रतिशत अंक की वृद्धि।
सरकारी सब्सिडी से कल्याणकारी राजस्व का 72.8% आया। निधियों में सरकारी अंशदान जोड़ने पर राज्य की हिस्सेदारी 78.6% हो जाती है, जबकि बीमित सदस्यों और नियोक्ताओं का योगदान 13.6% था। इससे कल्याणकारी सेवाएं उसी सार्वजनिक राजस्व आधार पर काफी निर्भर रहती हैं, जिससे दूसरी सेवाओं का वित्तपोषण भी होना है।
खर्च में सेवानिवृत्ति और मृत्यु लाभों की हिस्सेदारी 41.29% थी, जबकि स्वास्थ्य सेवा की 32.64%। दोनों श्रेणियां मिलकर 73.93% थीं, जिससे पता चलता है कि जनसंख्या की बढ़ती उम्र का व्यवस्था पर कितना गहरा असर पड़ता है।
आधारभूत प्रक्षेपण के अनुसार, घाटा 2031 में शुरू होगा। 2040 तक अनुमानित राजस्व 1.92 ट्रिलियन बाट होगा, जबकि विभिन्न परिदृश्यों में खर्च 2.37 ट्रिलियन से 2.76 ट्रिलियन बाट के बीच रहेगा। इससे 450 अरब से 840 अरब बाट का अंतर बनता है। ये गणनाएं आंशिक रूप से प्रक्षेपणों में सरकारी सब्सिडी की वृद्धि पर 1% की सीमा लगाने पर निर्भर हैं, इसलिए ये शर्तों पर आधारित अनुमान हैं, अपरिहार्य नतीजे नहीं।
पेंशन, स्वास्थ्य सेवा और सेवाओं की गुणवत्ता
थाईलैंड में 60 वर्ष या उससे अधिक उम्र के लोगों की हिस्सेदारी 2010 के 13.18% से बढ़कर 2023 में 20.17% हो गई। NESDC का अनुमान है कि 2034 में यह हिस्सेदारी 28.09% तक पहुंच जाएगी, जब देश सुपर एज्ड सोसाइटी के लिए तय अनुमानित सीमा को पार करेगा। 15 से 59 वर्ष के लोगों की हिस्सेदारी 2040 तक घटकर 55.83% होने का अनुमान है।
2024 में पेंशन और एकमुश्त सेवानिवृत्ति भुगतान में सार्वजनिक क्षेत्र की पेंशन का हिस्सा 66.2% था। NESDC के अनुसार, 2015 की सरकारी पेंशन निधि की अंडो नीति से खर्च में 76 अरब बाट से अधिक की वृद्धि हुई। वह सामाजिक सुरक्षा निधि के 2014 में शुरू हुए पहले पूर्ण सेवानिवृत्ति लाभ भुगतानों का भी उल्लेख करता है। उस समय सबसे पहले पात्र सदस्य 180 महीने का अंशदान पूरा कर चुके थे और 55 वर्ष की उम्र तक पहुंच गए थे।
60 वर्ष के बाद स्वास्थ्य सेवा की लागत तेजी से बढ़ती है, खासकर मधुमेह, उच्च रक्तचाप और कैंसर जैसी दीर्घकालिक बीमारियों के मामले में। राष्ट्रीय स्वास्थ्य सुरक्षा निधि 47 मिलियन से अधिक लोगों को कवर करती है और लागत नियंत्रित करने के लिए प्रति व्यक्ति निश्चित भुगतान करती है। इसके विपरीत, NESDC के अनुसार सिविल सेवक चिकित्सा लाभ योजना में कई मदों के लिए वास्तविक खर्च की प्रतिपूर्ति की जाती है, जिससे वह अनावश्यक सेवा उपयोग और प्रति व्यक्ति अधिक खर्च को जोड़ता है।
विश्व बैंक का आकलन भी भविष्य में स्वास्थ्य लागत बढ़ने को जनसंख्या की बढ़ती उम्र, दीर्घकालिक बीमारियों और नई चिकित्सा तकनीकों से जोड़ता है। शिक्षा के मामले में, उसके निष्कर्ष हैं कि प्रति छात्र खर्च बढ़ने से सीखने के नतीजे बेहतर नहीं हुए। उसने कम संसाधन वाले कई छोटे प्राथमिक विद्यालयों तथा पूर्व-प्राथमिक और माध्यमिक स्तर पर अपेक्षाकृत कम खर्च की ओर ध्यान दिलाया है।
ये निष्कर्ष फिजूलखर्ची घटाने और जरूरी सेवाएं कम करने के बीच अंतर स्पष्ट करते हैं। NESDC शिक्षा, स्वास्थ्य सेवा, सुरक्षा और न्याय में सरकार के overlapping कार्यों को पुनर्गठित करने, डिजिटल तकनीक इस्तेमाल करने और मांग के अनुसार कर्मचारियों की तैनाती का प्रस्ताव करता है। उसकी कल्याणकारी सिफारिशों में बुनियादी सरकारी संरक्षण, रोजगार से जुड़ी पूरक पेंशन, स्वैच्छिक बचत और अनौपचारिक तथा गिग कामगारों के लिए व्यापक अंशदायी कवरेज शामिल हैं।
ऋण के अनुमान: दायरा और समय अलग-अलग
विश्व बैंक ने 2023 के अपने आकलन में सार्वजनिक ऋण को सकल घरेलू उत्पाद का लगभग 60% बताया था और उससे जुड़े जोखिमों को अपेक्षाकृत सीमित माना था, क्योंकि ऋण का बड़ा हिस्सा बाट में था और थाई निवासियों के पास था। इस संरचना से विदेशी मुद्रा के झटकों का कुछ जोखिम कम होता है, लेकिन ब्याज लागत या पुनर्वित्त की जरूरत खत्म नहीं होती।
OECD के दिसंबर 2025 के अनुमानों में 2025 में सरकारी शुद्ध ऋण देने की स्थिति का घाटा सकल घरेलू उत्पाद का 5.6% और 2026 में 5.2% बताया गया है। 2026 में सकल वित्तीय देनदारियां 68.0% तक पहुंचने का अनुमान है। उसकी चर्चा में वित्त वर्ष 2024 के 4% घाटे और 2025 के 4.5% अनुमान का अलग से उल्लेख है। माप और अवधि अलग हैं, इसलिए इन आंकड़ों को एक-दूसरे की जगह इस्तेमाल नहीं करना चाहिए।
कल्याणकारी आकलन के अनुसार, मई 2026 में सार्वजनिक ऋण 12.9 ट्रिलियन बाट, यानी सकल घरेलू उत्पाद का 66.8%, था। 2030 तक यह 68.2% होने का अनुमान है। इससे पहले की राजकोषीय चेतावनी में कहा गया था कि ऋण 70% की सीमा तक उम्मीद से पहले पहुंच सकता है, लेकिन तारीख नहीं बताई गई थी।
18 सितंबर 2026 की एक अलग रिपोर्ट के अनुसार, फिच ने थाईलैंड की BBB+ रेटिंग बरकरार रखी और परिदृश्य को नकारात्मक से स्थिर किया। सरकारी वित्त सांख्यिकी के आंकड़ों के आधार पर, इसमें अनुमान है कि वित्त वर्ष 2028 में सरकारी ऋण सकल घरेलू उत्पाद के 63% से नीचे रहेगा, जबकि वित्त वर्ष 2025 में यह 59.3% था।
यह रिपोर्ट 2025 के उस विवरण से अलग है जिसमें फिच का परिदृश्य स्थिर बताया गया था, और इसमें सार्वजनिक ऋण के व्यापक अनुमानों की तुलना में कम वृद्धि का अनुमान है। अलग-अलग तारीखों, ऋण की परिभाषाओं और मान्यताओं के कारण इन आंकड़ों का सीधा मिलान संभव नहीं है। परिदृश्य में बदलाव भी रेटिंग बढ़ने के समान नहीं है। पहले के विवरण में मूडीज की रेटिंग नकारात्मक परिदृश्य के साथ Baa1 और S&P की रेटिंग स्थिर परिदृश्य के साथ BBB+ बताई गई थी।
कर प्रस्ताव अभी वसूला गया राजस्व नहीं हैं
सितंबर 2026 की रिपोर्ट में वर्णित वित्त वर्ष 2027 से 2030 की योजना का लक्ष्य 263 अरब बाट का अतिरिक्त राजस्व जुटाना है। प्रस्तावित उपायों में वित्त वर्ष 2028 में VAT को 7% से बढ़ाकर 8.5% और वित्त वर्ष 2030 में 10% करना, तथा वित्त वर्ष 2027 से पेट्रोल और डीजल उत्पाद शुल्क में 1 बाट प्रति लीटर की वृद्धि शामिल है।
सूचीबद्ध अन्य उपायों में कार्बन कर, 15% वैश्विक न्यूनतम कॉरपोरेट कर, 1,500 बाट से कम मूल्य के सामान पर आयात शुल्क, व्यक्तिगत आयकर कटौतियों की समीक्षा, सरकारी उद्यमों से अधिक राजस्व, सरकारी परिसंपत्तियों से बेहतर प्रतिफल, करदाता आंकड़ों को जोड़ना और तंबाकू पर एक समान उत्पाद शुल्क शामिल हैं। रिपोर्ट के अनुसार, उस समय तक सूचीबद्ध किसी भी उपाय पर अमल शुरू नहीं हुआ था। इसलिए इनसे अनुमानित आय को सुनिश्चित राजस्व नहीं मानना चाहिए।
वित्त वर्ष 2025 की सरकारी वित्तीय रिपोर्ट पर सीनेट की चर्चा के दौरान, लेखा नियंत्रक विभाग के सलाहकार सुदथाई चाईचान्तुक ने 2.9 ट्रिलियन बाट का राजस्व पेश किया, जो 0.46% अधिक था। खर्च 3.6 ट्रिलियन बाट रहा, जो 8.23% अधिक था। दर्ज शुद्ध कमी 760 अरब बाट थी। राजस्व और खर्च के गोल किए गए कुल आंकड़ों से यह राशि ठीक-ठीक नहीं निकलती।
रिपोर्ट में परिसंपत्तियां 8.7 ट्रिलियन बाट और देनदारियां 11 ट्रिलियन बाट बताई गईं। इन गोल किए गए आंकड़ों का अंतर 2.3 ट्रिलियन बाट है, न कि चर्चा में बताया गया 3 ट्रिलियन बाट। इन लेखांकन आंकड़ों को 70% की सीमा से नियंत्रित ऋण अनुपात के साथ नहीं मिलाना चाहिए।
सीनेटर निरत यू फकदी ने VAT में तीन प्रतिशत अंक की वृद्धि कर पंजीकृत गरीब परिवारों को पैसा लौटाने का प्रस्ताव रखा और अतिरिक्त राजस्व 450 अरब बाट होने का अनुमान दिया। उनके समर्थन में बताए गए हिसाब में विसंगतियां हैं, इसलिए इस अनुमान को सत्यापित राजकोषीय गणना नहीं माना जा सकता। सीनेटर ख्वांचाई सेनहिरुन ने अलग से अनौपचारिक गतिविधियों पर कर का दायरा बढ़ाने और डिजिटल संग्रह सुधारने की मांग की।
निरत ने वार्षिक बजट से बाहर रखे गए लगभग 4 ट्रिलियन बाट का इस्तेमाल उधारी कम करने के लिए करने का प्रस्ताव भी दिया। सुदथाई ने बताया कि इस तरह की अधिकांश राशि परिक्रामी निधियों और खास उद्देश्यों वाली अन्य निधियों की है। जमा हुई अतिरिक्त शेष राशि की अलग-अलग समीक्षा के बाद उसे राजकोष में स्थानांतरित किया जा सकता है, लेकिन पूरी रकम अपने आप उपलब्ध नहीं हो जाती।
महत्वपूर्ण तारीखें और फैसले
मुख्य नीतिगत सवाल यह है कि जरूरी सेवाओं की रक्षा करते हुए थाईलैंड कितनी तेजी से राजस्व मजबूत कर सकता है। विश्व बैंक सार्वजनिक निवेश को बनाए रखते हुए चरणबद्ध राजकोषीय समायोजन का समर्थन करता है। OECD संग्रह को मजबूत करने और खर्च की दक्षता बढ़ाने पर जोर देता है। दिसंबर 2025 के अपने आकलन में उसने 2025 में सकल घरेलू उत्पाद की वृद्धि 2.0%, 2026 में 1.5% और 2027 में 2.6% रहने का अनुमान दिया।
मुख्य पड़ावों में ऐतिहासिक आंकड़े, खर्च की समयसीमाएं और शर्तों पर आधारित अनुमान शामिल हैं:
- 2012 से 2024: NESDC सरकारी गतिविधियों और सामाजिक संरक्षण खर्च के विस्तार पर नजर रखता है।
- 29 मई 2023: विश्व बैंक अपना सार्वजनिक व्यय और राजस्व आकलन प्रकाशित करता है।
- जून और अक्टूबर 2025: थाईलैंड प्रोत्साहन परियोजना पैकेज मंजूर करता है और खोन ला ख्रुएंग प्लस शुरू करता है।
- सितंबर 2026: जून 2025 के पैकेज के पूरे भुगतान की समयसीमा।
- 2027: NESDC की पहले की चेतावनी के तहत ब्याज भुगतान सरकारी राजस्व के 12% से अधिक हो सकता है।
- वित्त वर्ष 2028 और 2030: वर्णित राजस्व योजना में VAT वृद्धि के प्रस्तावित चरण तय हैं।
- 2031: आधारभूत कल्याणकारी प्रक्षेपण में पहला घाटा आने का अनुमान।
- 2034 से 2040: बढ़ती उम्र की आबादी और कल्याणकारी वित्तपोषण के अनुमानित अंतर से सार्वजनिक वित्त पर दबाव और बढ़ेगा।
इन दबावों को संभालना कितना संभव होगा, यह सिर्फ घोषणाओं से नहीं, बल्कि अमल और नतीजों से तय होगा। आकलनों से यह साबित नहीं होता कि प्रस्तावित कर लागू हो चुके हैं, प्रोत्साहन राशि का पूरा भुगतान समय पर हुआ है या कल्याणकारी सुधार अपेक्षित बचत देंगे। सार्वजनिक डेटाबेस को जोड़ने और सेवाओं के नतीजों से बजट को जोड़ने की NESDC की मांग से इन सवालों के जवाब देना आसान होगा।
मुख्य बिंदु
- NESDC ने सीमित कर आधार और लगातार बढ़ते खर्च को थाईलैंड के वित्त पर दबाव बताया है।
- विश्व बैंक का अनुमान है कि संरचनात्मक कर अंतर सकल घरेलू उत्पाद का 5.6% है और सुधार से संभावित राजस्व 3.5 प्रतिशत अंक तक बढ़ सकता है।
- 2024 में सामाजिक संरक्षण खर्च 1.40 ट्रिलियन बाट तक पहुंचा, जिसमें राजस्व का 78.6% सरकारी वित्तपोषण से आया।
- शर्तों पर आधारित आधारभूत कल्याणकारी अनुमान में 2031 से घाटे की शुरुआत का अनुमान है।
- कर्ज के अनुमान तारीख और सांख्यिकीय दायरे के अनुसार अलग हैं और उनकी सीधी तुलना नहीं की जा सकती।
- और कर्ज का दबाव बढ़ाए बिना सेवाओं का वित्तपोषण करने के लिए प्रस्तावित कर वृद्धि और बेहतर खर्च नियंत्रण अहम बने हुए हैं।