नई ऋण-सीमा, लेकिन निवेश कर सकने वालों पर पाबंदियां
जापान की रेटिंग एंड इन्वेस्टमेंट इन्फॉर्मेशन (R&I) ने 8 अक्टूबर, 2026 को वियतनाम की विदेशी मुद्रा जारीकर्ता रेटिंग BB+ से बढ़ाकर BBB- कर दी। इस तरह एजेंसी से निवेश-योग्य जारीकर्ता रेटिंग पाने वाला वियतनाम पहला देश बना। परिदृश्य सकारात्मक से बदलकर स्थिर हो गया। इसका तात्कालिक लाभ कुछ जापानी संस्थानों तक पहुंच है, जिनके निवेश नियमों के तहत पहले वियतनामी सरकारी ऋण में निवेश की अनुमति नहीं थी। इससे हर अंतरराष्ट्रीय बाजार से पूंजी का अपने-आप प्रवाह शुरू होने की उम्मीद नहीं है।
विषय-सूची
- नई ऋण-सीमा, लेकिन निवेश कर सकने वालों पर पाबंदियां
- आर्थिक वृद्धि और राजकोषीय क्षमता ने रेटिंग बढ़ाने में कैसे मदद की
- अब कौन-से जापानी निवेशक भाग ले सकते हैं?
- वित्तपोषण की जरूरत, एक रेटिंग बदलाव से कहीं बड़ी
- समुराई बॉन्ड जापान तक पहुंच का स्थापित रास्ता
- इंडोनेशिया से संभावनाएं और कीमत को लेकर सावधानियां
- जापान के मौजूदा निवेश संबंध मजबूत आधार देते हैं
- बैंकिंग और विदेशी मुद्रा भंडार की कमजोरियों पर अब भी ध्यान जरूरी
- बाकी रेटिंग अंतर और नीतिगत समय-सीमा
- मुख्य बिंदु
यह अंतर अहम है, क्योंकि वियतनाम तेज आर्थिक विस्तार और बड़ी बुनियादी ढांचा परियोजनाओं के लिए धन जुटाने की कोशिश कर रहा है। मेबैंक इन्वेस्टमेंट बैंक वियतनाम का अनुमान है कि 2026 से 2030 के बीच कुल निवेश की जरूरत 1.45 ट्रिलियन अमेरिकी डॉलर तक पहुंचेगी। जापानी निवेशक, बैंक और येन बॉन्ड बाजार इस मांग का कुछ हिस्सा पूरा करने में मदद कर सकते हैं। हालांकि, वास्तव में कितना वित्तपोषण उपलब्ध होगा, यह उधारी की शर्तों, मुद्रा जोखिम और अलग-अलग निवेश नियमों पर निर्भर करेगा।
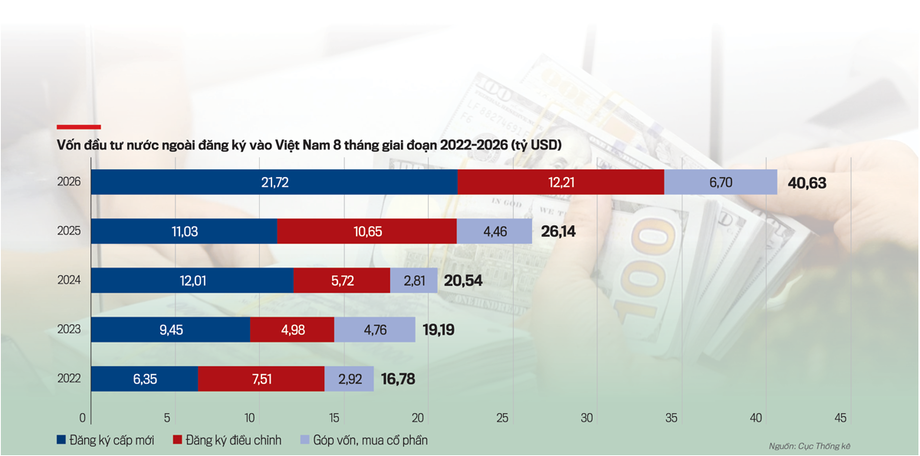
वियतनामी सरकार की रेटिंग बढ़ोतरी की घोषणा के अनुसार, R&I का फैसला मजबूत आर्थिक वृद्धि, अपेक्षाकृत कम सार्वजनिक ऋण, लगातार जारी प्रत्यक्ष विदेशी निवेश और आर्थिक विस्तार को अधिक टिकाऊ बनाने के उद्देश्य से किए जा रहे सुधारों पर आधारित है। वित्त मंत्रालय ने इस कदम को विवेकपूर्ण ऋण प्रबंधन और व्यापक सुधारों की मान्यता बताया।
R&I के पैमाने पर BBB- निवेश-योग्य श्रेणी का सबसे निचला स्तर है। यह ऋण चुकाने की क्षमता के बेहतर आकलन को दर्शाता है, लेकिन नुकसान से सुरक्षा की गारंटी या निवेशकों की ओर से बॉन्ड खरीदने की प्रतिबद्धता नहीं है। S&P ग्लोबल रेटिंग्स, मूडीज और फिच रेटिंग्स की नजर में वियतनाम अब भी निवेश-योग्य श्रेणी से नीचे है, इसलिए अंतरराष्ट्रीय निवेश पर कई पाबंदियां अभी भी लागू हैं।
इसलिए वित्तपोषण के अवसर के दो पहलू हैं: अभी R&I के आकलन के जरिए पात्र जापानी पूंजी तक पहुंच बनाना, और उन कमजोरियों को दूर करना जो व्यापक सॉवरेन रेटिंग में सुधार को अब भी सीमित कर रही हैं।
आर्थिक वृद्धि और राजकोषीय क्षमता ने रेटिंग बढ़ाने में कैसे मदद की
वियतनाम की वास्तविक GDP 2025 में 8% बढ़ी और 2026 के पहले नौ महीनों में लगभग 9% की वृद्धि हुई। R&I को उम्मीद है कि पूरे साल की वृद्धि करीब 9% रह सकती है। यह सरकार के कम से कम 10% के लक्ष्य से नीचे है, फिर भी दक्षिण-पूर्व एशिया की अन्य अर्थव्यवस्थाओं की तुलना में मजबूत है।
एजेंसी का आकलन मौजूदा वृद्धि दर से आगे भी देखता है। उसे उम्मीद है कि बढ़ा हुआ सार्वजनिक निवेश, लगातार प्रत्यक्ष विदेशी निवेश और उत्पादकता तथा नवाचार की ओर क्रमिक बदलाव से विस्तार जारी रहेगा। डोई मोई 2.0 नाम के सुधार कार्यक्रम में सरकार को अधिक चुस्त बनाना, निजी कारोबार को बढ़ावा देना, संस्थानों में सुधार और पूंजी बाजारों का विकास शामिल है।
राजकोषीय आंकड़े यह समझने में मदद करते हैं कि R&I क्यों मानती है कि वियतनाम ऋण स्थिरता को तत्काल खतरे में डाले बिना विकास खर्च बढ़ा सकता है। 2025 में केंद्र और स्थानीय सरकारों का संयुक्त घाटा GDP का 3.3% था। 2026 में घाटा बढ़कर 4.2% रहने का अनुमान है, यानी 0.9 प्रतिशत अंक की वृद्धि। यह मध्यम अवधि के उस ढांचे के भीतर है जिसमें औसतन लगभग 5% घाटे की अनुमति है।
अक्टूबर के आकलन में सार्वजनिक ऋण GDP के 30% से थोड़ा अधिक बताया गया है। R&I को घाटे और ऋण अनुपात, दोनों के बढ़ने की आशंका है, लेकिन उसका आकलन है कि ऋण स्थिरता के जोखिम सीमित हैं। इसका एक आधार यह उम्मीद है कि नया सार्वजनिक निवेश भविष्य की वृद्धि को सहारा देगा और सरकार नियमित परिचालन लागत जैसे बार-बार होने वाले खर्च पर नियंत्रण बनाए रखेगी।
यह अतिरिक्त उधारी को सशर्त समर्थन है। बुनियादी ढांचे से उत्पादक क्षमता बढ़नी चाहिए, न कि केवल ऋण। एजेंसी के अनुसार, सुधारों का लगातार क्रियान्वयन भी वृद्धि को अधिक स्थिर बनाने के लिए जरूरी है।
अब कौन-से जापानी निवेशक भाग ले सकते हैं?
वियतनामी क्रेडिट रेटिंग संस्था फिनरेटिंग्स का कहना है कि इस बढ़ोतरी के बाद जापानी निवेशक नए अंतरराष्ट्रीय पूंजी स्रोतों में सबसे पहले हो सकते हैं। उसके निवेश-योग्य रेटिंग आकलन के मुताबिक, जापान की वित्तीय सेवा एजेंसी द्वारा R&I को मान्यता दिए जाने से कुछ संस्थानों को अब निवेश की पात्रता मिल सकती है।
फिनरेटिंग्स और फिनग्रुप के अध्यक्ष गुयेन क्वांग थुआन ने बताया कि पात्रता किसी संस्थान के निवेश नियमों के सटीक शब्दों पर निर्भर करती है:
“जिन संस्थानों के निवेश नियमों में ‘कम से कम एक निर्दिष्ट एजेंसी से BBB- या उससे ऊपर’ की रेटिंग जरूरी है, वे अब वियतनाम को अपने पोर्टफोलियो में शामिल कर सकते हैं,” थुआन ने लिखित टिप्पणी में कहा।
दूसरे संस्थान मान्यता-प्राप्त एजेंसियों की ओर से दी गई सबसे कम रेटिंग के आधार पर निवेश करते हैं या दूसरी पर्याप्त रेटिंग की मांग करते हैं। ऐसे नियम अब भी वियतनाम को बाहर रख सकते हैं, क्योंकि अन्य प्रमुख एजेंसियों ने उसे सॉवरेन निवेश-योग्य दर्जा नहीं दिया है। यह बढ़ोतरी कुछ खास माध्यम खोलती है, हर पेंशन फंड, बीमाकर्ता या बॉन्ड पोर्टफोलियो के लिए नहीं।
फिनरेटिंग्स का यह भी कहना है कि बेसल III के मानकीकृत तरीके का इस्तेमाल करने वाले पात्र बैंक कुछ वियतनामी विदेशी मुद्रा सरकारी बॉन्ड एक्सपोजर पर नियामकीय जोखिम भार 100% के बजाय 50% लागू कर सकते हैं। जोखिम भार से तय होता है कि नियामकीय पूंजी की जरूरत का हिसाब लगाते समय किसी एक्सपोजर का कितना हिस्सा गिना जाएगा। इस भार को आधा करने से समान पात्र एक्सपोजर रखने के लिए जरूरी पूंजी घट सकती है, लेकिन इससे चूक की आशंका आधी नहीं होती और न ही बॉन्ड यील्ड कम होने की गारंटी मिलती है।
वित्तपोषण की जरूरत, एक रेटिंग बदलाव से कहीं बड़ी
मेबैंक इन्वेस्टमेंट बैंक वियतनाम का 1.45 ट्रिलियन अमेरिकी डॉलर का अनुमान 2026 से 2030 के दौरान अर्थव्यवस्था में होने वाले कुल निवेश से जुड़ा है। उसके अनुमानित वित्तपोषण ढांचे में 53% निजी क्षेत्र, 32% राज्य और 15% प्रत्यक्ष विदेशी निवेश से आएगा।
इस कुल राशि पर ये हिस्से लागू करने से निजी स्रोतों से लगभग 768.5 अरब अमेरिकी डॉलर, राज्य से 464 अरब डॉलर और प्रत्यक्ष विदेशी निवेश से 217.5 अरब डॉलर का संकेत मिलता है। ये अनुमान पर आधारित गणनाएं हैं, घोषित वित्तपोषण प्रतिबद्धताएं नहीं। ये दिखाती हैं कि केवल सरकार की उधारी तक पहुंच बेहतर होने से देश की निवेश महत्वाकांक्षाएं पूरी नहीं हो सकतीं।
मेबैंक इन्वेस्टमेंट बैंक वियतनाम में शोध प्रमुख क्वान ट्रोंग थान का कहना है कि विदेशी वित्तपोषण की जरूरत लगातार बढ़ेगी। उन्होंने कहा कि बड़ी बुनियादी ढांचा परियोजनाओं के लिए पूंजी जुटाने की अगुवाई सरकार को करनी चाहिए, जबकि बैंक निजी उद्यमों को वित्तपोषित करते रहें:
“हमारे विचार में एक बात तय है कि वियतनाम को 2028 से खास तौर पर विदेशी स्रोतों से ज्यादा धन जुटाना होगा,” थान ने कहा।
थान ने यह चेतावनी भी दी कि घरेलू कॉरपोरेट बॉन्ड और इक्विटी बाजार निवेश की समय-सीमा के अनुरूप पर्याप्त तेजी से विकसित नहीं हो सकते। हो ची मिन्ह सिटी वियतनाम के अंतरराष्ट्रीय वित्तीय केंद्र के जरिए नगरपालिका और परियोजना बॉन्ड, जिनमें विदेशी मुद्रा में जारी ऋण भी शामिल है, जारी करने के प्रस्ताव पर सुझाव मांग रहा है। यह अभी प्रस्ताव ही है; निवेशकों की भागीदारी के लिए कीमत तय करना अहम होगा।
जापान से विकास वित्तपोषण एक अन्य माध्यम है। जेआईसीए ने वियतनाम को सालाना 100 अरब येन से अधिक, यानी लगभग 630 मिलियन अमेरिकी डॉलर, के आधिकारिक विकास सहायता ऋण देने की योजनाओं की घोषणा की है। खबरों में घोषणा की तारीख 7 या 8 अक्टूबर बताई गई है। ये ऋण वाणिज्यिक बॉन्ड वित्तपोषण से अलग हैं और इन्हें रेटिंग बढ़ोतरी से पैदा हुई पूंजी नहीं मानना चाहिए।
समुराई बॉन्ड जापान तक पहुंच का स्थापित रास्ता
समुराई बॉन्ड जापान में विदेशी उधारकर्ताओं की ओर से जारी येन-मूल्यवर्ग के बॉन्ड होते हैं। इनके जरिए विदेशी सरकारें और कंपनियां जापानी निवेशकों तक पहुंच सकती हैं, लेकिन इसके लिए उपयुक्त जारीकरण व्यवस्था और येन में भुगतान संभालने की योजना जरूरी है।
वियतनाम की दिलचस्पी रेटिंग बढ़ने से पहले की है। 2019 में वित्त मंत्रालय के ऋण प्रबंधन और बाह्य वित्त विभाग ने समुराई बॉन्ड जारी करने के अनुभव का संकलन किया था। इसी अवधि के आसपास, जापान बैंक फॉर इंटरनेशनल कोऑपरेशन का GATE कार्यक्रम विदेशी सरकारों के बॉन्ड निर्गम को आंशिक गारंटी या बॉन्ड खरीद के जरिए समर्थन दे सकता था। हालांकि, इससे यह साबित नहीं होता कि वियतनाम के किसी नए सौदे के लिए ऐसा समर्थन उपलब्ध होगा।
15 दिसंबर, 2025 को वियतनाम के वित्त मंत्रालय ने टोक्यो में दाइवा सिक्योरिटीज के साथ जापान के पूंजी बाजार और संभावित समुराई बॉन्ड निर्गम पर चर्चा की। R&I का फैसला इन चर्चाओं को फिर से आगे बढ़ाने के लिए मजबूत क्रेडिट संदर्भ देता है, लेकिन इस बढ़ोतरी से जुड़ी वियतनामी बॉन्ड जारी करने की कोई तारीख, रकम या कूपन घोषित नहीं हुआ है।
हो ची मिन्ह सिटी सिक्योरिटीज कॉरपोरेशन के मुख्य बाजार रणनीतिकार टायलर मन दंग गुयेन ने सरकार और राज्य से जुड़ी प्रमुख संस्थाओं, जिनमें विएटिनबैंक, एग्रीबैंक और वियतनाम इलेक्ट्रिसिटी शामिल हैं, के लिए संभावित लाभ बताए। हालांकि, इन संस्थाओं की अपनी वित्तीय स्थिति और सौदे की संरचना ही उनकी अलग-अलग बाजार पहुंच और उधारी की शर्तें तय करेगी।
संभावित चरणबद्ध रणनीति में पहले सरकार बॉन्ड जारी करके मूल्य निर्धारण का एक संदर्भ स्थापित कर सकती है, फिर पात्र बैंकों, कंपनियों और परियोजनाओं तक पहुंच बढ़ा सकती है। यह वित्तपोषण का एक विकल्प है, सरकार का पुष्ट कार्यक्रम नहीं।
इंडोनेशिया से संभावनाएं और कीमत को लेकर सावधानियां
इंडोनेशिया समुराई बाजार तक लगातार पहुंच का क्षेत्रीय उदाहरण है। उसने 2015 से नियमित रूप से बॉन्ड जारी किए हैं और 2024 में तीन से 20 साल की परिपक्वता अवधि वाले बॉन्ड के जरिए 200 अरब येन जुटाए। इस निर्गम में 25 अरब येन के ब्लू बॉन्ड शामिल थे, जिनका उद्देश्य समुद्री अर्थव्यवस्था और टिकाऊ विकास परियोजनाओं को वित्तपोषित करना है।
2024 में कूपन दरें सालाना 0.99% से 2.55% तक थीं, जबकि ब्लू बॉन्ड पर यह 1.57% से 2.55% के बीच थीं। अप्रैल 2026 में इंडोनेशिया ने तीन, पांच, सात और दस साल की परिपक्वता अवधि वाले बॉन्ड के जरिए 172.1 अरब येन और जुटाए। इसमें सात और दस साल की अवधि वाले 6.5 अरब येन के ब्लू बॉन्ड भी शामिल थे। इस बाद के निर्गम पर कूपन दरें 2.35% से 3.23% तक थीं।
ब्लू बॉन्ड का हिस्सा इंडोनेशिया के 2024 के निर्गम में 12.5% था, जबकि अप्रैल 2026 में यह करीब 3.8% था। बाद के निर्गम में कूपन दरें भी अधिक थीं। ये आंकड़े दिखाते हैं कि जापान अलग-अलग परिपक्वता अवधि में वित्तपोषण दे सकता है, जबकि लेनदेन के साथ उधारी की कीमत और संरचना बदलती रहती है।
वियतनाम यह नहीं मान सकता कि उसे इंडोनेशिया जैसी शर्तें मिलेंगी। केवल येन में बताई गई कूपन दरें ही पूरी लागत नहीं होतीं। ऋण-क्षमता, ब्याज दरें, निर्गम खर्च, बाजार की स्थितियां और मुद्रा जोखिम से बचाव, सभी अंतिम लागत को प्रभावित करते हैं। मुद्रा जोखिम से बचाव यानी विनिमय दरों में उतार-चढ़ाव से सुरक्षा की व्यवस्था करना, जिसकी खुद अपनी लागत होती है।
पात्र वियतनामी बंदरगाहों, लॉजिस्टिक्स, अपतटीय ऊर्जा और समुद्री पारिस्थितिकी की सुरक्षा के लिए ब्लू या अन्य हरित वित्तीय साधनों पर विचार किया जा सकता है। 28 जुलाई, 2026 के प्रस्ताव 20-NQ/TW में वियतनाम को एक मजबूत समुद्री राष्ट्र बनाने में मददगार प्रमुख परियोजनाओं के लिए विविध वित्तपोषण, हरित वित्त और प्राथमिकता के आधार पर संसाधन देने का आह्वान किया गया है। स्थिरता से जुड़ा लेबल देने के लिए परियोजनाओं का विश्वसनीय चयन और रिपोर्टिंग भी जरूरी होगी।
जापान के मौजूदा निवेश संबंध मजबूत आधार देते हैं
वियतनाम में जापान की पहले से ही बड़ी निवेश मौजूदगी है। 2026 की पहली तिमाही के अंत में उसके 5,760 सक्रिय परियोजनाएं थीं और निवेश 79 अरब अमेरिकी डॉलर से अधिक था। इस तरह वह वियतनाम का तीसरा सबसे बड़ा विदेशी निवेशक है।
जेट्रो के एक सर्वेक्षण में पाया गया कि वियतनाम में 56.9% जापानी कंपनियों ने अगले एक से दो वर्षों में विस्तार की योजना बनाई थी, जबकि आसियान में यह आंकड़ा 46.8% था। वियतनाम का आंकड़ा 10.1 प्रतिशत अंक अधिक था, जो सर्वेक्षण में शामिल कंपनियों के बीच विस्तार की ज्यादा मजबूत मंशा दर्शाता है। हालांकि, मंशा से निवेश पूरा होने की गारंटी नहीं मिलती।
बुनियादी ढांचे में जापानी वित्तपोषण पहले से दिखाई देता है। हनोई रेलवे परियोजना का निर्माण जापानी उपकरणों, विशेषज्ञता और रियायती येन ऋणों के साथ शुरू हुआ। 12 किलोमीटर के इस मार्ग की अनुमानित लागत 35 ट्रिलियन डोंग से अधिक, यानी करीब 1.3 अरब अमेरिकी डॉलर है। इससे परिवहन की उन अलग-अलग परियोजनाओं के पैमाने का पता चलता है जिन्हें टिकाऊ वित्तपोषण की जरूरत है।
टोक्यो, ओसाका और अन्य वित्तीय केंद्रों में निवेशकों से संपर्क कर अलग-अलग जरूरतों को उपयुक्त वित्तपोषकों से जोड़ा जा सकता है: सरकार और बुनियादी ढांचा बॉन्ड के लिए निश्चित आय वाले निवेशक, उपयुक्त सूचीबद्ध कंपनियों के लिए इक्विटी तथा व्यापार या परियोजना वित्तपोषण के लिए बैंक। ऊर्जा, बंदरगाह, रेलवे, इलेक्ट्रॉनिक्स, सेमीकंडक्टर और डेटा सेंटर संभावित निवेश वाले क्षेत्रों में शामिल हैं।
नीतिगत लक्ष्य निवेश की गुणवत्ता सुधारना भी है। विदेशी निवेश वाली अर्थव्यवस्था पर पोलित ब्यूरो के प्रस्ताव 10-NQ/TW का उद्देश्य घरेलू कारोबारों के साथ मजबूत संबंध बनाना है, ताकि विदेशी पूंजी तकनीक, प्रबंधन विशेषज्ञता, उत्पादन मानक और बाजार नेटवर्क लेकर आए। सॉवरेन रेटिंग भरोसे को सहारा दे सकती है, लेकिन इन कारोबारी लाभों के लिए सस्ती उधारी से अधिक की जरूरत है।
बैंकिंग और विदेशी मुद्रा भंडार की कमजोरियों पर अब भी ध्यान जरूरी
R&I के सकारात्मक आकलन के साथ कई अहम चेतावनियां भी हैं। 2025 के अंत में बैंकों का बकाया कर्ज GDP के 140% से अधिक था। ऋण वृद्धि जमा वृद्धि से आगे निकल गई है, जिससे बैंकिंग तरलता पर दबाव पड़ा है। रियल एस्टेट से जुड़े कर्ज भी बड़े हैं और पूंजीगत सुरक्षा भंडार सीमित हैं।
विनाकैपिटल के अर्थशास्त्री माइकल कोकलारी और थाई थी वियत त्रिन्ह ने 29 जनवरी, 2026 के अपने क्रेडिट रेटिंग अध्ययन में इसी तरह की चिंताएं जताईं। उन्होंने बताया कि 2024 के अंत में बैंकिंग क्षेत्र का पूंजी पर्याप्तता अनुपात 12.5% था और बैंक संपत्तियां GDP के लगभग दोगुने के करीब थीं। पूंजी पर्याप्तता अनुपात से जोखिम के अनुसार समायोजित संपत्तियों के मुकाबले नियामकीय पूंजी का पता चलता है और यह दिखाता है कि नुकसान झेलने के लिए कितनी पूंजी उपलब्ध है।
इस अध्ययन में सरकारी ऋण GDP का लगभग 35% और बाहरी ऋण करीब 33% बताया गया। सरकारी ऋण का यह अनुमान अक्टूबर में बताए गए 30% से थोड़ा अधिक के आंकड़े से अलग है। ये आंकड़े अलग-अलग तारीखों के हैं और यहां उनके मापन का आधार स्पष्ट नहीं है, इसलिए इन्हें ऋण में पुष्टि की गई गिरावट के रूप में पेश नहीं करना चाहिए।
बाहरी वित्त में एक विरोधाभास भी है। चालू खाते का अधिशेष 2023 से GDP के 6% से अधिक रहा है और लगातार जारी प्रत्यक्ष विदेशी निवेश विदेशी मुद्रा के प्रवाह को सहारा देता है। फिर भी विदेशी मुद्रा भंडार तीन महीने से कम के आयात को कवर कर सकता है। R&I को उम्मीद है कि निवेश बढ़ने और ऊर्जा की ऊंची कीमतों से आयात लागत बढ़ने के साथ अधिशेष घटेगा।
वियतनाम के स्टेट बैंक ने सितंबर में सर्कुलर 50 जारी किया। यह बेसल III के तरलता मानकों की ओर चरणबद्ध बदलाव की शुरुआत करता है, जिन्हें अक्टूबर 2028 से अनिवार्य रूप से लागू किया जाएगा। इसके तरलता कवरेज और शुद्ध स्थिर वित्तपोषण संबंधी नियम बैंकों की तत्काल नकदी जरूरतें पूरी करने और अधिक टिकाऊ वित्तपोषण बनाए रखने की क्षमता से जुड़े हैं। इन्हें लागू करना वित्तीय कमजोरियां घटाने की दिशा में एक ठोस अगला कदम है।
बाकी रेटिंग अंतर और नीतिगत समय-सीमा
वियतनाम का अगला लक्ष्य तीनों प्रमुख वैश्विक एजेंसियों से निवेश-योग्य दर्जा पाना है। S&P और फिच की सॉवरेन रेटिंग BB+ है, जो BBB- से एक पायदान नीचे है। मूडीज की रेटिंग Ba2 है, जो उसकी Baa3 की निवेश-योग्य सीमा से दो पायदान नीचे है। मई 2026 में मूडीज ने उसका परिदृश्य स्थिर से बढ़ाकर सकारात्मक कर दिया था।
कुछ खबरों में तीनों एजेंसियों की रेटिंग BB+ बताई गई है। यह विवरण मूडीज की बताई गई Ba2 रेटिंग से मेल नहीं खाता और मूडीज के अलग पैमाने की अनदेखी करता है। इसलिए हर एजेंसी के लिए वियतनाम की स्थिति अलग-अलग बताई जानी चाहिए।
फिच की जनवरी 2026 की BBB- कार्रवाई का भी सही संदर्भ जरूरी है। विनाकैपिटल के अनुसार, यह 2028 में परिपक्व होने वाले पुराने सुरक्षित ब्रैडी बॉन्ड पर लागू थी, जिन्हें जमानत और संरचनात्मक सुरक्षा हासिल है। वियतनाम के असुरक्षित सॉवरेन ऋण की रेटिंग BB+ ही रही। सुरक्षित वित्तीय साधनों को निवेश-योग्य रेटिंग मिलना, जारीकर्ता की निवेश-योग्य रेटिंग के बराबर नहीं है।
वित्तपोषण और रेटिंग से जुड़ी समय-सीमा के अहम पड़ाव:
- 15 दिसंबर, 2025: वित्त मंत्रालय ने टोक्यो में दाइवा सिक्योरिटीज के साथ जापान के पूंजी बाजार और संभावित समुराई बॉन्ड निर्गम पर चर्चा की।
- जनवरी 2026: फिच ने कुछ सुरक्षित ऋण साधनों की रेटिंग बढ़ाकर BBB- की, लेकिन असुरक्षित सॉवरेन रेटिंग नहीं बढ़ाई।
- अप्रैल और मई 2026: वित्त मंत्रालय ने अन्य एजेंसियों के साथ समन्वय किया और R&I के साथ सॉवरेन रेटिंग की सीधी समीक्षा संबंधी चर्चा की।
- 2 अक्टूबर, 2026: प्रधानमंत्री के निर्णय 1919/QD-TTg ने 2030 तक प्रमुख एजेंसियों से निवेश-योग्य रेटिंग हासिल करने का लक्ष्य अपडेट किया।
- 8 अक्टूबर, 2026: R&I ने वियतनाम की विदेशी मुद्रा जारीकर्ता रेटिंग बढ़ाकर स्थिर परिदृश्य के साथ BBB- कर दी।
- अक्टूबर 2028: बैंकिंग तरलता के नए मानकों का अनिवार्य क्रियान्वयन शुरू होगा।
निर्णय 1919/QD-TTg का लक्ष्य है कि 2030 तक मूडीज से कम से कम Baa3 या S&P और फिच से BBB- रेटिंग हासिल हो। R&I के इस फैसले से किसी दूसरी एजेंसी पर उसका अनुसरण करने की बाध्यता नहीं बनती, क्योंकि संस्थागत, बैंकिंग और बाहरी जोखिमों के आकलन के तरीके और उन्हें दिया जाने वाला महत्व अलग-अलग हैं।
वित्तपोषण लागत घटने के अनुमानों में भी अंतर है। विनाकैपिटल ने अनुमान लगाया कि व्यापक निवेश-योग्य दर्जा मिलने पर उधारी लागत 150 आधार अंक तक घट सकती है। मेबैंक इन्वेस्टमेंट बैंक वियतनाम ने 150 से 300 आधार अंक तक की कमी का अनुमान दिया। 100 आधार अंक एक प्रतिशत अंक के बराबर होते हैं, इसलिए इन अनुमानों का मतलब क्रमशः 1.5 प्रतिशत अंक तक या 1.5 से 3 प्रतिशत अंक की संभावित बचत है। इनमें से कोई भी R&I के फैसले से हुई मापी गई बचत नहीं है।
विनाकैपिटल ने वित्तीय क्षेत्र की सुरक्षा, नीतिगत और कानूनी पूर्वानुमेयता तथा आंकड़ों में पारदर्शिता को बाकी प्राथमिकताओं के रूप में चिह्नित किया है। उसने अप्रैल 2025 से प्रभावी प्रस्ताव 66 और नए डेटा कानून को संस्थागत सुधार बताया है। साथ ही, बाहरी देनदारियों, सरकारी उद्यमों और सार्वजनिक-निजी भागीदारी की देनदारियों तथा बैंकों की परिसंपत्ति गुणवत्ता संबंधी मानकीकृत जानकारी के अधिक व्यापक खुलासे की मांग की है।
वित्त मंत्रालय और अन्य एजेंसियों का कहना है कि वे रेटिंग संस्थाओं को अर्थव्यवस्था, राजकोष और ऋण संबंधी समय पर जानकारी देना जारी रखेंगी। अगली सॉवरेन रेटिंग बढ़ोतरी या वियतनामी समुराई बॉन्ड लेनदेन की कोई तारीख घोषित नहीं की गई है। असली कसौटी यह है कि बेहतर क्रेडिट मान्यता से उचित लागत पर वित्तपोषण मिल सके, साथ ही राजकोषीय अनुशासन, बैंकिंग मजबूती और बाहरी वित्तीय सुरक्षा में सुधार हो।
मुख्य बिंदु
- R&I ने 8 अक्टूबर, 2026 को वियतनाम की विदेशी मुद्रा जारीकर्ता रेटिंग बढ़ाकर स्थिर परिदृश्य के साथ BBB- कर दी।
- कुछ जापानी संस्थान अब वियतनामी ऋण में निवेश पर विचार कर सकते हैं, जबकि अधिक सख्त रेटिंग नियम अब भी पहुंच सीमित करते हैं।
- पात्र बैंक कुछ सरकारी बॉन्ड एक्सपोजर पर 100% के बजाय 50% जोखिम भार लागू कर सकते हैं।
- समुराई बॉन्ड वित्तपोषण का संभावित माध्यम हैं, लेकिन वियतनाम की ओर से कोई निर्गम घोषित नहीं हुआ है।
- मेबैंक इन्वेस्टमेंट बैंक वियतनाम ने 2026 से 2030 के लिए 1.45 ट्रिलियन अमेरिकी डॉलर की निवेश जरूरत का अनुमान लगाया है।
- तेज ऋण वृद्धि, रियल एस्टेट में निवेश और सीमित विदेशी मुद्रा भंडार अब भी चिंता के विषय हैं।
- वियतनाम 2030 तक व्यापक निवेश-योग्य रेटिंग हासिल करने का लक्ष्य रखता है। बैंकिंग तरलता के नए नियम अक्टूबर 2028 से अनिवार्य होंगे।