ऐतिहासिक कमजोरी ने हिसाब-किताब करने पर किया मजबूर
मई 2026 के मध्य में इंडोनेशियाई रुपिया ने लंबे समय से कायम मनोवैज्ञानिक सीमाएं तोड़ दीं। यह प्रति अमेरिकी डॉलर 17,513 तक गिर गया और मुद्रा के दर्ज इतिहास के सबसे कमजोर स्तर पर पहुंच गया। साल की शुरुआत से इसमें करीब 5 प्रतिशत की गिरावट इस बात का संकेत है कि बाहरी झटकों और घरेलू कमजोरियों के दबाव में पारंपरिक स्थिरीकरण उपायों का असर घट रहा है। 1990 के दशक के अंत में एशियाई वित्तीय संकट की त्रासदी झेल चुके देश के लिए 17,500 का स्तर टूटना महज एक सांख्यिकीय रिकॉर्ड नहीं है। यह बैंक इंडोनेशिया और राष्ट्रपति प्रबोवो सुबियांतो के प्रशासन की आर्थिक विश्वसनीयता की परीक्षा है।
विषय-सूची
पूंजी का पलायन जल्दी शुरू हो गया था। जनवरी के पहले तीन हफ्तों में ही 1.6 अरब डॉलर देश से बाहर चले गए। यह लगातार जारी रहने वाले बहिर्वाह का संकेत था, जो भू-राजनीतिक तनाव के कारण वैश्विक जोखिम लेने की प्रवृत्ति बदलने के साथ और तेज हुआ। सुरक्षित निवेश की मांग बढ़ने से अमेरिकी डॉलर सूचकांक लगातार चढ़ा, जबकि उभरते बाजारों की परिसंपत्तियों से निवेशकों का मोहभंग हुआ। हालांकि, मौद्रिक अधिकारियों पर आरोप लगे कि वे आलोचकों के शब्दों में, बिगड़ते हालात को कम करके दिखाने और स्थिरता की कहानी बनाए रखने की ‘शुतुरमुर्ग नीति’ अपना रहे हैं। वास्तव में, रुपिया की गिरावट युद्ध से प्रभावित ऊर्जा बाजारों, संस्थागत अनिश्चितता और संरचनात्मक असंतुलनों के मेल का नतीजा है, जिसे केवल मौद्रिक हस्तक्षेप से आसानी से पलटा नहीं जा सकता।
मुद्रा और कमोडिटी के जानकार इब्राहिम असुआबी ने जोर देकर कहा कि अधिकारियों के संघर्ष खत्म होने के बयानों के बावजूद होर्मुज जलडमरूमध्य में तनाव बना हुआ है। संयुक्त अरब अमीरात के ईरानी रिफाइनरी पर हमले और तेल आपूर्ति की लगातार नाकेबंदी ने डॉलर में सुरक्षित निवेश का प्रवाह बढ़ाया है, जिससे इंडोनेशिया की मुश्किलें बढ़ी हैं। पहली तिमाही में अर्थव्यवस्था की अपेक्षाकृत मजबूत 5.61 प्रतिशत वृद्धि भी बाजार का भरोसा बहाल नहीं कर पाई। इसकी बड़ी वजह यह है कि विस्तार उत्पादक निवेश के बजाय सरकारी खर्च और मौसमी खपत से प्रेरित था।
मुद्रा में इतनी बड़ी गिरावट क्यों आई?
मुद्रा बाजार भरोसे के संकेतक का काम करते हैं और सीमाओं के पार धन के शुद्ध प्रवाह पर प्रतिक्रिया देते हैं। जब विदेशी निवेशक स्थानीय शेयर और बॉन्ड खरीदते हैं या कंपनियां किसी देश में पूंजी लगाती हैं, तो स्थानीय मुद्रा की मांग बढ़ती है। जब ये प्रवाह उलटते हैं, तो मुद्रा कमजोर होती है। इंडोनेशिया को इस समीकरण के दोनों पहलुओं का एक साथ सामना करना पड़ा है। चालू खाते में, जो वस्तुओं, सेवाओं और आय के शुद्ध प्रवाह का हिसाब रखता है, कुछ समय के कमोडिटी उछाल को छोड़कर वर्षों से लगातार घाटा रहा है। 2025 में 1.5 अरब डॉलर का अपेक्षाकृत छोटा घाटा भी रुपिया को बाहरी झटकों के प्रति असुरक्षित छोड़ गया।
तात्कालिक वजह ईरान में युद्ध और होर्मुज जलडमरूमध्य की संबंधित नाकेबंदियां हैं। यह दुनिया के सबसे अहम ऊर्जा मार्गों में से एक है। वहां व्यवधानों के कारण हर हफ्ते वैश्विक बाजारों से 10 करोड़ बैरल तक कच्चे तेल की आपूर्ति हट गई है, जिससे ब्रेंट क्रूड 110 डॉलर प्रति बैरल के करीब पहुंच गया और इंडोनेशिया को ईंधन आयात पर अधिक डॉलर खर्च करने पड़ रहे हैं। इसी दौरान अमेरिकी फेडरल रिजर्व ने ब्याज दरें 3.75 प्रतिशत पर कायम रखी हैं, जबकि 10-वर्षीय ट्रेजरी यील्ड 4.47 प्रतिशत है। डॉलर परिसंपत्तियों पर इस ऊंचे प्रतिफल ने इंडोनेशियाई निवेश साधनों के साथ ब्याज दर का अंतर घटा दिया है। इससे उभरते बाजारों का प्रतिफल लाभ कम हुआ है और सुरक्षित ठिकानों की ओर पूंजी पलायन तेज हुआ है।
मौसमी कारकों ने दबाव और बढ़ाया है। साल के मध्य में लाभांश भुगतान और विदेशी कर्ज चुकाने के कारण कंपनियों की डॉलर मांग चरम पर होती है, जबकि तीर्थयात्रा का मौसम और आयात चक्र घरेलू बाजार से अतिरिक्त विदेशी मुद्रा खींच लेते हैं। वित्तीय सेवा प्राधिकरण के अनुसार, अप्रैल 2026 में ही इंडोनेशिया से 99 करोड़ डॉलर की पूंजी बाहर गई, जो दक्षिण-पूर्व एशिया में सबसे अधिक थी। रुपिया अब केवल वैश्विक रुझानों पर प्रतिक्रिया नहीं दे रहा है; वह डॉलर की ऐसी संरचनात्मक मांग के दबाव में है जो उपलब्ध आपूर्ति से कहीं अधिक है।
घरेलू कमजोरियों से भरोसा डगमगाया
बाहरी झटके भले ही चिंगारी बने हों, लेकिन उसे हवा घरेलू हालात ने दी है। राष्ट्रपति प्रबोवो सुबियांतो के प्रशासन में 2025 का बजट घाटा जीडीपी के 2.92 प्रतिशत के बराबर रहा। महामारी के दौर को छोड़ दें, तो यह दो दशकों में सबसे बड़ा घाटा था। इंडोनेशियाई कानून सालाना घाटे की सीमा जीडीपी के 3 प्रतिशत और सार्वजनिक ऋण की सीमा 60 प्रतिशत तय करता है। 1990 के दशक के अंत से इन सीमाओं ने निवेशकों का भरोसा बनाए रखने में मदद की है। 20 अरब डॉलर की मुफ्त स्कूली भोजन योजना समेत महंगे कल्याणकारी कार्यक्रमों के लिए इन नियमों में ढील दिए जाने की लगातार अटकलों ने बॉन्ड बाजारों को विचलित किया है। विदेशी निवेशकों ने पिछले साल इंडोनेशियाई सरकारी बॉन्ड के करीब 6.4 अरब डॉलर मूल्य के बॉन्ड बेचे। सबसे बड़ी बिकवाली सितंबर में हुई, जब लंबे समय से वित्त मंत्री रहीं श्री मुल्यानी इंद्रावती को अचानक हटाकर उनकी जगह विकास पर केंद्रित अर्थशास्त्री पुरबाया युधि सादेवा को नियुक्त किया गया।
संस्थागत अनिश्चितता का असर केंद्रीय बैंक पर भी पड़ा है। राष्ट्रपति के एक भतीजे को बैंक इंडोनेशिया का डिप्टी गवर्नर नियुक्त किए जाने और केंद्रीय बैंक के साथ बोझ साझा करने की ऐसी व्यवस्था से, जिसमें उसने किफायती आवास जैसे सरकारी कार्यक्रमों को वित्तपोषित करने में मदद पर सहमति दी है, मौद्रिक स्वतंत्रता कमजोर पड़ने की आशंकाएं फिर बढ़ गई हैं। संसद एक ऐसे विधेयक पर भी विचार कर रही है, जो आर्थिक विकास को समर्थन देने में केंद्रीय बैंक की भूमिका मजबूत करेगा। यह जिम्मेदारी उसके पारंपरिक मूल्य और मुद्रा स्थिरता के उद्देश्यों से टकरा सकती है। सरकार और केंद्रीय बैंक के अधिकारी बार-बार मौद्रिक नीति के राजनीतिकरण से इनकार करते रहे हैं, लेकिन बाजार अक्सर धारणा को ही हकीकत मानते हैं। मई 2026 में वैश्विक सूचकांक प्रदाता एमएससीआई ने अपने बेंचमार्क से इंडोनेशिया की 18 कंपनियों के शेयर हटा दिए। यह अधिकारियों की अपेक्षा से कहीं अधिक था। एमएससीआई ने प्रमुख सूचीबद्ध कंपनियों में शेयरों के संकेंद्रित स्वामित्व और सीमित मुक्त कारोबार वाले शेयरों को वजह बताया। इसके बाद विदेशी फंडों ने अपने निवेश में फेरबदल किया और बाजार में रुपिया की अतिरिक्त आपूर्ति आ गई।
रेटिंग एजेंसियों ने भी इसी के अनुरूप कदम उठाए हैं। 2026 की शुरुआत में फिच और एक अन्य प्रमुख एजेंसी ने नीतिगत अनिश्चितता और राजकोषीय स्थिति का हवाला देते हुए इंडोनेशिया की सॉवरेन रेटिंग का परिदृश्य स्थिर से नकारात्मक कर दिया। इन बदलावों से उधारी की लागत बढ़ती है और निवेशकों की सतर्कता का ऐसा चक्र मजबूत होता है जो मुद्रा की कमजोरी को और गहरा करता है।
शुद्ध तेल आयातक होने की मुश्किल बढ़ी
शुद्ध तेल आयातक होने के कारण वैश्विक ऊर्जा कीमतों में हर उछाल इंडोनेशिया के लिए राजकोषीय और मुद्रा संबंधी झटका बन जाता है। सरकार सरकारी स्वामित्व वाली पर्तामिना के जरिए ईंधन की कीमतें नियंत्रित करती है। देश के कुल तेल उत्पादन में इसकी हिस्सेदारी 69 प्रतिशत है। प्रतिपूर्ति व्यवस्था के तहत, पर्तालाइट के लिए 10,000 रुपिया प्रति लीटर की रियायती खुदरा कीमत और डॉलर में इसकी वास्तविक खरीद लागत के बीच का अंतर पर्तामिना को दिया जाता है। संदर्भ मूल्य का सूत्र मीन ऑफ प्लैट्स सिंगापुर सूचकांक और पिछले महीने की केंद्रीय बैंक की डॉलर खरीद दर पर आधारित है। इसलिए कच्चे तेल की कीमतें स्थिर रहने पर भी रुपिया कमजोर होने से सब्सिडी का बिल अपने आप बढ़ जाता है।
आंकड़े चिंताजनक हैं। 2026 के बजट में ऊर्जा सब्सिडी के लिए मूल रूप से 381.3 ट्रिलियन रुपिया आवंटित किए गए थे। इसकी गणना 70 डॉलर प्रति बैरल कच्चे तेल और प्रति डॉलर 16,500 रुपिया की विनिमय दर मानकर की गई थी। तेल की कीमत करीब 100 डॉलर और रुपिया 17,500 के करीब पहुंचने से संयुक्त असर सब्सिडी के कुल बोझ में 200 ट्रिलियन रुपिया से अधिक जोड़ सकता है। वित्त मंत्री पुरबाया ने माना है कि अगर तेल का औसत मूल्य 92 डॉलर प्रति बैरल रहा, तो बजट घाटा जीडीपी के 3.6 प्रतिशत तक पहुंच सकता है और कानूनी सीमा पार कर जाएगा। इसे रोकने के लिए सरकार ने निजी वाहनों के लिए रियायती ईंधन की खरीद 50 लीटर प्रति माह तक सीमित कर दी है और मुफ्त पौष्टिक भोजन कार्यक्रम को सप्ताह में छह दिन से घटाकर पांच दिन कर दिया है। इन उपायों से करीब 20 ट्रिलियन रुपिया बचने की उम्मीद है, जो जरूरी राशि का पांचवां हिस्सा है।
सब्सिडी का बोझ पेट्रोलियम तक सीमित नहीं है। सरकारी बिजली कंपनी पेरुसाहान लिस्ट्रिक नेगारा को स्वतंत्र बिजली उत्पादकों को तय क्षमता भुगतान करना पड़ता है, चाहे उनकी बिजली का इस्तेमाल हो या न हो। इस संरचनात्मक अंतर से सालाना अनुमानित 33 ट्रिलियन रुपिया की लागत आती है। 2024 में पीएलएन को सरकारी मुआवजा 11 अरब डॉलर तक पहुंच गया, जो राष्ट्रीय बजट का 5 प्रतिशत था। जीवाश्म ईंधन की लागत बढ़ने के साथ राजकोषीय दबाव और कसता जा रहा है। इससे उत्पादक निवेश के लिए कम संसाधन बचते हैं और पूंजी निर्माण के बजाय उपभोग के लिए कर्ज लेने की आशंका बढ़ती है।
अर्थव्यवस्था में किसे फायदा, किसे नुकसान
विनिमय दर में बदलाव का असर आर्थिक क्षेत्रों पर समान रूप से नहीं पड़ता। अर्थशास्त्री पॉल क्रुगमैन द्वारा बताए गए बैलेंस शीट चैनल के अनुसार, डॉलर में कमाई और रुपिया में खर्च करने वाले कारोबारों का मुनाफा बढ़ता है, जबकि डॉलर में कर्ज और रुपिया में कमाई करने वालों के मार्जिन पर दबाव आता है। कोयला, कच्चा पाम तेल, निकल और प्राकृतिक गैस के कमोडिटी निर्यातकों को डॉलर में होने वाली आय और घरेलू परिचालन लागत के मेल से फायदा हुआ है। कमजोर रुपिया इंडोनेशिया को विदेशी पर्यटकों के लिए किफायती गंतव्य बनाता है, जिससे पर्यटन कारोबारियों को भी लाभ हो सकता है।
हालांकि, घरेलू अर्थव्यवस्था पर अधिक बोझ पड़ता है। दवाओं, सौंदर्य प्रसाधनों, इस्पात और इलेक्ट्रॉनिक्स समेत आयातित कच्चे माल पर निर्भर विनिर्माण उद्योगों की उत्पादन लागत ऐसे समय बढ़ रही है, जब उपभोक्ता मांग पहले ही नरम पड़ रही है। बैंक इंडोनेशिया के खुदरा बिक्री सर्वेक्षण ने अप्रैल 2026 की खुदरा बिक्री में एक साल पहले की समान अवधि के मुकाबले 1.91 प्रतिशत गिरावट का अनुमान जताया। सर्वेक्षण में शामिल लोगों ने अगले तीन से छह महीनों में और कमजोरी का अनुमान लगाया। जब उत्पादक आयात की बढ़ी हुई लागत ऊंची कीमतों के जरिए उपभोक्ताओं पर डालने की कोशिश करते हैं, तो बिक्री की मात्रा घटने और आपूर्ति लागत से प्रेरित महंगाई बढ़ने का जोखिम रहता है। घरेलू आय स्थिर रहने से खरीदने की क्षमता घटती है और व्यापक अर्थव्यवस्था अस्तित्व बचाने की मानसिकता की ओर खिंचती है। ऐसे में विस्तार योजनाएं रुक जाती हैं और छंटनी समेत दक्षता बढ़ाने के उपाय अपरिहार्य हो जाते हैं।
व्यापार संतुलन अब भी अधिशेष में है, लेकिन इससे खास राहत नहीं मिलती। 2026 में आयात में 7.18 प्रतिशत की वृद्धि निर्यात की महज 0.90 प्रतिशत बढ़ोतरी से कहीं अधिक रही। इसका मतलब है कि वास्तविक क्षेत्र कंपनियों और सरकार की डॉलर मांग को पूरा करने लायक विदेशी मुद्रा नहीं कमा रहा है। इस बीच, जकार्ता कंपोजिट सूचकांक साल की शुरुआत से 20 प्रतिशत से अधिक गिर चुका है। यह एशिया के सबसे खराब प्रदर्शन करने वाले सूचकांकों में है और संपत्ति मूल्य में गिरावट से पड़ने वाला नकारात्मक असर बढ़ा रहा है।
बैंक इंडोनेशिया के सामने असंभव विकल्प
आधुनिक केंद्रीय बैंकिंग सिद्धांत असंभव त्रिमूर्ति को मान्यता देता है, जिसे मौद्रिक त्रिलेमा भी कहा जाता है। कोई भी देश स्थिर विनिमय दर, स्वतंत्र मौद्रिक नीति और पूंजी के मुक्त प्रवाह को एक साथ कायम नहीं रख सकता। इंडोनेशिया लंबे समय से इन परस्पर विरोधी प्राथमिकताओं के बीच संतुलन बनाता रहा है, लेकिन मौजूदा संकट ने इस संतुलन की सीमाएं उजागर कर दी हैं। महंगाई 2.42 प्रतिशत पर अपेक्षाकृत कम और लक्ष्य के भीतर होने के बावजूद बैंक इंडोनेशिया ने अपनी प्रमुख ब्याज दर 4.75 प्रतिशत पर रखी है। दरों में तेज बढ़ोतरी से डॉलर परिसंपत्तियों के मुकाबले प्रतिफल बेहतर होगा और रुपिया को सहारा मिल सकता है, लेकिन इससे पहले से ही धीमी वृद्धि के संकेत दिखा रही, खपत पर निर्भर अर्थव्यवस्था पर भी गहरी चोट पड़ सकती है।
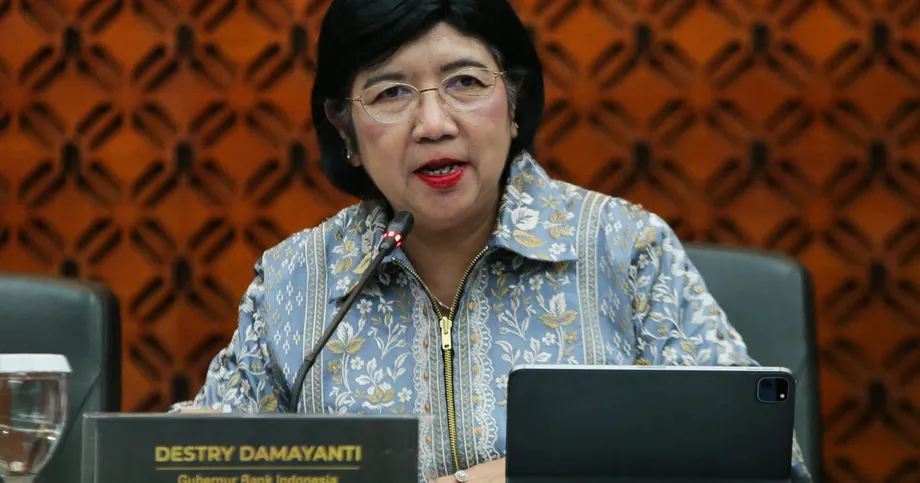
प्रमुख ब्याज दर बढ़ाने के बजाय केंद्रीय बैंक ने स्थिरीकरण के सात उपाय लागू किए हैं। इनमें हाजिर विदेशी मुद्रा बाजार में हस्तक्षेप तेज करना, द्वितीयक बाजार में सरकारी प्रतिभूतियां खरीदना और एनडीएफ बाजार में परिचालन बढ़ाना शामिल है। पूंजी आकर्षित करने के लिए उसने बैंक इंडोनेशिया रुपिया सिक्योरिटीज (एसआरबीआई) पर दी जाने वाली ब्याज दर भी बढ़ाई है, जबकि आधिकारिक तौर पर मौद्रिक नीति सख्त नहीं की। वरिष्ठ डिप्टी गवर्नर देस्त्री दामायंती ने वादा किया कि बैंक मुद्रा की रक्षा के लिए पूरी ताकत लगाएगा और विदेशी तथा घरेलू बाजारों में चौबीसों घंटे हस्तक्षेप करेगा। घरेलू एनडीएफ और स्वैप लेनदेन की सीमा 50 लाख से बढ़ाकर 1 करोड़ डॉलर प्रति लेनदेन कर दी गई, ताकि हाजिर बाजार पर दबाव कम हो।
हालांकि, विदेशी मुद्रा भंडार घट रहा है। अप्रैल 2026 में यह पिछले महीने के 148.2 अरब डॉलर से घटकर 146.2 अरब डॉलर रह गया। यह लगातार चौथे महीने की गिरावट थी। मौजूदा भंडार अभी भी करीब 5.8 महीने के आयात के लिए पर्याप्त है, लेकिन इसकी दिशा बताती है कि हस्तक्षेप के लिए उपलब्ध संसाधन सीमित हैं। परमाता बैंक के मुख्य अर्थशास्त्री जोसुआ पार्देदे ने चेताया कि लगातार सतर्क रहने भर से मुद्रा की और गिरावट नहीं रोकी जा सकती।
बैंक इंडोनेशिया का चौबीसों घंटे तैयार रहना इस बात की गारंटी नहीं देता कि रुपिया तेजी से कमजोर नहीं होगा। फिर भी, अगर आयातकों की नई डॉलर मांग और जोखिम घटाने के लिए विदेशी निवेशकों की बिकवाली की लहर आती है, तो केंद्रीय बैंक एक ही सत्र में गिरावट को पूरी तरह पलटने के बजाय उसकी रफ्तार धीमी करना कहीं आसानी से कर सकता है।
देस्त्री ने यह भी रेखांकित किया कि बेंचमार्क दर में बदलाव किए बिना ब्याज दर संरचना मजबूत करने के लिए अल्पकालिक रुपिया नोटों पर दरें बढ़ाने के प्रयास किए जा रहे हैं। विश्लेषकों का कहना है कि मुद्रा को सहारा देने वाले कदम समय तो खरीद सकते हैं, लेकिन गिरावट और गहरे होने तथा भंडार घटने पर वास्तविक ब्याज दर वृद्धि करनी पड़ सकती है। खासकर तब, जब नियंत्रित ईंधन कीमतों में बढ़ोतरी से महंगाई लक्ष्य से ऊपर चली जाए।
1997 से अलग संकट
इंडोनेशिया की आर्थिक स्मृति में गहरे बसे ऐतिहासिक आघात के कारण 1997 से 1998 के एशियाई वित्तीय संकट से तुलना लाजिमी है, लेकिन यह भ्रामक भी है। 1990 के दशक में रुपिया को डॉलर के मुकाबले कृत्रिम रूप से ऊंचे स्तर पर स्थिर रखा गया था। जब सरकार को मुद्रा को बाजार के हवाले करना पड़ा, तो यह 500 प्रतिशत से अधिक गिर गया। आज रुपिया स्वतंत्र रूप से कारोबार करता है, जिससे अचानक अवमूल्यन के बजाय धीरे-धीरे समायोजन संभव है। विदेशी कर्ज की संरचना भी बदल चुकी है। कुल सार्वजनिक और निजी विदेशी कर्ज अब जीडीपी का करीब 30 प्रतिशत है। इसमें से ज्यादातर कर्ज लंबी अवधि का है, जो उस डॉलर कर्ज की तुलना में कहीं अधिक संभालने योग्य है जिसने तीन दशक पहले राजनीतिक रूप से प्रभावशाली कारोबारी समूहों को तबाह कर दिया था। आज बैंकिंग क्षेत्र की पूंजी स्थिति मजबूत है और नियामकीय निगरानी सख्त, जिससे व्यापक पतन का जोखिम घटा है।
इसके बावजूद, अगर धीरे-धीरे हो रही गिरावट भरोसे को लंबे समय तक कमजोर करती है, तो इससे गंभीर नुकसान हो सकता है। 2013 में मॉर्गन स्टेनली ने इंडोनेशिया को उभरते बाजारों के ‘फ्रेजाइल फाइव’ समूह में रखा था। इस समूह की पहचान चालू खाते के घाटे और विदेशी पूंजी पर निर्भरता थी। मौजूदा दौर में ब्राजील और दक्षिण अफ्रीका की मुद्राएं मजबूत हुई हैं, जबकि इंडोनेशिया और भारत दबाव में हैं। यह अंतर दिखाता है कि वैश्विक नकदी कम होने पर विदेशी घाटे वाले चुनिंदा उभरते बाजारों को अब भी नुकसान उठाना पड़ता है। इससे इंडोनेशिया वाशिंगटन और मध्य पूर्व में लिए गए फैसलों के अधीन हो जाता है। आज खतरा बैंकों के अचानक ढहने का नहीं, बल्कि राजकोषीय दबाव, आयातित महंगाई और सीमित होती नीतिगत गुंजाइश के धीरे-धीरे गहराने का है। इससे सरकार संकटों को रोकने के बजाय उन पर लगातार प्रतिक्रिया देने को मजबूर रह सकती है।
रुपिया के लिए संभावित राहें
विश्लेषकों ने आने वाले महीनों के लिए दो व्यापक परिदृश्य पेश किए हैं। आधार परिदृश्य में, जहां मध्य पूर्व का तनाव बना रहता है लेकिन होर्मुज जलडमरूमध्य पूरी तरह बंद करने वाली स्थिति नहीं आती, रुपिया के 17,550 से 17,700 प्रति डॉलर के दायरे में रहने की संभावना है। इस दायरे में हस्तक्षेप और नीतियों में मामूली बदलाव से अनियंत्रित गिरावट रोकी जा सकती है, हालांकि उतार-चढ़ाव ऊंचा बना रहेगा। अगर जलडमरूमध्य लंबे समय तक बंद रहता है और तेल की कीमत 120 डॉलर प्रति बैरल से ऊपर चली जाती है, तो मुद्रा 18,000 से 18,300 के स्तर तक कमजोर हो सकती है। इससे सब्सिडी, विदेशी कर्ज चुकाने और कंपनियों की बैलेंस शीट पर कहीं अधिक दबाव पड़ेगा।
दोनों ही स्थितियों में हाजिर बाजार में हस्तक्षेप से अधिक कदम उठाने होंगे। बाजार को विश्वसनीय राजकोषीय अनुशासन, पूंजी बाजार के पारदर्शी प्रशासन और केंद्रीय बैंक की स्वतंत्रता के प्रति स्पष्ट प्रतिबद्धता चाहिए। आयातित जीवाश्म ईंधन पर निर्भरता घटाने वाले संरचनात्मक सुधार तत्काल जरूरी हो गए हैं। राष्ट्रपति प्रबोवो ने हाल ही में डीजल से सौर ऊर्जा की ओर बदलाव तेज करने का आदेश दिया। लक्ष्य है कि सरकारी संपत्ति कोष दानंतारा 30 प्राथमिकता वाले स्थानों पर 100 गीगावाट नई क्षमता स्थापित करे। कोयले से बनने वाली बिजली की सब्सिडी को नवीकरणीय ऊर्जा की ओर मोड़ने से समय के साथ आयात का बिल घट सकता है और स्वच्छ ऊर्जा में निजी पूंजी आकर्षित हो सकती है। ऐसे असाधारण कदमों के बिना रुपिया होर्मुज से जुड़ी खबरों और वाशिंगटन में फेडरल रिजर्व के फैसलों के अधीन बना रहेगा।
निचोड़
- मई 2026 में रुपिया प्रति डॉलर 17,513 के ऐतिहासिक निचले स्तर पर पहुंच गया। साल की शुरुआत से इसमें करीब 5 प्रतिशत की गिरावट आई, क्योंकि पूंजी का बहिर्वाह और तेल से जुड़े झटके स्थिरीकरण के प्रयासों पर भारी पड़े।
- ईरान में युद्ध और होर्मुज जलडमरूमध्य में व्यवधानों के कारण हर हफ्ते 10 करोड़ बैरल तक कच्चे तेल की आपूर्ति बाजार से हट गई है। शुद्ध तेल आयातक होने के कारण इंडोनेशिया को ऊर्जा सब्सिडी पर अरबों डॉलर अतिरिक्त खर्च करने पड़ रहे हैं।
- बैंक इंडोनेशिया ने 4.75 प्रतिशत की प्रमुख ब्याज दर कायम रखी है, जबकि विदेशी मुद्रा भंडार घट रहा है और वह हाजिर, एनडीएफ तथा एसआरबीआई बाजारों में हस्तक्षेप कर रहा है। फिर भी, वह मुद्रा की रक्षा, वृद्धि को समर्थन और पूंजी के मुक्त प्रवाह को एक साथ कायम नहीं रख सकता।
- बजट घाटे में बढ़ोतरी, केंद्रीय बैंक की स्वतंत्रता पर सवाल, एमएससीआई सूचकांकों से शेयरों को हटाए जाने और फिच तथा एक अन्य प्रमुख एजेंसी की रेटिंग में गिरावट जैसी घरेलू कमजोरियां बाहरी दबाव को बढ़ा रही हैं।
- विदेशी कर्ज के बेहतर स्तर और लचीली विनिमय दर के कारण इंडोनेशिया को 1997 जैसी बैंकिंग गिरावट का सामना नहीं करना पड़ रहा है। फिर भी, लंबे समय तक मुद्रा कमजोर रहने से आयातित महंगाई, विनिर्माण कंपनियों के मार्जिन पर दबाव, छंटनी और बजट घाटे के कानूनी 3 प्रतिशत सीमा पार करने का जोखिम है।
- विश्लेषकों को रुपिया के 17,550 से 17,700 के बीच रहने की उम्मीद है। अगर तेल की कीमत 120 डॉलर से ऊपर जाती है और मध्य पूर्व का तनाव तेजी से बढ़ता है, तो प्रतिकूल परिदृश्य में यह 18,000 से 18,300 तक कमजोर हो सकता है।
- भरोसा बहाल करने के लिए आयातित जीवाश्म ईंधन से ऊर्जा बदलाव तेज करना, विश्वसनीय राजकोषीय संयम बरतना और पूंजी बाजार में पारदर्शिता बढ़ाने वाले संरचनात्मक सुधार जरूरी होंगे।