दक्षिण-पूर्व एशिया में वित्तीय बाधाएं तोड़ना
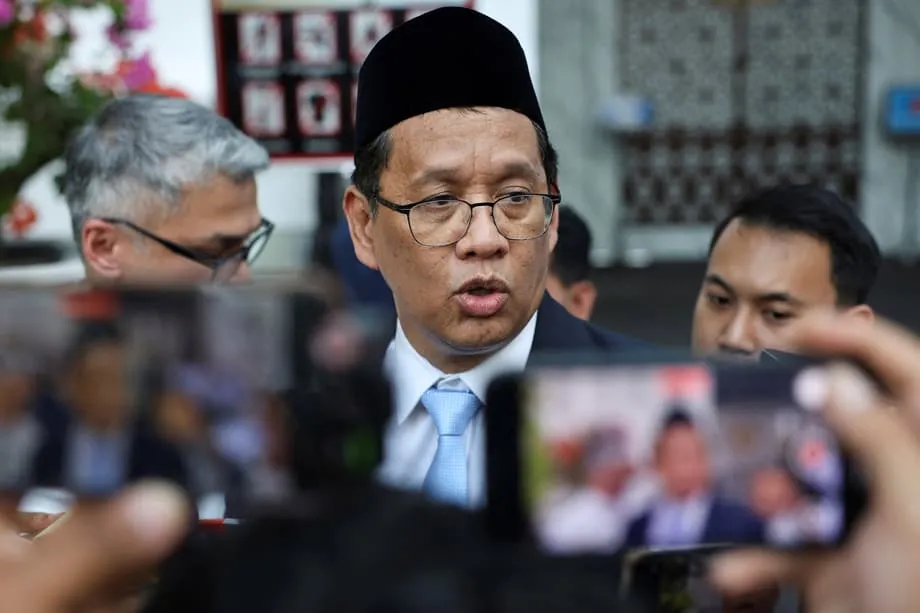
इंडोनेशिया ने पहली बार चीन को अपने घरेलू वित्तीय बाजार में संप्रभु बॉन्ड जारी करने की अनुमति देने पर सहमति जताई है। यह क्षेत्रीय वित्तीय एकीकरण को गहरा करने की दिशा में अहम कदम है और उन कर्ज बाजारों को चुनौती देता है जिन पर पारंपरिक रूप से अमेरिकी मुद्रा का दबदबा रहा है। वित्त मंत्री पुरबाया युधि सदेवा ने पिछले सप्ताह वाशिंगटन में अंतरराष्ट्रीय मुद्रा कोष और विश्व बैंक की वसंत बैठकों के दौरान चीन के वित्त मंत्री लान फोआन के साथ द्विपक्षीय वार्ता के बाद इस पारस्परिक व्यवस्था की घोषणा की। यह समझौता पारंपरिक मुद्रा अदला-बदली व्यवस्थाओं या अंतरराष्ट्रीय बाजारों में बॉन्ड सूचीबद्ध कराने से आगे बढ़कर एशिया के दो सबसे बड़े कर्ज बाजारों के बीच संस्थागत संबंध स्थापित करता है।
विषय-सूची
वित्त मंत्रियों के बीच तय शर्तों के तहत चीन को इंडोनेशियाई स्टॉक एक्सचेंज में सीधे युआन-मूल्यवर्ग के संप्रभु बॉन्ड जारी करने की अनुमति मिलेगी, जबकि इंडोनेशिया को चीन के घरेलू बाजार में सरकारी कर्ज जारी करने के समान अधिकार मिलेंगे। पहली बार बीजिंग को दक्षिण-पूर्व एशिया की सबसे बड़ी अर्थव्यवस्था में संप्रभु कर्ज जारी करने का अवसर मिलेगा। यह चीनी वित्तीय स्थिरता में जकार्ता के बढ़ते भरोसे का संकेत है और भू-राजनीतिक अनिश्चितता तथा ऊर्जा बाजारों में उतार-चढ़ाव के बीच वैश्विक निवेश के बदलते रुझानों को दर्शाता है।
पारस्परिक बॉन्ड जारी करने की व्यवस्था
पारस्परिक बॉन्ड जारी करने का मॉडल बाजारों तक एक-दूसरे की पहुंच के सिद्धांत पर काम करता है और दोनों देशों के बीच पहले के वित्तीय सहयोग तंत्रों से बुनियादी तौर पर अलग है। इंडोनेशिया पहले जापान में समुराई बॉन्ड, ऑस्ट्रेलिया में कंगारू बॉन्ड और हांगकांग में डिम सम बॉन्ड समेत विभिन्न माध्यमों से अंतरराष्ट्रीय बाजारों से पूंजी जुटा चुका है। लेकिन इस व्यवस्था के तहत चीन पहली बार जकार्ता के घरेलू पूंजी बाजार में सीधे संप्रभु कर्ज सूचीबद्ध कर सकेगा।
इंडोनेशिया को इसका तात्कालिक लाभ कम लागत वाले वित्तपोषण स्रोतों तक पहुंच के रूप में मिलेगा। चीनी सरकारी बॉन्ड पर फिलहाल करीब 2.3 प्रतिशत प्रतिफल मिलता है, जो कई पश्चिमी बाजारों में उपलब्ध दरों से काफी कम है, जहां महंगाई के दबाव ने उधारी की लागत बढ़ा दी है। इंडोनेशिया की 10-वर्षीय सरकारी प्रतिभूतियों पर आमतौर पर काफी अधिक अंतर से प्रतिफल मिलता है। ऐसे में राष्ट्रीय पूंजी लागत घटाने और सरकार की कर्ज संरचना को बेहतर बनाने के लिए पांडा बॉन्ड बाजार आकर्षक विकल्प है।
राष्ट्रपति प्रबोवो सुबियांतो ने अपने प्रशासन को वैश्विक वित्तपोषण स्रोतों में विविधता लाने का स्पष्ट निर्देश दिया है। वित्त मंत्रालय इस साल की दूसरी छमाही में इंडोनेशिया का पहला पांडा बॉन्ड जारी करने का लक्ष्य रख रहा है। यह व्यवस्था व्यापार निपटान को भी अधिक कुशल बनाती है, क्योंकि इंडोनेशियाई संस्थान रुपिया-युआन लेनदेन के लिए चीनी सरकारी बॉन्ड को जमानत के तौर पर रख सकते हैं। इससे मुद्रा विनिमय और जोखिम से बचाव की लागत घटेगी। चीन इंडोनेशिया का सबसे बड़ा व्यापारिक साझेदार है, इसलिए दोनों अर्थव्यवस्थाओं के बीच कारोबार करने वाली कंपनियों के लिए यह वित्तीय ढांचा खास तौर पर प्रासंगिक है।
वैश्विक वार्ताओं में विकल्पों का इस्तेमाल
द्विपक्षीय लाभों के अलावा, यह समझौता इंडोनेशिया की व्यापक वित्तीय कूटनीति का रणनीतिक साधन भी है, खासकर पश्चिमी निवेशकों के साथ बातचीत में। पुरबाया ने हाल में अमेरिकी बॉन्ड निवेशकों के साथ हुई बैठकों में चीन के साथ हुए समझौते को सौदेबाजी के साधन के रूप में इस्तेमाल करने का स्पष्ट उल्लेख किया। इससे संकेत मिलता है कि जकार्ता के पास पारंपरिक पश्चिमी वित्तपोषण माध्यमों के व्यावहारिक विकल्प हैं और वह अमेरिकी बाजार की भागीदारी के बिना भी प्रतिस्पर्धी शर्तें हासिल कर सकता है।
मैंने यह जानकारी अमेरिका के बॉन्ड निवेशकों के साथ भी साझा की। कूटनीतिक भाषा में कहें तो, अगर आप खरीदना नहीं चाहते, तो दूसरे निवेशक और भी कम दरों पर खरीदने के लिए तैयार हैं। यह हमारी वार्ता रणनीति का हिस्सा था और इससे तुरंत आने वाली बोलियों में उल्लेखनीय बढ़ोतरी हुई।
इस विकल्प का खुलासा होते ही रणनीति कारगर साबित हुई। वित्त मंत्री के अनुसार, चीनी वित्तपोषण विकल्प सामने आने के बाद अमेरिकी निवेशकों की ओर से इंडोनेशियाई बॉन्ड के लिए आने वाली बोलियों में तेज बढ़ोतरी हुई। ये निवेशक बाजार तक अपनी पहुंच बनाए रखना चाहते थे। यह रणनीति दिखाती है कि उभरती अर्थव्यवस्थाएं किसी एक वित्तपोषण स्रोत पर अत्यधिक निर्भर हुए बिना, पारंपरिक कर्जदाताओं से बेहतर शर्तें हासिल करने के लिए बहुध्रुवीय वित्तीय संबंधों का इस्तेमाल कर सकती हैं।
इस समझौते का समय खास मायने रखता है, क्योंकि हाल में जकार्ता ने वाशिंगटन के साथ जटिल बातचीत की है। इंडोनेशिया ने 19 फरवरी, 2026 को अमेरिका के साथ पारस्परिक व्यापार समझौते पर हस्ताक्षर किए। इसके तहत शुल्क बढ़ाने की धमकियां 32 प्रतिशत से घटाकर 19 प्रतिशत की गईं, जबकि इंडोनेशिया ने अरबों डॉलर मूल्य के अमेरिकी ऊर्जा और कृषि उत्पाद खरीदने की प्रतिबद्धता जताई। चीन के साथ बॉन्ड समझौता इंडोनेशिया की वार्ता क्षमता बढ़ाता है और यह सुनिश्चित करता है कि पूंजी बाजारों तक उसकी पहुंच केवल पश्चिमी संस्थागत भागीदारी या अमेरिकी मौद्रिक नीति के चक्रों पर निर्भर न रहे।
युआन का अंतरराष्ट्रीयकरण और सुरक्षित निवेश के बदलते रुझान
इंडोनेशिया-चीन बॉन्ड समझौता ऐसे समय हुआ है जब वैश्विक निवेश के रुझान बदल रहे हैं और डॉलर-मूल्यवर्ग की संपत्तियों के विकल्पों में दिलचस्पी बढ़ रही है। मध्य पूर्व में लंबे समय से जारी संघर्षों ने ऊर्जा कीमतों में उतार-चढ़ाव और पश्चिमी अर्थव्यवस्थाओं में महंगाई का दबाव बढ़ाया है। इसके चलते संस्थागत निवेशक और संप्रभु संपत्ति कोष पारंपरिक सुरक्षित निवेशों में अपने आवंटन पर फिर विचार कर रहे हैं। चीनी सरकारी बॉन्ड को अमेरिकी ट्रेजरी प्रतिभूतियों के स्थिर विकल्प के तौर पर तेजी से देखा जा रहा है। इसकी वजह अपेक्षाकृत नियंत्रित महंगाई, चालू खाते में लगातार अधिशेष और चीन के केंद्रीय बैंक की पूर्वानुमेय मौद्रिक नीति है।
खाड़ी के तेल निर्यातक क्षेत्रीय अस्थिरता और संभावित प्रतिबंधों के जोखिम के बीच डॉलर में रखी संपत्तियों में विविधता लाना चाहते हैं और चीनी संप्रभु कर्ज में उनकी दिलचस्पी बढ़ी है। पूंजी के इस प्रवाह से बीजिंग को स्थानीय सरकारी कर्ज घटाने और रणनीतिक प्रौद्योगिकी क्षेत्र को समर्थन देने जैसी घरेलू पुनर्गठन पहलों के लिए पहले से कम प्रतिफल पर वित्त जुटाने का अवसर मिलता है। चीन के केंद्रीय बैंक ने अमेरिकी फेडरल रिजर्व की तुलना में अधिक उदार मौद्रिक स्थितियां बनाए रखी हैं। चीन के 10-वर्षीय सरकारी बॉन्ड का प्रतिफल हाल में घटकर करीब 1.72 प्रतिशत पर आ गया, जो अगस्त 2025 के बाद का सबसे निचला स्तर है।
इंडोनेशिया के लिए चीनी संप्रभु बॉन्ड जारी करने की अनुमति देने से रुपिया की तरलता को युआन-मूल्यवर्ग की संपत्तियों में लगाने का सीधा माध्यम बनेगा, और इसके लिए पूंजी खाते को पूरी तरह परिवर्तनीय बनाने की जरूरत नहीं होगी। इससे ऑफशोर रेनमिन्बी बाजार गहरे होंगे और इंडोनेशियाई पेंशन फंडों, बीमा कंपनियों तथा बैंकों को डॉलर व्यवस्था से बाहर वैकल्पिक आरक्षित संपत्तियां मिलेंगी। यह कदम दक्षिण-पूर्व एशिया में अमेरिकी मुद्रा पर आधारित वित्तीय ढांचे की निर्भरता घटाने के व्यापक प्रयासों के अनुरूप है, साथ ही वाशिंगटन और बीजिंग दोनों के साथ व्यावहारिक आर्थिक संबंध बनाए रखता है।
क्षेत्रीय वित्तीय ढांचे पर असर
यह समझौता उन अन्य दक्षिण-पूर्व एशियाई राष्ट्र संघ (आसियान) सदस्यों के लिए एक अहम मिसाल कायम करता है जो चीन के साथ गहरे वित्तीय एकीकरण पर विचार कर रहे हैं। आर्थिक संरक्षणवाद और संसाधन राष्ट्रवाद के ऐतिहासिक रुझान के बावजूद इंडोनेशिया ने चीनी संप्रभु बॉन्ड जारी करने को स्वीकार किया है। इससे मलेशिया, थाईलैंड और वियतनाम को संकेत मिलता है कि बीजिंग के साथ वित्तीय सहयोग राष्ट्रीय आर्थिक संप्रभुता और घरेलू नियामकीय नियंत्रण के अनुरूप हो सकता है।
विश्लेषकों का कहना है कि अगर आसियान के केंद्रीय बैंक अपने विदेशी मुद्रा भंडार का निवेश चीनी सरकारी बॉन्ड में करने लगें, तो अमेरिकी ट्रेजरी प्रतिभूतियों पर निर्भरता धीरे-धीरे घट सकती है। इससे वित्तीय रणनीतिकारों के शब्दों में सुरक्षित संपत्तियों का दोहरे दायरे वाला परिदृश्य बनेगा। एक समूह का आधार न्यूयॉर्क और लंदन बने रहेंगे, जबकि दूसरा शंघाई और हांगकांग के इर्द-गिर्द उभरेगा। इंडोनेशिया इन प्रतिस्पर्धी व्यवस्थाओं के बीच सेतु बन सकता है। इस संरचनात्मक बदलाव के गहरे भू-राजनीतिक परिणाम हो सकते हैं, क्योंकि पारस्परिक बॉन्ड जारी करना संभावित भू-राजनीतिक दबाव के खिलाफ वित्तीय बीमा का काम करता है।
जब क्षेत्रीय केंद्रीय बैंक चीनी बॉन्ड को आरक्षित संपत्तियों के रूप में रखते हैं, तो गठबंधन-आधारित प्रतिबंधों या वित्तीय अलगाव की रणनीतियों में शामिल होने की आर्थिक लागत बहुत अधिक हो जाती है। इससे ऐसा सकारात्मक चक्र बनता है जिसमें चीन को स्थिर वित्तपोषण मिलता है, जबकि ऊर्जा आपूर्ति करने वाले देशों और व्यापारिक साझेदारों को पश्चिमी अर्थव्यवस्थाओं के संभावित दबाव के खिलाफ भू-राजनीतिक सुरक्षा मिलती है। यह व्यवस्था भविष्य में एकजुट वित्तीय प्रतिबंध लगाने की किसी भी कोशिश को जटिल बनाती है, क्योंकि चीनी सरकारी बॉन्ड रखने वाले आसियान संस्थानों को अलगाव के अभियानों में भाग लेने से अपने पोर्टफोलियो में भारी नुकसान का सामना करना पड़ सकता है।
आर्थिक लाभ और बाजार तक पहुंच
यह पारस्परिक व्यवस्था संप्रभु कर्ज लेने के तात्कालिक दायरे से परे, दोनों देशों को ठोस आर्थिक लाभ देती है। चीन की कम ब्याज दरों वाले माहौल तक पहुंच से इंडोनेशिया को अहम राजकोषीय गुंजाइश मिलेगी। सरकार 9,637.90 ट्रिलियन रुपिया के कुल कर्ज पोर्टफोलियो का प्रबंधन कर रही है और कर्ज-जीडीपी अनुपात 40.46 प्रतिशत है। यह अनुपात आम तौर पर राजकोषीय रूप से टिकाऊ माने जाने वाले 60 प्रतिशत के स्तर से नीचे है, फिर भी सरकार पर मुफ्त पौष्टिक भोजन पहल और बुनियादी ढांचे के विकास जैसे प्राथमिकता वाले कार्यक्रमों के वित्तपोषण के साथ-साथ अपनी क्रेडिट रेटिंग बनाए रखने का दबाव है।
चीन को इंडोनेशिया की बड़ी घरेलू बचत तक पहुंच मिलेगी और रेनमिन्बी के अंतरराष्ट्रीयकरण का उसका दीर्घकालिक लक्ष्य भी आगे बढ़ेगा। आपातकालीन तरलता देने वाली मुद्रा अदला-बदली व्यवस्थाओं से अलग, पारस्परिक बॉन्ड बाजार दोनों देशों के बीच टिकाऊ परिसंपत्ति संबंध बनाता है। चीनी सरकारी बॉन्ड खरीदने वाले इंडोनेशियाई संस्थान युआन संपत्तियों के स्थायी धारक बनेंगे। इससे जोखिम से बचाव के साधनों, अभिरक्षा सेवाओं और अंततः दक्षिण-पूर्व एशिया में रेनमिन्बी बॉन्ड के गहरे पारिस्थितिकी तंत्र की स्वाभाविक मांग बनेगी।
यह समझौता द्विपक्षीय व्यापार और निवेश की लेनदेन लागत भी घटाता है, क्योंकि इंडोनेशियाई कंपनियां रुपिया-युआन निपटान व्यवस्था में चीनी सरकारी बॉन्ड को जमानत के तौर पर इस्तेमाल कर सकती हैं। संस्थागत रूप से यह बाजार खोलना चीन को एक वैकल्पिक एशियाई वित्तीय ढांचा बनाने की महत्वाकांक्षा के करीब ले जाता है, जो न्यूयॉर्क और लंदन के दबदबे वाली डॉलर-आधारित व्यवस्था के समानांतर और संभवतः उससे स्वतंत्र रूप से काम करेगा।
जोखिम और चुनौतियां
रणनीतिक लाभों के बावजूद, यह व्यवस्था नई जटिलताएं और संभावित कमजोरियां पैदा करती है। चीनी कर्ज के अधिक अंतरराष्ट्रीय इस्तेमाल से चीन के स्थानीय सरकारी कर्ज बाजारों की पारदर्शिता, छाया बैंकिंग के जोखिमों और रियल एस्टेट क्षेत्र की जारी कमजोरियों पर अधिक जांच-पड़ताल होगी। चीन के प्रांतीय बॉन्ड बाजारों में कोई भी चूक या जबरन पुनर्गठन चीनी संप्रभु बॉन्ड की मौजूदा सुरक्षित निवेश वाली छवि को तेजी से पलट सकता है और क्षेत्रीय निवेशकों को पूंजी बाहर निकालने के लिए प्रेरित कर सकता है।
इसके अलावा, यह समझौता इंडोनेशियाई संप्रभु बॉन्ड को चीनी बाजारों में जारी किए जाने के कारण चीन को प्रतिस्पर्धी दबाव में डालता है। इन बॉन्ड पर घरेलू विकल्पों से अधिक प्रतिफल मिल सकता है, जिससे चीनी बचत स्थानीय सरकारी परियोजनाओं से हट सकती है। इंडोनेशिया के लिए रुपिया में कर राजस्व मुख्य रूप से जुटाने के बावजूद रेनमिन्बी में कर्ज लेने से पैदा होने वाले मुद्रा-असंतुलन के जोखिमों का प्रबंधन जरूरी है। अगर युआन इंडोनेशियाई मुद्रा के मुकाबले काफी मजबूत होता है, तो विनिमय दरों में उतार-चढ़ाव कम ब्याज दरों के लाभ को खत्म कर सकता है।
बाजार के भागीदार यह भी देखेंगे कि वित्तपोषण के विकल्प बढ़ने के बीच इंडोनेशिया कर्ज प्रबंधन के विवेकपूर्ण मानकों को कायम रखता है या नहीं। हाल की विदेश यात्राओं से सरकार को 90 ट्रिलियन रुपिया के निवेश वादे मिले हैं, लेकिन बढ़ते नाममात्र कर्ज और वैश्विक ब्याज दरों में अप्रत्याशित बदलाव से ब्याज लागत पर पड़ने वाले संभावित दबाव के बीच राजकोषीय गुंजाइश सुरक्षित रखनी होगी। मध्यम अवधि में टिकाऊपन और क्रेडिट रेटिंग बनाए रखने के लिए लगातार अनुशासन जरूरी है।
मुख्य बातें
- आईएमएफ-विश्व बैंक की वसंत बैठकों में हुए पारस्परिक समझौते के तहत इंडोनेशिया पहली बार चीन को अपने घरेलू बाजार में युआन-मूल्यवर्ग के संप्रभु बॉन्ड जारी करने की अनुमति देगा
- यह समझौता इंडोनेशिया को चीन में पांडा बॉन्ड जारी करने और करीब 2.3 प्रतिशत ब्याज दरों का लाभ उठाकर राष्ट्रीय उधारी लागत घटाने तथा वित्तपोषण स्रोतों में विविधता लाने का अवसर देता है
- वित्त मंत्री पुरबाया युधि सदेवा ने हाल में वाशिंगटन में हुई वार्ताओं के दौरान अमेरिकी बॉन्ड निवेशकों से अधिक बोलियां हासिल करने के लिए चीन के वित्तपोषण विकल्प का इस्तेमाल सौदेबाजी के साधन के तौर पर किया
- यह व्यवस्था एशिया के सबसे बड़े कर्ज बाजारों के बीच वित्तीय एकीकरण को गहरा करती है, चीन के रेनमिन्बी के अंतरराष्ट्रीयकरण के लक्ष्य को आगे बढ़ाती है और डॉलर के दबदबे के विकल्प तैयार करती है
- विश्लेषकों के अनुसार यह समझौता अन्य आसियान देशों के लिए मिसाल बन सकता है और सुरक्षित संपत्तियों का दोहरे दायरे वाला परिदृश्य पैदा कर सकता है, जिससे क्षेत्र की अमेरिकी ट्रेजरी प्रतिभूतियों पर निर्भरता घटेगी
- इंडोनेशिया 2026 की दूसरी छमाही में अपना पहला पांडा बॉन्ड जारी करने की योजना बना रहा है। इससे पहले अक्टूबर 2025 में हांगकांग में डिम सम बॉन्ड जारी कर 6 अरब युआन जुटाए गए थे