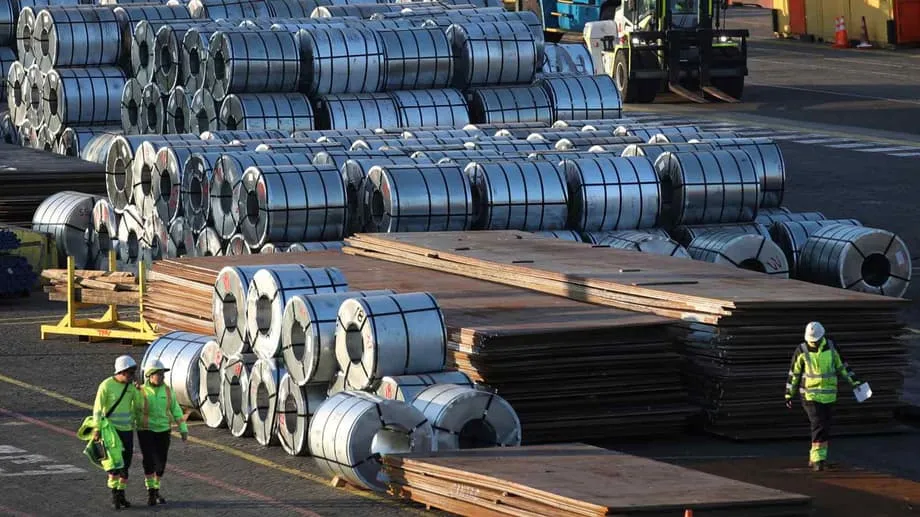
चीनी इस्पात के लिए नया विदेशी विस्तार
इस साल चीन के इस्पात क्षेत्र को जिस बात ने विचलित किया, वह उत्पादन में मामूली कटौती नहीं थी। असल झटका घरेलू मांग में तेज गिरावट से लगा। संपत्ति निर्माण में कमजोरी, बुनियादी ढांचे के लिए स्थानीय सरकारों के सख्त बजट और औद्योगिक चक्र की सुस्ती के चलते मिलों के पास जरूरत से ज्यादा क्षमता रह गई और उनका मुनाफा घटता गया। निर्यात तेजी से बढ़ा, कीमतों पर दबाव आया और उत्पादकों ने उस रणनीति को तेज करना शुरू किया, जिसे कई कंपनियां पिछले दशक में पहले ही आजमा चुकी थीं: विकास के नए अवसर तलाशने और व्यापार बाधाओं का जोखिम घटाने के लिए विदेशों में संपत्तियां बनाना और खरीदना।
विषय-सूची
- चीनी इस्पात के लिए नया विदेशी विस्तार
- घरेलू मांग क्यों घट रही है
- संपत्ति और निर्माण क्षेत्र में मंदी
- उत्सर्जन और नीतिगत परिदृश्य
- व्यापार बाधाएं और बाजार तक पहुंच की तलाश
- चीनी इस्पात उत्पादक कहां निर्माण कर रहे हैं और क्यों
- मध्य पूर्व में ऊर्जा और अयस्क के फायदे
- दक्षिण-पूर्व एशिया और अफ्रीका में बाजारों से निकटता
- हरित इस्पात की रणनीति
- जोखिम, लागत और राजनीति
- आगे किन बातों पर नजर रखें
- मुख्य बातें
यह विदेशी विस्तार अब अधिक व्यापक और परिष्कृत हो गया है। कंपनियां ऐसी परियोजनाओं की कतार में हैं जो नई तकनीक को सस्ती ऊर्जा या बेहतर कच्चे माल तक पहुंच के साथ जोड़ती हैं। मध्य पूर्व और दक्षिण-पूर्व एशिया प्रमुख क्षेत्र हैं, जबकि अफ्रीका और पूर्वी यूरोप में भी चुनिंदा परियोजनाएं हैं। यह बदलाव ऐसे समय हो रहा है जब दुनिया में इस्पात की नई अतिरिक्त आपूर्ति आकार ले रही है। OECD की इस्पात समिति ने चेतावनी दी है कि 2025 के अंत तक इस्पात उत्पादन क्षमता करीब 2.55 अरब मीट्रिक टन तक पहुंच सकती है और अतिरिक्त क्षमता 680 मिलियन टन से अधिक हो सकती है। चीन का निर्यात 2024 में 118 मिलियन टन से ऊपर रहा और इस साल फिर बढ़ा, जो घरेलू आपूर्ति और मांग के बीच असंतुलन का संकेत है।
नीतियां भी इस बदलाव को बढ़ावा दे रही हैं। चीन ने घरेलू स्तर पर नई क्षमता बनाने पर सख्त नियंत्रण बनाए रखा है और उत्सर्जन प्रबंधन के लिए उत्पादन की सीमा तय की है। इस साल उसके राष्ट्रीय कार्बन बाजार का दायरा बढ़ाकर इस्पात क्षेत्र को शामिल किया गया, जिससे कोयला-चालित ब्लास्ट फर्नेस पर निर्भर मिलों के लिए अनुपालन लागत बढ़ गई। इसी दौरान प्रमुख बाजारों में व्यापार नियम भी सख्त हो रहे हैं। यूरोपीय संघ का कार्बन सीमा समायोजन तंत्र (CBAM) 2026 में भुगतान चरण में प्रवेश करेगा और कई अर्थव्यवस्थाओं ने डंपिंग-रोधी तथा सुरक्षा उपायों का दायरा बढ़ाया है। कई चीनी इस्पात उत्पादकों के लिए इसका जवाब ऐसी जगह पूंजी लगाना है जहां ऊर्जा, अयस्क की गुणवत्ता या बाजार तक पहुंच से अधिक स्वच्छ और लाभदायक इस्पात बनाया जा सके।
घरेलू मांग क्यों घट रही है
चीन में इस्पात की खपत में निर्माण क्षेत्र का सबसे बड़ा हिस्सा है, जिसके बाद मशीनरी, ऑटोमोबाइल और घरेलू उपकरण आते हैं। संपत्ति क्षेत्र में लंबे समय से जारी मंदी के कारण भवनों के ढांचे और बाहरी आवरण में इस्तेमाल होने वाले बीम, सरिया और फ्लैट स्टील के ऑर्डर लगातार घट रहे हैं। बुनियादी ढांचे में निवेश इस कमी की भरपाई नहीं कर पाया है। पिछले साल शुद्ध निर्यात फिर 100 मिलियन टन से ऊपर पहुंच गया, लेकिन यह वैश्विक खपत में संरचनात्मक वृद्धि के बजाय कमजोर घरेलू मांग को दर्शाता है। कई मिलों ने क्षमता का उपयोग ऊंचा बनाए रखने के लिए कीमतें घटाईं, जिससे मुनाफा कम हुआ और प्रबंधन ने राहत के लिए विदेशों की ओर देखना शुरू किया।
संपत्ति और निर्माण क्षेत्र में मंदी
नए आवासों का निर्माण 2010 के दशक के अंतिम वर्षों के स्तर से काफी नीचे है और डेवलपर परियोजनाएं पूरी करने में संघर्ष कर रहे हैं। स्थानीय सरकारों की वित्तीय स्थिति दबाव में है, जिससे ऊर्जा और परिवहन जैसी लक्षित प्राथमिकताओं से आगे बड़े नए प्रोजेक्ट शुरू करने की गुंजाइश सीमित हो गई है। इससे कारखानों, मशीनरी निर्माताओं और ऑटो आपूर्तिकर्ताओं को कुछ कमी पूरी करने का मौका मिलता है, लेकिन निर्माण क्षेत्र पर केंद्रित भारी इस्पात मिलों का हिसाब बराबर करने के लिए यह पर्याप्त नहीं है। निर्यात वृद्धि से उत्पादों का रुख ऑटोमोबाइल और घरेलू उपकरणों के लिए अधिक मूल्यवान शीट की ओर हुआ है, लेकिन प्रतिस्पर्धा कड़ी है और प्रतिद्वंद्वियों के मुकाबले कीमतों का अंतर घटा है।
उत्सर्जन और नीतिगत परिदृश्य
पिछले 18 महीनों के बड़े हिस्से में चीन का कार्बन डाइऑक्साइड उत्सर्जन स्थिर रहा या घटा। इसमें सौर और पवन ऊर्जा क्षमता में रिकॉर्ड वृद्धि तथा सीमेंट और धातुओं का कम उत्पादन सहायक रहा। कई अनुमानों के मुताबिक, इस्पात क्षेत्र अब भी देश के औद्योगिक उत्सर्जन का करीब 15 प्रतिशत हिस्सा है, इसलिए नियामक पुरानी तकनीक पर दबाव बढ़ा रहे हैं। राष्ट्रीय उत्सर्जन व्यापार प्रणाली का दायरा बढ़ाकर इस्पात को शामिल करने से मिलों को उत्सर्जन मापना और उसकी रिपोर्ट देना अनिवार्य हो गया है। तय मानकों से अधिक उत्सर्जन होने पर उन्हें भत्ते खरीदने पड़ते हैं। इससे ब्लास्ट फर्नेस प्रक्रिया की परिचालन लागत बढ़ती है और स्क्रैप के पुनर्चक्रण वाले इलेक्ट्रिक आर्क फर्नेस या डायरेक्ट रिड्यूस्ड आयरन (DRI) के साथ इलेक्ट्रिक आर्क फर्नेस की उपयोगिता मजबूत होती है, खासकर तब जब उत्पादक अपनी बिजली या हाइड्रोजन आपूर्ति में कार्बन घटा सकें।
व्यापार बाधाएं और बाजार तक पहुंच की तलाश
चीनी इस्पात वर्षों से व्यापार सुरक्षा उपायों की कई परतों का सामना कर रहा है। अमेरिका इस्पात के कई उत्पादों पर टैरिफ दर संबंधी उपाय लागू रखता है। यूरोपीय संघ और कई एशियाई अर्थव्यवस्थाएं घरेलू मिलों की सुरक्षा के लिए डंपिंग-रोधी और प्रतिकारी शुल्क लगाती हैं। अब इनमें से अधिक उपाय इस्पात संरचनाओं या कल-पुर्जों जैसे डाउनस्ट्रीम उत्पादों पर भी लागू होते हैं। उत्पादकों ने अपनी बिक्री में बदलाव करके जवाब दिया है। 2025 की शुरुआत में बिलेट जैसे अर्ध-तैयार इस्पात की खेप तेजी से बढ़ी, क्योंकि उन पर अक्सर कोटेड या कोल्ड-रोल्ड फ्लैट उत्पादों के मुकाबले कम व्यापारिक प्रतिबंध लागू होते हैं। कुछ आपूर्तिकर्ताओं ने इस्पात से बने मशीनरी और उपकरण बेचकर अप्रत्यक्ष इस्पात निर्यात की ओर रुख किया।
दूसरा जवाब उत्पादन स्थल को बदलना है। चीनी कंपनियों ने विदेशों में पुरानी मिलों को फिर शुरू कर उनका उन्नयन किया है या ऐसी जगहों पर नए संयंत्र बनाए हैं जहां टैरिफ का असर कम हो और ऊर्जा लागत आधुनिक तरीकों के अनुकूल हो। उदाहरण के लिए, सर्बिया का एक इस्पात संयंत्र पिछले दशक में नए चीनी मालिकों ने संकट से उबारा था। इससे पता चलता है कि विदेशी संयंत्र स्थानीय राजनीतिक समर्थन और आसपास के बाजारों तक आसान पहुंच हासिल कर सकते हैं। अगली लहर इससे आगे जाती है। इसका जोर उन क्षेत्रों पर है जहां उत्पाद भविष्य के कार्बन नियमों पर खरा उतर सके, न कि सिर्फ आयात शुल्क से बच सके। CBAM इस्पात में अंतर्निहित उत्सर्जन के आधार पर शुल्क लगाएगा, चाहे संयंत्र का मालिक कोई भी हो। यही एक वजह है कि चीन के बाहर कई नई योजनाएं DRI और इलेक्ट्रिक आर्क प्रक्रियाओं पर केंद्रित हैं।
चीनी इस्पात उत्पादक कहां निर्माण कर रहे हैं और क्यों
दो क्षेत्र सबसे अधिक पूंजी आकर्षित कर रहे हैं। मध्य पूर्व में अपेक्षाकृत सस्ती प्राकृतिक गैस, बढ़ती औद्योगिक मांग और अयस्क प्रसंस्करण में बढ़ता निवेश उपलब्ध है। दक्षिण-पूर्व एशिया में अंतिम ग्राहकों से निकटता, कम लॉजिस्टिक्स लागत और औद्योगिक पार्कों के लिए सरकारी समर्थन है। अफ्रीका में चुनिंदा अवसर हैं, जो अक्सर मौजूदा संयंत्रों या विशिष्ट बाजारों तक पहुंच से जुड़े हैं। इन सभी में साझा रुझान कोयला-आधारित ब्लास्ट फर्नेस से हटकर ऐसी प्रक्रियाओं की ओर जाना है जो गैस, बिजली और आगे चलकर हाइड्रोजन से चल सकें।
मध्य पूर्व में ऊर्जा और अयस्क के फायदे
जिनान आयरन एंड स्टील ग्रुप ओमान के सोहार में लौह अयस्क सांद्रण संयंत्र में वैले के साथ साझेदारी कर निवेश कर रहा है। इस योजना में कुल 600 मिलियन डॉलर से अधिक की प्रतिबद्धताएं शामिल हैं। जिनान नई सुविधा का निर्माण, स्वामित्व और संचालन करेगा, जबकि वैले अपनी मौजूदा साइट से जुड़े संपर्कों का उन्नयन करेगी। संयंत्र चालू होने पर हर साल करीब 12.6 मिलियन टन उच्च-ग्रेड सांद्रित अयस्क देने की उम्मीद है, जिसे पेलेट और हॉट ब्रिकेटेड आयरन में बदला जा सकता है। ये DRI और इलेक्ट्रिक आर्क से इस्पात उत्पादन के प्रमुख इनपुट हैं। परिचालन 2027 के मध्य तक शुरू करने का लक्ष्य है। वैले ओमान, सऊदी अरब और संयुक्त अरब अमीरात में बड़े ब्रिकेट केंद्र भी विकसित कर रही है। उच्च-ग्रेड अयस्क और गैस-समृद्ध ऊर्जा व्यवस्था का मेल उन उत्पादकों के अनुकूल है जो लौह निर्माण के चरण से उत्सर्जन घटाना चाहते हैं।
चाइना बाओवू देश में हाइड्रोजन-सहायता प्राप्त DRI तकनीक विकसित कर रही है और सऊदी अरब में DRI तथा इलेक्ट्रिक आर्क परियोजना को समर्थन दे रही है। यह परियोजना शुरुआत में स्थानीय गैस और बाद में अधिक हाइड्रोजन का उपयोग कर सकती है। अल्जीरिया में इलेक्ट्रिक आर्क फर्नेस बनाने का अनुभव हासिल कर चुकी शौगांग अब उच्च-ग्रेड अयस्क का लाभ उठाने के लिए कजाखस्तान में DRI और इलेक्ट्रिक आर्क संयंत्र को आगे बढ़ा रही है। इन परियोजनाओं का लक्ष्य एक संरचनात्मक लाभ हासिल करना है। इनमें लौह निर्माण को ऐसी जगह रखा जाता है जहां अयस्क और ऊर्जा अनुकूल हों, फिर क्षेत्रीय मिलों को आपूर्ति की जाती है या अंतिम ग्राहकों के पास स्थित शीट मिलों को अर्ध-तैयार लोहा निर्यात किया जाता है।
दक्षिण-पूर्व एशिया और अफ्रीका में बाजारों से निकटता
दक्षिण-पूर्व एशिया में चीनी समूह स्थानीय वृद्धि को पूरा करने और गंतव्य बाजारों में टैरिफ के असर को घटाने के लिए वर्षों से क्षमता बना रहे हैं। इंडोनेशिया में डेक्सिन स्टील इसका बड़ा उदाहरण है, जो क्षेत्र का प्रमुख आपूर्तिकर्ता बन चुका है। मलेशिया और म्यांमार जैसे बाजारों में इसकी खेप बढ़ी है, जबकि शुल्क बढ़ने के साथ चीनी इस्पात की खेप में वियतनाम का हिस्सा घटा है। कई देशों ने आयात की जगह स्थानीय उत्पादन को बढ़ावा दिया है, इसलिए संयुक्त उपक्रमों और औद्योगिक पार्कों पर आधारित परियोजनाओं को गति मिली है।
अफ्रीका में चीनी कंपनियों ने शुरुआती परियोजनाओं को इलेक्ट्रिक आर्क फर्नेस और उत्पाद उन्नयन के लिए प्रयोगशालाओं की तरह इस्तेमाल किया, ताकि उत्तर अफ्रीका और भूमध्यसागरीय क्षेत्र के खरीदारों को आपूर्ति की जा सके। अल्जीरिया और पश्चिमी बाल्कन के संयंत्र आसपास के बाजारों में निर्माण इस्पात और फ्लैट उत्पादों की मांग पूरी करते हैं। इन सुविधाओं का आधुनिकीकरण होने के साथ मालिक ऑटो शीट, घरेलू उपकरण और ऊर्जा परियोजनाओं समेत अधिक मांग वाले उपयोगों के लिए उत्पादों को योग्य बनाने का लक्ष्य रखते हैं।
हरित इस्पात की रणनीति
उत्पादन को अयस्क और गैस के करीब ले जाना कहानी का सिर्फ एक हिस्सा है। इनमें से कई परियोजनाएं ऐसे खरीदारों के लिए अधिक स्वच्छ लोहा और इस्पात बनाने के उद्देश्य से तैयार की गई हैं जो कार्बन उत्सर्जन घटाने को प्राथमिकता देते हैं। चीनी मिलों ने यूरोपीय ग्राहकों, जिनमें ऑटो और मशीनरी कंपनियां शामिल हैं, को कम उत्सर्जन वाला इस्पात बेचना शुरू किया है। हेबेई स्थित एक उत्पादक ने जुलाई में एक इतालवी खरीदार को हाइड्रोजन-प्रसंस्कृत इस्पात की खेप भेजने की जानकारी दी। यह शुरुआती परीक्षणों को ग्राहक मिलने का संकेत है। चीन के विशाल कोयला-आधारित संयंत्रों के मुकाबले इसका पैमाना अब भी छोटा है और चीन में इलेक्ट्रिक आर्क से बने इस्पात का हिस्सा योजनाकारों की उम्मीद जितनी तेजी से नहीं बढ़ा है। फिर भी, विदेशों में बने संयंत्र चीनी कंपनियों को हरित प्रक्रियाओं में दक्षता हासिल करने और CBAM नियमों के तहत कम कार्बन वाले उत्पादों का प्रमाणन तथा बिक्री सीखने का मंच दे रहे हैं।
चीन की सबसे बड़ी इस्पात कंपनियों में से एक HBIS ग्रुप इस बदलाव की झलक देती है। कंपनी ने हेबेई में हाइड्रोजन धातुकर्म श्रृंखला बनाई है, जो डायरेक्ट रिड्यूस्ड आयरन के लिए शाफ्ट फर्नेस को इलेक्ट्रिक आर्क फर्नेस और ऑटो शीट के लिए सतत ढलाई लाइन से जोड़ती है। कंपनी के नेताओं ने हाइड्रोजन प्रक्रिया को लौह निर्माण में जीवाश्म कार्बन पर निर्भरता घटाने का एक तरीका बताया है।
HBIS के चेयरमैन यू योंग ने कहा कि हाइड्रोजन ऊर्जा 21वीं सदी का अंतिम ऊर्जा स्रोत है और इस्पात उत्पादन में कार्बन की जगह हाइड्रोजन का इस्तेमाल करने से जीवाश्म ईंधन की जरूरत खत्म हो सकती है।
तकनीकी तौर पर यह प्रक्रिया सीधी है। DRI में लौह अयस्क को पिघलाए बिना उससे ऑक्सीजन हटाई जाती है, जिससे ठोस लोहा बनता है। फिर इसे इलेक्ट्रिक आर्क फर्नेस में पिघलाकर स्लैब या बिलेट में ढाला जाता है। इसकी लागत के प्रमुख कारक अपचायक गैस या हाइड्रोजन की कीमत और कार्बन तीव्रता तथा बिजली की लागत हैं। जब ये इनपुट स्वच्छ और किफायती हों, तो DRI और इलेक्ट्रिक आर्क प्रक्रिया ब्लास्ट फर्नेस के मुकाबले उत्सर्जन में भारी कटौती कर सकती है। हालांकि, बड़े पैमाने पर हाइड्रोजन की आपूर्ति अब भी सीमित और महंगी है और मेजबान देशों में बिजली हमेशा हरित नहीं होती। इसी वजह से परियोजना विकासकर्ता लचीले संयंत्रों पर जोर देते हैं, जो प्राकृतिक गैस से शुरू होकर समय के साथ अधिक हाइड्रोजन मिला सकें।
चीन की सरकार ने विदेशों में हरित निवेश और वैश्विक जलवायु मानकों के अनुरूप कॉरपोरेट प्रक्रियाओं को प्रोत्साहित किया है। वाहन निर्माता और घरेलू उपकरण ब्रांड प्रमाणित हरित इस्पात के लिए आपूर्ति श्रृंखला समझौते करने लगे हैं। उदाहरण के लिए, HBIS ने कम उत्सर्जन वाली शीट के परीक्षण और खरीद के लिए अंतरराष्ट्रीय वाहन निर्माताओं के साथ सहयोग समझौते किए हैं। ये व्यवस्थाएं अभी शुरुआती दौर में हैं और इनके व्यावसायिक लाभ इस बात पर निर्भर करते हैं कि खरीदार कितना अतिरिक्त मूल्य देने को तैयार हैं। अगर CBAM अधिक उत्सर्जन वाले आयात की लागत बढ़ाता है, तो लॉजिस्टिक्स और प्रमाणन की व्यवस्था होने के बाद स्वच्छ DRI-आधारित सामग्री कीमत के आधार पर प्रतिस्पर्धा कर सकती है।
जोखिम, लागत और राजनीति
वैश्विक अतिरिक्त आपूर्ति सबसे बड़ा जोखिम है। OECD ने चेतावनी दी है कि कई क्षेत्रों में सब्सिडी और अन्य गैर-बाजार तरीकों से कायम बढ़ती क्षमता कीमतें दबा रही है और मुनाफा घटा रही है। अधिकारियों के अनुसार, 2027 तक की कम उत्सर्जन वाले इस्पात की योजनाबद्ध परियोजनाओं में से पांचवां हिस्सा घटे मार्जिन के कारण रुका हुआ है। अगर एक साथ बहुत अधिक नई आपूर्ति बाजार में आती है, तो इससे हरित तकनीक में निवेश धीमा पड़ सकता है, जबकि उद्योग और सरकारें इसी निवेश को बढ़ावा देने की बात करती हैं। विदेशों में संयंत्र चीन के घरेलू बाजार पर सीधे दबाव को घटाते हैं, लेकिन वे फिर भी वैश्विक उत्पादन क्षमता बढ़ाते हैं।
व्यापारिक तनाव एक और जोखिम है। CBAM उत्पादन स्थल पर इस्पात में अंतर्निहित उत्सर्जन के आधार पर शुल्क लगाएगा, इसलिए ब्लास्ट फर्नेस को किसी दूसरे देश में ले जाने से यह शुल्क नहीं टलेगा। अमेरिका इस्पात पर अपने उपाय बनाए हुए है, जिन्हें और सख्त किया जा सकता है। ASEAN के कुछ सदस्य नई घरेलू मिलों की सुरक्षा के लिए इस्पात की कुछ श्रेणियों पर बाधाएं बढ़ा रहे हैं। मेजबान सरकारें ऊर्जा सब्सिडी या कर नियम बदल सकती हैं, जिससे परियोजनाओं का अर्थशास्त्र बदल सकता है। मध्य पूर्व में गैस की कीमतों में उछाल या पानी की कमी DRI और हाइड्रोजन योजनाओं को मुश्किल में डाल सकती है। कई बाजारों में स्क्रैप की आपूर्ति भी सीमित है। इलेक्ट्रिक आर्क फर्नेस के लिए जरूरी इस इनपुट की कमी लागत बढ़ा सकती है।
निर्यातक अपना रुख बदल रहे हैं, ऐसे में वित्तपोषण और कार्यशील पूंजी पर ध्यान बढ़ा है। बंदरगाह केंद्रों के जरिए खरीद और निर्यात समेत नए व्यापार मॉडल कीमतों में उतार-चढ़ाव होने पर नकदी और कारोबारी पक्ष से जुड़े जोखिम पैदा करते हैं। उत्सर्जन रिपोर्टिंग और उत्पाद प्रमाणन की बढ़ती अनुपालन लागत के लिए उन मिलों में नई प्रणालियों और कौशल की जरूरत है, जो ऐतिहासिक रूप से सिर्फ पैमाने और लागत के आधार पर प्रतिस्पर्धा करती रही हैं।
कुछ कंपनियां अधिक मूल्यवान धातु सामग्री के कारोबार में उतरकर जोखिम से बचाव कर रही हैं। उदाहरण के लिए, चाइना ओरिएंटल ग्रुप ने इलेक्ट्रिक वाहनों और बिजली उपकरणों में इस्तेमाल होने वाला सॉफ्ट मैग्नेटिक स्टील बनाने के लिए आर्सेलरमित्तल के साथ संयुक्त उपक्रम शुरू किए हैं। स्थानीय सरकारों ने इन परियोजनाओं को जमीन और ऊर्जा कनेक्शन देकर समर्थन दिया है। उम्मीद है कि विशेष इस्पात उत्पाद निर्माण क्षेत्र के इस्पात के मुकाबले अधिक स्थिर मुनाफा और ऐसी ग्राहक-आधार देंगे जो जिंस कीमतों के उतार-चढ़ाव से कम प्रभावित हो।
आगे किन बातों पर नजर रखें
कई पड़ाव बताएंगे कि विदेशों में विस्तार सफल होता है या नहीं। ओमान में जिनान और वैले की योजना है कि नया सांद्रण संयंत्र 2027 के मध्य तक शुरू हो जाए। खाड़ी क्षेत्र में वैले के लौह ब्रिकेट केंद्र कम उत्सर्जन वाले लौह के क्षेत्रीय तंत्र की नींव बन सकते हैं और वैश्विक शीट मिलों को निर्यात का आधार दे सकते हैं। सऊदी अरब और कजाखस्तान में चीनी समूहों के समर्थन वाली DRI और इलेक्ट्रिक आर्क परियोजनाएं परखेंगी कि शुरुआत में गैस और बाद में आपूर्ति बढ़ने पर हाइड्रोजन से संयंत्र चलाना कितना व्यावहारिक है। DRI-ग्रेड पेलेट के प्रीमियम और उच्च-ग्रेड फाइन्स के सूचकांक पर नजर रखें, क्योंकि अयस्क की गुणवत्ता लागत का प्रमुख कारक बनी रहेगी।
नीति के मोर्चे पर CBAM 2026 में भुगतान चरण शुरू करेगा और दशक के दौरान इसका दायरा बढ़ेगा। चीन के कार्बन बाजार में कवरेज बढ़ने और मानक सख्त होने की उम्मीद है, जिससे देश के भीतर स्वच्छ उत्पादन प्रक्रियाओं का महत्व बढ़ेगा। व्यापार उपाय बदलते रहेंगे, खासकर अर्ध-तैयार उत्पादों और निर्मित इस्पात संरचनाओं के लिए। चीन के भीतर उद्योग का प्रमुख कारक इलेक्ट्रिक आर्क से बने इस्पात का हिस्सा है, जो स्क्रैप की उपलब्धता, बिजली की कीमत और औद्योगिक विद्युतीकरण की गति पर निर्भर करेगा। विदेशों में प्रमुख जरूरतें कम कार्बन वाली ऊर्जा, भरोसेमंद अयस्क आपूर्ति और वाहन निर्माताओं तथा भवन निर्माताओं से दीर्घकालिक खरीद समझौते हैं। अगर ये सभी पहलू एक साथ आते हैं, तो चीनी इस्पात उत्पादक विदेशी परियोजनाओं को धीमे घरेलू बाजार के टिकाऊ पूरक में बदल सकते हैं।
मुख्य बातें
- चीन में घरेलू मांग उत्पादन से अधिक तेजी से घटी, जिससे मिलों ने विदेशों में विकास के अवसर तलाशे।
- OECD ने चेतावनी दी है कि 2025 के अंत तक वैश्विक अतिरिक्त क्षमता 680 मिलियन टन से अधिक हो सकती है।
- चीन का निर्यात 2024 में 118 मिलियन टन से अधिक रहा और 2025 में फिर बढ़ा।
- चीन का कार्बन बाजार अब इस्पात क्षेत्र को भी शामिल करता है, जिससे कोयला-आधारित ब्लास्ट फर्नेस की अनुपालन लागत बढ़ी है।
- यूरोपीय संघ का CBAM 2026 से अंतर्निहित उत्सर्जन पर शुल्क लगाएगा, जिससे निर्यातकों के लिए मानक ऊंचा होगा।
- चीनी समूह सऊदी अरब, कजाखस्तान और खाड़ी क्षेत्र में DRI तथा इलेक्ट्रिक आर्क परियोजनाएं बना रहे हैं।
- जिनान और वैले ओमान में लौह अयस्क सांद्रण संयंत्र में निवेश कर रहे हैं। इसका लक्ष्य 2027 के मध्य में उत्पादन शुरू करना और सालाना 12.6 मिलियन टन उत्पादन करना है।
- दक्षिण-पूर्व एशिया अब भी प्रमुख क्षेत्र है। इंडोनेशिया में क्षमता बढ़ी है और मलेशिया तथा म्यांमार को खेप में वृद्धि हुई है।
- HBIS ने ऑटो शीट के लिए हाइड्रोजन धातुकर्म श्रृंखला विकसित की है और यूरोपीय ग्राहकों को कम उत्सर्जन वाला इस्पात बेचना शुरू किया है।
- अतिरिक्त क्षमता, व्यापारिक तनाव, ऊर्जा कीमतों में उतार-चढ़ाव और स्क्रैप की सीमित आपूर्ति प्रमुख जोखिम बने हुए हैं।