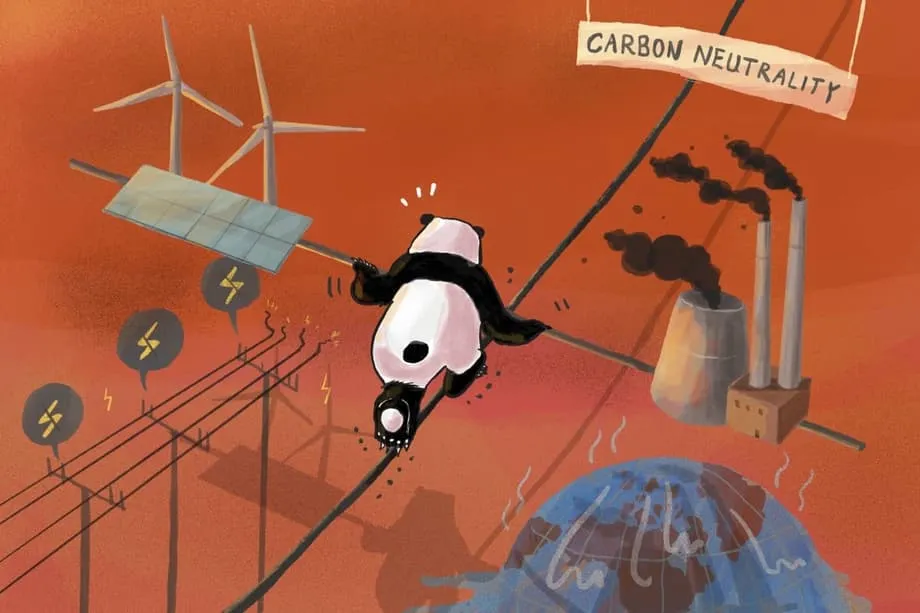
गांसू में ऊर्जा के दो स्रोत साथ-साथ बढ़ रहे हैं
गोबी मरुस्थल के किनारे स्थित हेक्सी कॉरिडोर में अब पवन टर्बाइन और सौर पैनलों की कतारें दूर तक चमकते हुए परिदृश्य में फैली हैं। इस कॉरिडोर की लगातार चलने वाली हवाओं और विशाल पठारों ने गांसू को चीन में नवीकरणीय बिजली के सबसे अहम केंद्रों में से एक बना दिया है। लेकिन रेत के टीलों से कुछ ही दूर ऊंची चिमनियां ऊर्जा के एक ऐसे दूसरे स्रोत की निशानी हैं, जो अब भी राष्ट्रीय ग्रिड के लिए अहम है। गांसू के चांगले बिजलीघर में एक गीगावाट क्षमता वाली छठी कोयला इकाई ने काम शुरू कर दिया है, जिससे इस परिसर की कुल क्षमता बढ़कर 6 गीगावाट हो गई है। यह अकेला केंद्र एक छोटे देश की जरूरत के बराबर बिजली दे सकता है। इससे याद आता है कि चीन का ऊर्जा संक्रमण एक साथ दो रास्तों पर आगे बढ़ रहा है।
विषय-सूची
- गांसू में ऊर्जा के दो स्रोत साथ-साथ बढ़ रहे हैं
- कितने नए कोयला बिजलीघर अब भी बन रहे हैं?
- नवीकरणीय ऊर्जा में रिकॉर्ड उछाल के बावजूद कोयला क्यों बना हुआ है?
- 2021 के बिजली संकट के बाद ऊर्जा सुरक्षा
- ग्रिड की बाधाएं और कोयले को तरजीह देने वाले अनुबंध
- क्या नई कोयला इकाइयां ज्यादा चल रही हैं या बस उनका संचालन बदल रहा है?
- गांसू से इनर मंगोलिया तक: क्षेत्रीय उदाहरण
- कोयले से दूर बदलाव की रफ्तार कैसे बढ़ेगी?
- वैश्विक तस्वीर और चीन की अहमियत
- मुख्य बातें
अधिकारी अक्सर कोयले को ऐसे बिजली तंत्र के लिए सुरक्षा कवच बताते हैं, जिसमें पवन और सौर ऊर्जा तेजी से बढ़ रही है। स्थिरता का तर्क सीधा है। रात में सौर ऊर्जा का उत्पादन तेजी से गिर जाता है और धूल भरी आंधियों या लगातार बादल छाए रहने पर भी कम हो सकता है। मौसम के साथ पवन ऊर्जा में भी उतार-चढ़ाव आता है। इसके उलट, ईंधन उपलब्ध होने पर कोयला इकाइयां चौबीसों घंटे बिजली दे सकती हैं। यह संतुलन नाजुक है। 2021 में बिजली संकट के चलते कई प्रांतों में राशनिंग करनी पड़ी और कारखानों का काम धीमा हुआ। देश उत्सर्जन घटाने की जोरदार कोशिश के साथ-साथ ग्रिड में पर्याप्त ऐसी उत्पादन क्षमता बनाए रखने को प्राथमिकता दे रहा है, जिसे जरूरत पड़ने पर चालू किया जा सके।
चीन ने 2030 से पहले कार्बन उत्सर्जन को चरम पर पहुंचाने और 2060 तक कार्बन तटस्थता हासिल करने का संकल्प लिया है। इन लक्ष्यों से स्वच्छ तकनीक में रिकॉर्ड निवेश को बढ़ावा मिल रहा है। इसके साथ ही नए कोयला बिजलीघर परियोजनाओं की एक लहर भी चल रही है, जिसे स्थानीय अधिकारी ऊर्जा सुरक्षा के लिए बीमा और औद्योगिक विकास का आधार बताते हैं। यह विरोधाभास गांसू जैसी जगहों पर सबसे स्पष्ट है, जहां सौर और पवन ऊर्जा रिकॉर्ड रफ्तार से बढ़ रही है, जबकि ग्रिड को सहारा देने के लिए विशाल कोयला बिजलीघर भी विस्तार कर रहे हैं।
कितने नए कोयला बिजलीघर अब भी बन रहे हैं?
विश्लेषकों के आंकड़ों से कोयला बिजलीघर निर्माण गतिविधि में जोरदार वापसी का संकेत मिलता है। 2024 में निर्माणकर्ताओं ने 94.5 गीगावाट की नई कोयला बिजली परियोजनाओं पर काम शुरू किया और पहले रोक दी गई 3.3 गीगावाट क्षमता वाली परियोजनाओं को फिर से शुरू किया। यह एक दशक का उच्चतम स्तर था। 2024 में नई क्षमता के लिए 66.7 गीगावाट के परमिट जारी हुए। साल की धीमी शुरुआत के बाद इसकी दूसरी छमाही में मंजूरियां बढ़ीं। नई परियोजनाओं के प्रस्ताव 2022 और 2023 की उछाल से कम रहे, लेकिन फिर भी कुल 68.9 गीगावाट के थे। उस साल दुनिया भर में कोयला परियोजनाओं के निर्माण की अधिकांश नई शुरुआत चीन में हुई। पुराने बिजलीघर बंद करने की रफ्तार धीमी रही: 2020 में लगभग 13 गीगावाट क्षमता बंद हुई थी, जबकि 2024 में यह घटकर करीब 2.5 गीगावाट रह गई।
ग्रिड में कोयले की हिस्सेदारी अब भी बड़ी है, लेकिन स्वच्छ बिजली के विस्तार के साथ धीरे-धीरे घट रही है। अकेले 2024 में चीन ने पवन और सौर ऊर्जा की करीब 356 गीगावाट क्षमता जोड़ी, जो यूरोप में सालाना क्षमता वृद्धि से कई गुना अधिक है। शोध समूहों के अनुसार, 2024 के आखिर तक चीन की स्थापित सौर क्षमता करीब 890 गीगावाट और पवन क्षमता लगभग 520 गीगावाट तक पहुंच गई, जबकि कोयला बिजलीघरों की क्षमता करीब 1,200 गीगावाट बनी रही। जून 2025 में बिजली उत्पादन में कोयले की हिस्सेदारी घटकर करीब 51 प्रतिशत रह गई, जो नौ साल का सबसे निचला स्तर था। वहीं, स्थापित क्षमता में नवीकरणीय ऊर्जा की हिस्सेदारी बढ़कर करीब 60 प्रतिशत हो गई। ये आंकड़े स्वच्छ बिजली के विस्तार की रफ्तार और तंत्र में अब भी मौजूद कोयला क्षमता, दोनों का पैमाना दिखाते हैं।
निर्माणाधीन परियोजनाओं की वजह से अगले दो से तीन वर्षों में कई नई कोयला इकाइयां चालू होंगी। इससे यह चिंता बढ़ी है कि नई क्षमता नवीकरणीय बिजली को पीछे धकेल देगी, खासकर उन प्रांतों में जहां ग्रिड और बाजार अब भी कोयले को तरजीह देते हैं। क्षमता में बढ़ोतरी से कोयले की खपत बढ़ेगी या नहीं, यह केवल इस बात पर निर्भर नहीं करता कि कितनी चिमनियां बनती हैं, बल्कि इस पर भी निर्भर करता है कि बिजली तंत्र कैसे चलाया जाता है।
नवीकरणीय ऊर्जा में रिकॉर्ड उछाल के बावजूद कोयला क्यों बना हुआ है?
चीन में स्वच्छ बिजली का उछाल असाधारण रहा है, फिर भी केवल बिजली उत्पादन की जरूरत से परे कई वजहों से कोयले की जगह बनी हुई है। प्रांतीय नेताओं को बीते समय की कमी का अनुभव याद है। बिजली योजनाकारों को गर्मियों में तेजी से बढ़ती मांग के चरम से निपटना पड़ता है। ग्रिड के नियम और अनुबंध व्यवस्था अब भी कई प्रांतों में कोयला बिजली उत्पादन को इस तरह बढ़ावा देते हैं कि उन्हें बदलने में समय लग रहा है। इन वजहों से स्वच्छ बिजली मांग में हुई अतिरिक्त वृद्धि का बड़ा हिस्सा पूरा करने में सक्षम होने के बावजूद कोयले की भूमिका बनी हुई है।
2021 के बिजली संकट के बाद ऊर्जा सुरक्षा
2021 की बिजली किल्लत एक बड़ा झटका थी। मांग में उछाल के साथ कोयले की ऊंची कीमतों और खुदरा बिजली दरों में बदलाव की सीमित गुंजाइश ने बिजलीघरों को घाटे में उत्पादन करने से रोक दिया। कई प्रांतों में बिजली राशनिंग लागू की गई। कुछ इलाकों में बत्तियां गुल हुईं और कारखानों ने अपनी शिफ्टें घटा दीं। इसके बाद हुए सुधारों से बिजली वितरण और कीमत तय करने की व्यवस्था बेहतर हुई, लेकिन कई स्थानीय सरकारों ने सुरक्षा के तौर पर नई कोयला इकाइयों को मंजूरी दी। मकसद ऐसा बफर बनाना था, जो भीषण मौसम, पवन और सौर ऊर्जा के लंबे शांत दौर तथा उद्योगों या घरों से मांग में और उछाल का सामना कर सके।
ग्रिड की बाधाएं और कोयले को तरजीह देने वाले अनुबंध
जहां स्वच्छ बिजली भरपूर है, वहां भी वह हमेशा बाजार तक नहीं पहुंच पाती। कई प्रांतों में दीर्घकालिक अनुबंध और कोयला बिजली की न्यूनतम खरीद के कोटे अब भी बिजली वितरण को प्रभावित करते हैं। विश्लेषकों का अनुमान है कि 2024 के आखिर में नवीकरणीय बिजली की कटौती बढ़ी और इसकी दर मध्य एकल अंकों में रही। आंतरिक क्षेत्रों में यह अक्सर और अधिक होती है, जहां तटीय मांग केंद्रों तक बिजली पहुंचाने की क्षमता सीमित है। कई खरीदार ऐसे अनुबंधों में बंधे हैं, जिनके तहत उन्हें कोयला बिजली की तय मात्रा खरीदनी पड़ती है, भले ही पवन और सौर ऊर्जा कम लागत पर उपलब्ध हो।
ऊर्जा और स्वच्छ वायु अनुसंधान केंद्र के चीन विश्लेषक ची छिन ने उन बाधाओं का सार बताया, जिनका सामना अनुबंधों और कोटे के चलते ग्रिड तक पहुंच न मिलने पर स्वच्छ ऊर्जा उत्पादकों को करना पड़ता है।
ग्रिड में अधिक सौर और पवन ऊर्जा को शामिल किया जाना चाहिए, लेकिन इन समझौतों के कारण ऐसा नहीं हुआ।
कोयले की निरंतरता की एक और वजह वित्त और औद्योगिक नीति है। कोयला खनन कंपनियों ने हाल में मंजूर हुए बिजलीघरों के बड़े हिस्से को वित्तपोषित किया है। इससे उनके उत्पादन की दीर्घकालिक मांग सुनिश्चित होती है और स्थानीय रोजगार को सहारा मिलता है। प्रांतीय सरकारें अक्सर आर्थिक विकास के लिए नई इकाइयों को बढ़ावा देती हैं। रसायन, धातु या डेटा प्रसंस्करण जैसे ऊर्जा-प्रधान उद्योगों की परियोजनाओं के लिए कोयला बिजलीघर आधार का काम करते हैं। लचीलेपन को प्रोत्साहित करने और सबसे कम लागत वाले बिजली उत्पादन को प्राथमिकता देने वाले बाजार सुधारों के बिना ये प्रोत्साहन कोयले को तंत्र के केंद्र में बनाए रखते हैं।
क्या नई कोयला इकाइयां ज्यादा चल रही हैं या बस उनका संचालन बदल रहा है?
क्षमता और बिजली उत्पादन एक ही बात नहीं हैं। हाल के वर्षों में स्वच्छ बिजली की बढ़ोतरी ने चीन में बिजली की मांग में हुई वृद्धि का अधिकांश हिस्सा और कुछ समय में पूरी वृद्धि पूरी की है। कोयले की भूमिका कुल मांग और पनबिजली, परमाणु, पवन तथा सौर ऊर्जा के संयुक्त उत्पादन के बीच के अंतर को भरने की रही है। जब यह अंतर कम होता है, तो नई कोयला इकाइयां बनने के बावजूद कोयला बिजली उत्पादन स्थिर रह सकता है या घट सकता है। शोधकर्ताओं को नई कोयला क्षमता और कोयले की अधिक खपत के बीच बहुत कम संबंध दिखता है। इसके बजाय, अधिक बिजलीघरों के कम परिचालन घंटों के लिए प्रतिस्पर्धा करने से पूरे बेड़े के उपयोग के घंटे घटने लगते हैं।
नीति का लक्ष्य कोयले को लचीली सहायक भूमिका में रखना है। व्यवहार में, कई बिजलीघर अब भी आधारभूत मांग पूरी करने वाली इकाइयों की तरह चलते हैं। न्यूनतम स्थिर भार की सीमा और धीरे-धीरे उत्पादन बढ़ाने की दर जैसी तकनीकी सीमाएं तय करती हैं कि कोई इकाई कितनी कम क्षमता पर चल सकती है और कितनी जल्दी प्रतिक्रिया दे सकती है। अनुबंध संबंधी बाध्यताएं और क्षमता भुगतान की व्यवस्थाएं भी लचीलेपन के बजाय उत्पादन को प्रोत्साहित करती हैं। बिजलीघरों को अधिक गहराई तक और तेजी से उत्पादन घटाने-बढ़ाने योग्य बनाना, ऊर्जा भंडारण का विस्तार और बाजार आधारित बिजली वितरण को आगे बढ़ाना, कोयले की नियोजित सहायक भूमिका हासिल करने की कुंजी हैं।
बिजली की कमी के बाद के अनुभव से पता चलता है कि ग्रिड संचालन, प्रांतों के बीच बिजली पारेषण और भंडारण में निवेश को बेहतर मांग प्रबंधन के साथ जोड़ने से दबाव के दौर में भी बिजली आपूर्ति जारी रखी जा सकती है। इन सुधारों से विश्वसनीयता के लिए और कोयला इकाइयां बनाने की जरूरत घटती है। जब स्वच्छ बिजली नई मांग पूरी करती है और तंत्र को लचीले ढंग से चलाया जाता है, तो विश्वसनीयता बेहतर होने के साथ कोयला बिजली उत्पादन भी घट सकता है।
गांसू से इनर मंगोलिया तक: क्षेत्रीय उदाहरण
गांसू दिखाता है कि नवीकरणीय ऊर्जा और कोयला अब कैसे साथ-साथ आगे बढ़ रहे हैं। 6 गीगावाट क्षमता वाला चांगले परिसर प्रांत का सबसे बड़ा कोयला बिजलीघर है। स्थानीय अधिकारी इसे पवन और सौर ऊर्जा से भरपूर ग्रिड को स्थिरता देने वाला केंद्र बताते हैं। सर्दियों की लंबी रातों या हवा न चलने के दौर में इसके टर्बाइन उन कमियों को पूरा करते हैं, जिन्हें बैटरियां और पंप भंडारण बिजलीघर अभी बड़े पैमाने पर पूरा नहीं कर सकते। 2024 के आखिर में घोषित इस बिजलीघर का विस्तार ऐसे समय में हुआ, जब गांसू के पवन और सौर ऊर्जा केंद्रों का विस्तार जारी था और वे पूर्वी क्षेत्रों को बिजली भेजते हैं।
चीन के कोयला उत्पादक केंद्र में युशेन युहेंग नाम के विशाल बिजलीघर को एकीकरण के मॉडल के रूप में पेश किया गया है। यह सैकड़ों मेगावाट की छोटी, कम दक्षता वाली इकाइयों की जगह बड़ी और अधिक दक्ष सुपरक्रिटिकल इकाइयां लगा रहा है। इस परियोजना में परिसर के भीतर ही नवीकरणीय ऊर्जा क्षमता भी जोड़ी गई है: इसमें दर्जनों मेगावाट पवन ऊर्जा और कुछ सौ मेगावाट सौर ऊर्जा शामिल हैं। साथ ही, इसमें कार्बन संग्रहण केंद्र भी है, जिसे हर साल करीब एक लाख टन कार्बन रोकने के लिए बनाया गया है। इस मॉडल का मकसद पुरानी इकाइयों को तंत्र से हटाते हुए कम इकाई-स्तरीय उत्सर्जन के साथ अधिक भरोसेमंद बिजली देना है।
इनर मंगोलिया में एक अलग तरह का प्रयोग देखने को मिलता है। सरकारी स्वामित्व वाली बिजली कंपनी के एक बड़े कोयला-से-रसायन परिसर में हरित हाइड्रोजन उत्पादन लाइन और लगभग 150 मेगावाट का समर्पित पवन-सौर बिजलीघर जोड़ा गया है। इसका लक्ष्य अमोनिया और मेथनॉल जैसे आगे के उत्पादों के लिए हाइड्रोजन और संश्लेषण गैस की कार्बन तीव्रता कम करना है। इससे बिजली उत्पादन कार्बन-मुक्त नहीं होता, लेकिन भारी उद्योग में ऐसा रास्ता दिखता है जहां समय के साथ नवीकरणीय ऊर्जा कोयले की खपत के एक हिस्से की जगह ले सकती है।
हरित हाइड्रोजन इस्पात, रसायन और लंबी अवधि के मौसमी ऊर्जा भंडारण के लिए आशाजनक है, लेकिन रोजमर्रा के बिजली उत्पादन में इसका इस्तेमाल अब भी सीमित है। इलेक्ट्रोलिसिस के लिए भरपूर कम लागत वाली बिजली और परिवहन तथा भंडारण के बड़े ढांचे की जरूरत होती है। विश्लेषकों का अनुमान है कि चीन में जीवाश्म ईंधन से बनने वाले ग्रे हाइड्रोजन की तुलना में हरित हाइड्रोजन अब भी महंगी है। कोयला बिजलीघरों में अमोनिया मिलाकर जलाने से उत्सर्जन घट सकता है, लेकिन 10 प्रतिशत मिश्रण भी केवल कोयला जलाकर बिजली बनाने की तुलना में लागत काफी बढ़ा सकता है। अगले पांच वर्षों में पवन, सौर, भंडारण, पारेषण और मांग प्रबंधन का विस्तार बड़े पैमाने पर कोयले की जगह लेने का सस्ता रास्ता है। इस बीच, उद्योग और बैकअप भंडारण में इस्तेमाल के लिए हाइड्रोजन परियोजनाएं आगे बढ़ती रहेंगी।
कोयले से दूर बदलाव की रफ्तार कैसे बढ़ेगी?
विश्लेषकों, ग्रिड विशेषज्ञों और कई प्रांतीय योजनाकारों ने सुधारों के एक समान समूह की ओर इशारा किया है। लक्ष्य है कि उपलब्ध होने पर स्वच्छ बिजली का इस्तेमाल हो, कोयले को लचीली भूमिका के अनुकूल बनाया जाए और निवेशकों को बदलाव की स्पष्ट समयसीमा दी जाए। अगली पंचवर्षीय योजना और जलवायु लक्ष्यों के अद्यतन से इस दिशा को पक्का किया जा सकता है।
- ऐसी पारंपरिक कोयला इकाइयों को नई मंजूरी देना बंद करें, जिन्हें स्पष्ट रूप से लचीले संचालन के लिए बनाया और अनुबंधित नहीं किया गया है।
- पुराने और कम दक्षता वाले बिजलीघर तेजी से बंद करें और पूरे बेड़े के औसत परिचालन घंटे घटाने के लक्ष्य तय करें।
- कोयला बिजली की न्यूनतम खरीद अनिवार्य करने वाले दीर्घकालिक बिजली खरीद अनुबंधों में सुधार करें और बाजार आधारित बिजली वितरण अपनाएं, जिसमें सबसे कम लागत वाले उत्पादन को प्राथमिकता मिले।
- स्पॉट बाजार और सहायक सेवा बाजार बढ़ाएं, ताकि लचीलापन, तेजी से उत्पादन बढ़ाने और वोल्टेज समर्थन के लिए भुगतान हो।
- आंतरिक क्षेत्रों से तटीय मांग केंद्रों तक अधिक पवन और सौर बिजली पहुंचाने के लिए पारेषण व्यवस्था उन्नत करें और प्रांतों के बीच बिजली व्यापार बढ़ाएं।
- बैटरियों, पंप भंडारण बिजलीघरों और मांग प्रबंधन का विस्तार करें, ताकि अल्पकालिक उतार-चढ़ाव को कोयले पर निर्भर हुए बिना संभाला जा सके।
- ऐसी क्षमता भुगतान व्यवस्थाएं लागू करें, जो लगातार बिजली उत्पादन के बजाय जरूरत पड़ने पर लचीले ढंग से तैयार रहने को पुरस्कृत करें।
- कोयला खनन कंपनियों को नई परियोजनाओं के लिए वित्त देने से रोकने वाले कर और वित्त सुधारों समेत, प्रांतीय प्रोत्साहनों को राष्ट्रीय लक्ष्यों के अनुरूप बनाएं।
कोयले से बदलाव के अंतरराष्ट्रीय प्रयासों से मिलने वाले राजनीतिक संकेत भी मायने रखते हैं। कनाडा की पर्यावरण और जलवायु परिवर्तन मंत्री तथा पावरिंग पास्ट कोल एलायंस की सह-अध्यक्ष जूली डैब्रूसिन ने एक जलवायु सम्मेलन में इस दिशा को रेखांकित किया।
दुनिया जैसे-जैसे आर्थिक विकास और स्वच्छ पर्यावरण के लिए कम कार्बन वाली ऊर्जा तथा स्वच्छ तकनीकों की ओर बढ़ रही है, कोयले से स्वच्छ ऊर्जा की ओर बदलाव अपरिहार्य है।
वैश्विक तस्वीर और चीन की अहमियत
कई क्षेत्रों में कोयला बिजली पीछे हट रही है, लेकिन एशिया की दो सबसे बड़ी अर्थव्यवस्थाओं में क्षमता का विस्तार जारी है। 2025 की पहली छमाही में दुनिया भर में चालू हुई नई कोयला बिजली क्षमता में चीन और भारत का बड़ा हिस्सा था। यूरोप और लैटिन अमेरिका में नई परियोजनाओं की संख्या नगण्य है और वहां बिजलीघर बंद करने पर ध्यान दिया जा रहा है। अमेरिका में चुनावों के साथ नीतिगत फैसले बदलने के बावजूद आर्थिक कारणों से कोयला इकाइयां बंद हो रही हैं। चीन की व्यवस्था के विशाल आकार और विनिर्माण तथा आपूर्ति शृंखलाओं पर उसके प्रभाव के चलते ये वैश्विक रुझान चीन के फैसलों को खास तौर पर अहम बनाते हैं।
चीन वैश्विक स्वच्छ ऊर्जा अर्थव्यवस्था का आधार भी है। दुनिया के अधिकांश सौर पैनल चीन में बनते हैं। बैटरियों और इलेक्ट्रिक वाहनों में उसका दबदबा है और वह ग्रिड भंडारण तथा उच्च-वोल्टेज पारेषण का विस्तार कर रहा है। इन निर्यातों से बाकी दुनिया के लिए तकनीक की लागत घटती है और ग्लोबल साउथ के देशों को तेजी से नवीकरणीय ऊर्जा स्थापित करने में मदद मिलती है। चीन में जुड़ी स्वच्छ ऊर्जा ने जीवाश्म ईंधन से पूरी होने वाली मांग को पूरा करके राष्ट्रीय उत्सर्जन वृद्धि को धीमा करने में पहले ही मदद की है।
तेजी से बढ़ते स्वच्छ बिजली क्षेत्र और बड़े कोयला बेड़े का साथ-साथ मौजूद होना इस कहानी का मूल है। अगर बाजार और ग्रिड सुधार नई क्षमता स्थापित करने की रफ्तार के साथ कदम मिलाकर चलें, तो स्वच्छ बिजली का उत्पादन अधिक घंटों तक होगा, बिजली कटौती घटेगी और कुछ नई क्षमता चालू होने के बावजूद कोयला बिजली उत्पादन कम होगा। अगर अनुबंध और बिजली वितरण के नियम कोयले को तरजीह देते रहे, तो नवीकरणीय बिजली उत्पादन बाधित होगा और उत्सर्जन जरूरत से ज्यादा बना रहेगा। चीन के आकार को देखते हुए इसका नतीजा वैश्विक कोयला मांग और दुनिया भर में कार्बन-मुक्ति की रफ्तार तय करेगा।
मुख्य बातें
- गांसू के चांगले बिजलीघर की क्षमता बढ़कर 6 गीगावाट हो गई, जबकि प्रांत में पवन और सौर ऊर्जा का विस्तार जारी रहा। यह चीन की दोहरी ऊर्जा रणनीति को दर्शाता है।
- 2024 में करीब 94.5 गीगावाट की नई कोयला क्षमता का निर्माण शुरू हुआ और 3.3 गीगावाट की परियोजनाओं पर काम फिर शुरू हुआ। यह एक दशक का उच्चतम स्तर था।
- 2024 में नई कोयला क्षमता को 66.7 गीगावाट की मंजूरी मिली। 2022 और 2023 के उच्चतम स्तर से प्रस्ताव घटे, लेकिन फिर भी काफी अधिक रहे।
- चीन ने 2024 में करीब 356 गीगावाट पवन और सौर क्षमता जोड़ी। 2025 के मध्य तक बिजली उत्पादन में कोयले की हिस्सेदारी घटकर करीब 51 प्रतिशत रह गई।
- कोयले के अनुबंध और कोटे तथा ग्रिड की बाधाओं के चलते स्वच्छ बिजली क्षमता में रिकॉर्ड बढ़ोतरी के बावजूद नवीकरणीय बिजली की कटौती बढ़ी।
- विश्लेषकों के अनुसार, नई कोयला क्षमता से उत्सर्जन अपने-आप नहीं बढ़ता, क्योंकि स्वच्छ बिजली के विस्तार के साथ परिचालन घंटे घट सकते हैं।
- कोयला खनन कंपनियां नई परियोजनाओं के बड़े हिस्से का वित्तपोषण करती हैं, जिससे स्थानीय स्तर पर निर्माण जारी रखने के आर्थिक प्रोत्साहन मजबूत होते हैं।
- बदलाव तेज करने के लिए ज्यादातर नई मंजूरियां रोकना, अनुबंधों में सुधार, स्पॉट बाजारों का विस्तार और लचीलेपन को पुरस्कृत करना जैसे कदम जरूरी हैं।
- 2025 की शुरुआत में चीन और भारत ने नई कोयला क्षमता चालू करने में बढ़त बनाई, जबकि यूरोप और लैटिन अमेरिका ने कोयले को चरणबद्ध तरीके से हटाने की योजनाओं को आगे बढ़ाया।
- चीन का स्वच्छ तकनीक विनिर्माण वैश्विक लागत घटाता है, जबकि घरेलू बाजार सुधार तय करेंगे कि कोयले की जगह नवीकरणीय ऊर्जा कितनी तेजी से लेती है।