बैटरी महाशक्ति का उदय
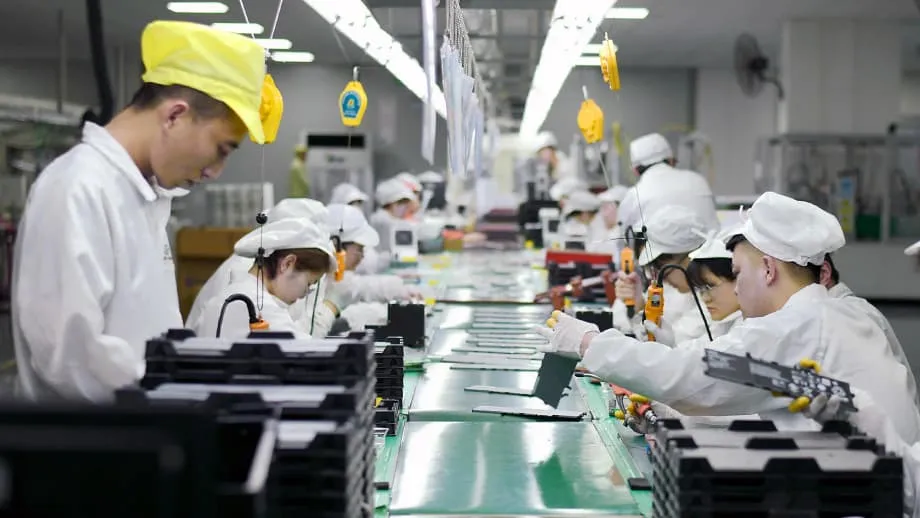
2005 में चीन में इलेक्ट्रिक वाहनों के लिए बैटरियां बनाने वाली दो कंपनियां थीं। आज दुनिया में इस्तेमाल होने वाली तीन-चौथाई से अधिक लिथियम-आयन सेल का उत्पादन चीन करता है। लगभग शून्य से प्रभुत्व तक की यह तेज छलांग कोई संयोग नहीं थी। इसकी नींव एक लंबे अभियान में पड़ी, जिसमें शुरुआती सार्वजनिक निवेश, उपभोक्ताओं को प्रोत्साहन और दर्जनों निजी तथा सरकारी कंपनियों के बीच कड़ी प्रतिस्पर्धा शामिल थी। 2008 के बीजिंग ओलंपिक के दौरान इसका एक यादगार प्रदर्शन हुआ, जब शहर की बसें लिथियम-आयन बैटरी पैक से चलीं और इलेक्ट्रिक परिवहन पर देश के दांव का संकेत दिया। इस तकनीक का आविष्कार और शुरुआती बाजारों में नेतृत्व बाकी दुनिया ने किया था। चीन ने इसे तेजी से और कम लागत में बड़े पैमाने पर अपनाने का फैसला किया।
विषय-सूची
- बैटरी महाशक्ति का उदय
- चीन ने यह राह क्यों चुनी
- नीति से कारखानों, प्रतिभा और कम लागत तक
- बाजार बदलने वाले तकनीकी विकल्प
- LFP बनाम NMC और BYD की ब्लेड बैटरी
- तेज चार्जिंग की होड़
- बड़े पैमाने पर उत्पादन और आपूर्ति श्रृंखला पर नियंत्रण
- वैश्विक असर और बैटरी की नई भू-राजनीति
- क्या प्रतिस्पर्धी मौजूदा लिथियम-आयन तकनीक में बराबरी कर सकते हैं
- अगली पीढ़ी की बैटरियों की भूमिका
- वाहन कंपनियों और उपभोक्ताओं के लिए इसका मतलब
- मुख्य बातें
आज इस क्षेत्र की पहचान दो नामों से होती है: कंटेम्पररी एम्पेरेक्स टेक्नोलॉजी लिमिटेड (CATL) और BYD। 2017 तक CATL वैश्विक आपूर्तिकर्ताओं की सूची में शीर्ष पर पहुंच गई थी, जबकि BYD ने बैटरी और वाहन निर्माण को एक ही कंपनी के तहत जोड़ दिया। दोनों कंपनियों ने विनिर्माण तकनीकों को बेहतर किया, सामग्री और उपकरण आपूर्तिकर्ताओं के साथ करीबी संबंध बनाए और प्रयोगशाला के विचारों को तेजी से बड़े पैमाने के उत्पादन में बदलना सीखा। नतीजा ऐसी व्यवस्था के रूप में सामने आया जो तेजी से उत्पादन क्षमता बढ़ा सकती है, लगातार अच्छी गुणवत्ता दे सकती है और साल-दर-साल लागत घटा सकती है।
चीन ने यह राह क्यों चुनी
2001 में ही नीति-निर्माताओं ने निष्कर्ष निकाला था कि आंतरिक दहन इंजन के मामले में आगे निकलने की कोशिश करने के बजाय बैटरी से चलने वाली इलेक्ट्रिक कारों की ओर छलांग लगाना बेहतर होगा। उन्होंने राष्ट्रीय योजनाओं में नई ऊर्जा वाले वाहन और रिचार्जेबल बैटरियां शामिल कीं। वैश्विक वित्तीय संकट के बाद प्रोत्साहन राशि और नगरपालिकाओं की परियोजनाओं ने सार्वजनिक परिवहन तथा टैक्सियों में परीक्षणों को गति दी। ‘दस शहर, एक हजार वाहन’ कार्यक्रम ने प्रमुख शहरी क्षेत्रों में मांग पैदा की। बड़े शहरों ने इलेक्ट्रिक कार खरीदारों के लिए नंबर प्लेट हासिल करना आसान बनाया और उन लंबी प्रतीक्षा सूचियों को कम किया, जो अब भी पेट्रोल कार खरीदने वालों को हतोत्साहित करती हैं।
उपभोक्ताओं को नकद सब्सिडी और कर में छूट 2009 में शुरू हुई और एक दशक से अधिक समय तक जारी रही। सार्वजनिक धन से चार्जिंग नेटवर्क भी बनाए गए। स्थानीय सरकारों ने BYD जैसी कंपनियों के साथ मिलकर बसों और व्यावसायिक वाहनों को इलेक्ट्रिक बनाया। इन कदमों से लगातार ऑर्डर मिले और कारखानों को अनुभव हासिल करने का मौका मिला। बाद में Tesla ने अमेरिका के बाहर अपना पहला कारखाना लगाने के लिए शंघाई को चुना। यह संयंत्र बड़ा निर्यात केंद्र और आपूर्तिकर्ताओं के लिए प्रशिक्षण स्थल बना, जिनमें बैटरी पैक बनाने वाली और पुर्जों की कंपनियां शामिल थीं।
महत्वपूर्ण बात यह थी कि बीजिंग ने बाजार को इस तरह आकार दिया कि घरेलू आपूर्तिकर्ताओं को फायदा मिले। 2015 में शुरू हुए और 2016 में सख्त किए गए राष्ट्रीय सब्सिडी नियमों के तहत, गैर-मंजूर विदेशी ब्रांडों की बैटरियों का इस्तेमाल करने वाली कारों को सब्सिडी से बाहर रखा गया। प्रोत्साहन पाने की इच्छुक वाहन कंपनियों को घरेलू कंपनियों की स्वीकृत सूची से सेल खरीदने पड़ते थे। इससे कारोबार कुछ चुनिंदा स्थानीय कंपनियों की ओर मुड़ा और उत्पादन तेजी से बढ़ाने का दबाव बना। बाद में नीति में ढील दी गई, लेकिन तब तक चीनी उत्पादक गहरा अनुभव और वैश्विक स्तर पर लागत का फायदा हासिल कर चुके थे।
नीति से कारखानों, प्रतिभा और कम लागत तक
बैटरी निर्माण में तकनीक जितना ही अभ्यास भी लागत घटाता है। कई बाजारों के आंकड़े बताते हैं कि जब भी किसी आपूर्तिकर्ता का कुल उत्पादन दोगुना होता है, तो प्रति इकाई लागत लगभग 9 प्रतिशत घट जाती है। तेज विस्तार के कई वर्षों में, काम करते हुए सीखने से बैटरी की कीमतों में आई गिरावट का अनुमानित 40 प्रतिशत हिस्सा समझाया जा सकता है। यह सामान्य औद्योगिक प्रगति या केवल बड़े पैमाने की बचत से मिले लाभ से अधिक था। उपभोक्ता सब्सिडी और वाहन बेड़े के लिए खरीद ने इस असर को बढ़ाया, क्योंकि अधिक बिक्री से उत्पादन का अनुभव बढ़ा, जिससे लागत और घटी और मांग को बल मिला।
चीन ने लोगों के प्रशिक्षण में भी निवेश किया। विश्वविद्यालयों ने विद्युत-रसायन और पदार्थ विज्ञान के विशेष पाठ्यक्रम शुरू किए। अब देश हर साल बड़ी संख्या में बैटरी इंजीनियर और तकनीशियन तैयार करता है। कंपनियां बड़े कारखानों में तेजी से कर्मचारी रख सकती हैं और अनुभवी टीमों के साथ कई पालियों में काम चला सकती हैं। सेल निर्माताओं के साथ-साथ विभाजक और इलेक्ट्रोलाइट से लेकर उपकरण बनाने वाली कंपनियों तक का व्यापक आपूर्तिकर्ता नेटवर्क विकसित हुआ। इस पारिस्थितिकी तंत्र ने विकास चक्र छोटा किया और उत्पादन में अच्छी इकाइयों का अनुपात बढ़ाया।
इस पर भारी खर्च हुआ। पिछले दशक में इलेक्ट्रिक वाहनों और बैटरियों के लिए सार्वजनिक समर्थन 200 अरब डॉलर से अधिक रहा है। सब्सिडी के साथ वाहन की दूरी, ऊर्जा घनत्व और सुरक्षा से जुड़ी तकनीकी शर्तें भी थीं, जिनसे तेजी से सुधार को बढ़ावा मिला। नियमों के तहत वाहन कंपनियों को क्रेडिट पाने के लिए इलेक्ट्रिक मॉडल बनाने और बेचने जरूरी थे। महत्वपूर्ण विस्तार के दौर में स्थानीय सामग्री के इस्तेमाल से जुड़े नियमों ने अधिकांश लाभ देश के भीतर ही बनाए रखे। इन कदमों ने मिलकर संरक्षित घरेलू बाजार को वैश्विक नेतृत्व की ओर बढ़ने का आधार बना दिया।
बाजार बदलने वाले तकनीकी विकल्प
तकनीकी रणनीति भी बड़े पैमाने पर उत्पादन जितनी ही अहम थी। चीनी उत्पादकों ने आम बाजार की कारों और बसों के लिए लिथियम आयरन फॉस्फेट रसायन पर ध्यान केंद्रित किया। LFP सेल में सस्ता लोहा और फॉस्फेट इस्तेमाल होता है, इनमें कोबाल्ट और विदेशों में केंद्रित निकल की बड़ी मात्रा की जरूरत नहीं पड़ती और इनका सुरक्षा प्रदर्शन मजबूत है। शुरुआती संस्करणों में ऊर्जा घनत्व कम था, जिससे वाहन की दूरी सीमित रहती थी। पदार्थों, पैकेजिंग और उत्पादन में निरंतर सुधार से लागत का फायदा बरकरार रखते हुए प्रदर्शन बेहतर हुआ। यह उन वाहनों के लिए मुफीद था जिनकी कीमत आम खरीदारों के बजट के अनुरूप रखी जाती है।
LFP बनाम NMC और BYD की ब्लेड बैटरी
निकल, मैंगनीज और कोबाल्ट वाले सेल अब भी लंबी दूरी तय करने वाले और लग्जरी वाहनों को ऊर्जा देते हैं। जापान और दक्षिण कोरिया ने इस रसायन पर आधारित मजबूत उत्पाद श्रृंखलाएं बनाई हैं। ज्यादा संख्या में वाहन बनाने वाली कंपनियों के लिए LFP आम विकल्प बन गया। BYD ने ब्लेड के आकार का सेल पेश किया, जो जगह और वजन बचाने के लिए बड़े सेल को बैटरी पैक में सघन रूप से जमाता है। निर्माताओं ने मॉड्यूल आधारित पैक से आगे बढ़कर ‘सेल-टू-पैक’ और यहां तक कि ‘सेल-टू-चेसिस’ डिजाइन अपनाए, जिनमें सेल सीधे वाहन की संरचना में लगाए जाते हैं। इन बदलावों से पुर्जे कम हुए, असेंबली सरल हुई और लागत घटी।
तेज चार्जिंग की होड़
कंपनियां बैटरी की उम्र से समझौता किए बिना चार्जिंग तेज करने की होड़ में भी हैं। CATL की नवीनतम शेनशिंग पीढ़ी का दावा है कि उच्च क्षमता वाले चार्जर से कुछ ही मिनटों में सैकड़ों किलोमीटर की दूरी के बराबर चार्ज जोड़ा जा सकता है। प्रतिस्पर्धी भी इसी तरह के सुधारों की बात कर रहे हैं। एनोड सामग्री, इलेक्ट्रोलाइट की बनावट और ताप नियंत्रण में सुधार से LFP अधिक बहुउपयोगी हो रहा है, यहां तक कि ठंडी जलवायु में भी। विनिर्माण तरीकों और तैनाती की गति के मामले में पश्चिमी प्रतिस्पर्धियों के साथ तकनीकी अंतर बढ़ा है।
बड़े पैमाने पर उत्पादन और आपूर्ति श्रृंखला पर नियंत्रण
बैटरी रसायन से आगे बढ़कर चीन ने प्रमुख कच्चे माल पर भी नियंत्रण बनाया। कई अनुमानों के मुताबिक, बैटरियों में इस्तेमाल होने वाले लिथियम के लगभग दस में से सात हिस्से का प्रसंस्करण देश में होता है। एनोड के लिए ग्रेफाइट के प्रसंस्करण में भी उसका दबदबा है, जहां उसकी क्षमता का हिस्सा दस में से नौ से अधिक है। LFP उत्पादन क्षमता में भी चीन का हिस्सा भारी है। सेल निर्माण क्षमता भी चीन में केंद्रित है और वैश्विक कुल का पांच में से चार से अधिक हिस्सा यहीं है। कच्चे खनिजों का बड़ा हिस्सा विदेशों में खनन होता है, लेकिन चीनी कंपनियां उत्खनन से लेकर शोधन, पुर्जे बनाने और अंतिम पैक असेंबली तक की कड़ियों को वित्त देती और चलाती हैं।
इस पहुंच से तेजी और लागत पर नियंत्रण मिलता है। प्रमुख कारखाने लगभग एक सेकंड में एक सेल बना सकते हैं और कुछ ही मिनटों में बैटरी पैक जोड़ सकते हैं। क्षमता का अधिक इस्तेमाल होने से बड़े उत्पादन पर स्थिर लागत का बोझ बंट जाता है। BYD एक ही समूह के तहत खदानों, सामग्री, सेल और वाहनों को जोड़ती है, जबकि CATL घरेलू ब्रांडों और अंतरराष्ट्रीय वाहन निर्माताओं, दोनों को आपूर्ति करती है। एकीकृत उत्पादन परिवहन लागत घटाता है और देरी कम करता है। मांग में उतार-चढ़ाव होने पर इससे योजनाकारों को वाहन और स्थिर ऊर्जा भंडारण के बीच उत्पादन बदलने की गुंजाइश भी मिलती है।
वैश्विक असर और बैटरी की नई भू-राजनीति
इस उद्योग का बदलाव वैश्विक स्तर पर हुआ है। चीनी बैटरी निर्माता अब दुनिया भर की बड़ी वाहन कंपनियों को आपूर्ति करते हैं या उनके साथ साझेदारी करते हैं। Tesla, BMW, Mercedes Benz, Volkswagen और कई चीनी ब्रांडों के मॉडलों में CATL के बैटरी पैक लगे हैं। BYD ने अपने वाहनों पर ध्यान दिया है और साथ ही दूसरी कंपनियों को बैटरी बेचने का कारोबार भी बढ़ाया है। घरेलू प्रतिस्पर्धा से कीमतों पर दबाव बढ़ने के साथ चीनी इलेक्ट्रिक कारों का निर्यात तेजी से बढ़ा है और यूरोप में इनकी हिस्सेदारी बढ़ रही है। ब्रिटेन इन कारों के लिए एक अहम प्रवेश बाजार बन गया है, क्योंकि उसका बाजार अपेक्षाकृत खुला है।
व्यापार नीतियां इस विस्तार का स्वरूप बदल रही हैं। अमेरिका ने बैटरियों, सामग्रियों और कुछ वाहनों पर शुल्क बढ़ाए हैं और कर क्रेडिट पाने के लिए चीनी सामग्री के इस्तेमाल को सीमित करने वाले नियम बनाए हैं। यूरोपीय संघ ने सब्सिडी को लेकर व्यापारिक कार्रवाई शुरू की है और चीनी कंपनियों को क्षेत्र में स्थानीय कारखाने बनाने के लिए प्रेरित किया है। जोखिम संभालने, स्थानीय नियमों के अनुरूप काम करने और ग्राहकों के करीब रहने के लिए चीनी कंपनियां कई यूरोपीय देशों में संयंत्रों में निवेश कर रही हैं। इसी बीच, चीन से बाहर की वाहन कंपनियां सामग्री की आपूर्ति के स्रोतों में विविधता लाने और अधिक धातुओं के पुनर्चक्रण पर काम कर रही हैं।
बीजिंग ने अहम तकनीकी जानकारी पर अपनी पकड़ मजबूत की है। 2025 के मध्य में लागू नए निर्यात लाइसेंस नियमों में LFP बैटरी बनाने और लिथियम के शोधन से जुड़ी कई मुख्य तकनीकें शामिल की गईं। अब इन तकनीकों को विदेश भेजने के लिए सरकारी मंजूरी जरूरी है। यह कदम दुर्लभ मृदा चुंबकों पर पहले की गई कार्रवाइयों के बाद आया है। लाइसेंस की शर्तों से उन विदेशी परियोजनाओं में अनिश्चितता बढ़ती है जिनकी योजना चीनी उपकरणों या प्रक्रियाओं के इस्तेमाल की थी। चीनी डिजाइन और तकनीकी जानकारी के आधार पर LFP बैटरियां बनाने के लिए तैयार मिशिगन स्थित Ford का संयंत्र इसका एक प्रमुख उदाहरण है, जिस पर नए सवाल उठ रहे हैं।
क्या प्रतिस्पर्धी मौजूदा लिथियम-आयन तकनीक में बराबरी कर सकते हैं
आज की लिथियम-आयन तकनीकों में सीधे मुकाबला करना कठिन है। चीन की कम लागत वाली उत्पादन व्यवस्था, सघन आपूर्तिकर्ता नेटवर्क और गहरा अनुभव उसे ऐसी बढ़त देते हैं, जिसकी बराबरी करना दूसरों के लिए महंगा होगा। सब्सिडी के जरिए यह बढ़त हासिल करने के लिए बहुत बड़ा और लगातार खर्च करना पड़ेगा। अमेरिका, यूरोप, जापान और दक्षिण कोरिया घरेलू उत्पादन क्षमता बढ़ाने में निवेश कर रहे हैं, लेकिन निकट भविष्य में उनका काफी उत्पादन अब भी एशियाई उपकरणों, सामग्रियों और इंजीनियरिंग प्रतिभा पर निर्भर है।
कुछ प्रतिस्पर्धी अपनी रणनीति में बदलाव कर रहे हैं। महंगी कारों के लिए निकल-बहुल सेल पर ध्यान देने वाली दक्षिण कोरियाई दिग्गज कंपनियां आम बाजार के मॉडलों के लिए LFP उत्पादन बढ़ा रही हैं। फिर भी उत्पादन में अच्छी इकाइयों का अनुपात, पैमाना और सामग्री की लागत चीनी कारखानों के पक्ष में हैं। इलेक्ट्रिक कारों की बिक्री धीमी रहने के दौरान चीन के बाहर उनके कारखानों का उपयोग कम रहा है। कई पश्चिमी वाहन कंपनियां बैटरी विशेषज्ञों के साथ संयुक्त उद्यम बना रही हैं, कारखानों के पास असेंबली संयंत्र लगा रही हैं और लिथियम तथा निकल के लिए लंबी अवधि के अनुबंध कर रही हैं। इन कदमों से अंतर कम होता है, लेकिन अनुभव से मिलने वाली बढ़त अब भी बड़ी है।
अगली पीढ़ी की बैटरियों की भूमिका
नई रसायन प्रणालियां प्रतिस्पर्धा का नया दौर खोल सकती हैं। लिथियम धातु एनोड वाली सॉलिड-स्टेट बैटरियां प्रति किलोग्राम अधिक ऊर्जा, बेहतर सुरक्षा और तेज चार्जिंग का वादा करती हैं। सोडियम-आयन सेल कम लागत वाले भंडारण और दुर्लभ खनिजों पर कम निर्भरता के लिए आकर्षक हैं। चीन, अमेरिका, यूरोप और जापान की कई कंपनियों के पास काम करने वाले प्रोटोटाइप और छोटी उत्पादन लाइनें हैं। मुश्किल इन्हें बड़े पैमाने पर बनाने की है। नई रसायन प्रणालियों के लिए अक्सर अलग सामग्री, नए विनिर्माण उपकरण और अद्यतन सुरक्षा नियमों की जरूरत होती है। इससे लागत बढ़ती है और बड़े पैमाने पर अच्छी गुणवत्ता वाला उत्पादन शुरू करने में अधिक समय लगता है।
नीतिगत फैसले प्रतिस्पर्धा का रुख बदल सकते हैं। अनुसंधान के लिए सीधी मदद, पायलट और प्रदर्शन संयंत्रों का वित्तपोषण तथा पहली व्यावसायिक उत्पादन लाइनों के लिए लक्षित प्रोत्साहन प्रयोगशाला की सफलता को प्रतिस्पर्धी कारखानों में बदलने में मदद कर सकते हैं। सार्वजनिक एजेंसियों की ओर से ग्रिड भंडारण, बसों या रक्षा प्रणालियों के लिए रणनीतिक खरीद शुरुआती मांग पैदा कर सकती है। कई विश्लेषकों का तर्क है कि स्थापित लिथियम-आयन रसायन प्रणालियों में चीन से ज्यादा उत्पादन खड़ा करने की कोशिश की तुलना में इन कदमों पर संसाधन खर्च करना बेहतर है। चीन भी इन नए क्षेत्रों में प्रतिस्पर्धा करेगा, इसलिए विचार से कारखाने तक पहुंचने की गति वैज्ञानिक प्रगति जितनी ही अहम होगी।
वाहन कंपनियों और उपभोक्ताओं के लिए इसका मतलब
दुनिया भर के खरीदार इस बदलाव का असर देख रहे हैं। बैटरियों की कीमतें घटी हैं और कई बाजारों में इलेक्ट्रिक कारें ज्यादा किफायती हुई हैं, खासकर LFP बैटरियों वाले मॉडल। सुरक्षा बेहतर हुई है। तेज चार्जिंग की रफ्तार बढ़ती जा रही है। मॉड्यूल हटाकर सेल को वाहन के फर्श में जोड़ने वाले पैक डिजाइन से केबिन में जगह बढ़ती है। चीनी बैटरियों से चलने वाले ब्रांडों की संख्या बढ़ी है और नए बाजार में आए वाहन निर्माता लंबे समय से स्थापित कंपनियों पर लागत घटाने और तेजी से काम करने का दबाव बना रहे हैं।
वाहन निर्माता खुद को इस बदलाव के अनुरूप ढाल रहे हैं। कई कंपनियां ‘सेल-टू-पैक’ या ‘सेल-टू-बॉडी’ संरचना को ध्यान में रखकर वाहन प्लेटफॉर्म बना रही हैं। वे कीमतों में अचानक उछाल का असर घटाने के लिए सामग्री आपूर्तिकर्ताओं और पुनर्चक्रण कंपनियों के साथ करीबी संबंध बना रही हैं। कुछ कंपनियां आपूर्ति सुरक्षित करने और बौद्धिक संपदा की रक्षा के लिए बैटरी कंपनियां खरीद रही हैं या उनमें निवेश कर रही हैं। व्यापार नियम और निर्यात नियंत्रण तय करेंगे कि कौन किसके साथ साझेदारी करता है। चालकों के लिए इस बदलाव का मतलब कम कीमतों पर अधिक विकल्प हैं, हालांकि नीति और औद्योगिक रणनीति की टकराहट के चलते अलग-अलग क्षेत्रों में उपलब्धता अलग हो सकती है।
मुख्य बातें
- दुनिया की लगभग तीन-चौथाई लिथियम-आयन बैटरियां चीन में बनती हैं और वैश्विक सेल निर्माण क्षमता का पांच में से चार से अधिक हिस्सा उसके पास है।
- उपभोक्ता सब्सिडी से लेकर उत्पादन अनिवार्यता और घरेलू आपूर्तिकर्ताओं के लिए अस्थायी स्वीकृत सूची तक की शुरुआती और लगातार जारी नीतियों ने विशाल घरेलू बाजार और आपूर्ति आधार बनाया।
- काम करते हुए सीखने से लागत में भारी कमी आई। उत्पादन दोगुना होने पर प्रति इकाई लागत लगभग 9 प्रतिशत घटी और कीमतों में गिरावट का बड़ा हिस्सा अनुभव से आया।
- लिथियम आयरन फॉस्फेट आम बाजार की प्रमुख बैटरी रसायन प्रणाली बनी। BYD की ब्लेड सेल और वाहन की संरचना में सेल को सीधे जोड़ने वाले पैक डिजाइन जैसे नवाचारों ने इसमें मदद की।
- लिथियम और ग्रेफाइट के अधिकांश प्रसंस्करण तथा LFP क्षमता के विशाल बहुमत समेत, चीन का अहम शुरुआती आपूर्ति चरणों पर नियंत्रण कम लागत और तेजी से उत्पादन बढ़ाने में मदद करता है।
- चीनी कंपनियां दुनिया की कई वाहन कंपनियों को आपूर्ति करती हैं और यूरोप में विस्तार कर रही हैं, जबकि अमेरिका और यूरोपीय संघ व्यापार नियम और प्रोत्साहन सख्त कर रहे हैं।
- बैटरी और लिथियम प्रसंस्करण की प्रमुख तकनीकों के लिए बीजिंग के 2025 के निर्यात लाइसेंस नियमों से उन विदेशी परियोजनाओं के सामने नई बाधाएं आई हैं, जिनकी योजना चीनी तकनीकी जानकारी के इस्तेमाल की थी।
- मौजूदा लिथियम-आयन तकनीक में चीन की बढ़त की बराबरी करना प्रतिस्पर्धियों के लिए बेहद महंगा है। इसलिए कई कंपनियां अगली पीढ़ी की रसायन प्रणालियों पर ध्यान दे रही हैं और व्यावसायिक उत्पादन तेज करने के लिए सार्वजनिक खरीद तथा अनुसंधान एवं विकास का सहारा ले रही हैं।