सालों से प्रतीक्षित एक अहम पड़ाव
भारत उस रैंकिंग बदलाव की दहलीज पर है, जिसका अर्थशास्त्री वर्षों से अनुमान लगा रहे हैं। अंतरराष्ट्रीय मुद्रा कोष (IMF) के अनुमानों के मुताबिक, 2025 के दौरान या भारत के वित्त वर्ष के मार्च 2026 में समाप्त होने तक देश जापान को पीछे छोड़कर नाममात्र सकल घरेलू उत्पाद (GDP) के आधार पर दुनिया की चौथी सबसे बड़ी अर्थव्यवस्था बन सकता है। इस संभावित बदलाव के पीछे दो अलग-अलग रुझान हैं। भारत ने प्रमुख अर्थव्यवस्थाओं में सबसे तेज वृद्धि दरों में से एक दर्ज की है, जबकि जापान की वृद्धि कमजोर है और उसकी मुद्रा में गिरावट के कारण डॉलर में मापी गई GDP घट रही है।
विषय-सूची
- सालों से प्रतीक्षित एक अहम पड़ाव
- समय को लेकर अलग-अलग अनुमान क्यों: कैलेंडर, मुद्रा और तरीके
- कैलेंडर वर्ष बनाम वित्त वर्ष
- मुद्रा का असर
- नाममात्र GDP बनाम PPP
- भारत की वृद्धि को गति देने वाले कारक
- निवेश और बुनियादी ढांचा
- विनिर्माण के लक्ष्य
- सेवाएं और डिजिटल सार्वजनिक ढांचा
- जापान की धीमी वृद्धि की वजह
- जनसांख्यिकी और उत्पादकता
- नीति में बदलाव और येन
- तीसरे स्थान से भारत कितना दूर है
- जर्मनी की चुनौती
- रफ्तार धीमी कर सकने वाले जोखिम
- आकार बनाम जीवन स्तर
- कारोबार और भू-राजनीति के लिए इसका अर्थ
- मुख्य बिंदु
आंकड़े दिखाते हैं कि यह दौड़ कितनी करीबी हो गई है। IMF के अप्रैल 2025 के परिदृश्य में 2025 के लिए भारत का नाममात्र उत्पादन लगभग 4.187 ट्रिलियन डॉलर रहने का अनुमान है, जो करीब 4.186 ट्रिलियन डॉलर के जापान से थोड़ा अधिक है। यह अंतर बेहद मामूली है। कई अनुमानों के मुताबिक, निवेश, खपत और युवा कार्यबल की मदद से भारत 2025 और 2026 में 6 प्रतिशत से अधिक की वृद्धि दर बनाए रखेगा। इसके विपरीत, जापान की वृद्धि करीब 0.6 प्रतिशत रहने की उम्मीद है। येन कमजोर रहने पर डॉलर के हिसाब से यह गति उसकी अर्थव्यवस्था को लगभग स्थिर रखेगी।
भारत के लिए यह वैश्विक आर्थिक महत्व में एक प्रतीकात्मक छलांग है। उससे आगे केवल अमेरिका, चीन और जर्मनी होंगे। मौजूदा रुझान बने रहे तो दशक के उत्तरार्ध में भारत तीसरे स्थान के करीब पहुंच सकता है। इस बदलाव से एशिया का आर्थिक नक्शा भी बदल रहा है। चीन ने 2010 में जापान को पीछे छोड़कर क्षेत्र की सबसे बड़ी अर्थव्यवस्था का स्थान हासिल किया था। अब भारत एशिया में दूसरे स्थान पर पहुंच रहा है। यह उसकी बढ़ती घरेलू क्षमता और जापान में नाममात्र वृद्धि के लंबे समय से धीमे रहने, दोनों को दर्शाता है।
समय को लेकर अलग-अलग अनुमान क्यों: कैलेंडर, मुद्रा और तरीके
आधिकारिक आंकड़े आने से पहले सुर्खियां कभी कहती हैं कि बदलाव “पहले ही हो चुका है”, तो कभी कि “अभी नहीं हुआ।” यह अंतर GDP रैंकिंग में अहम तीन तकनीकी पहलुओं पर निर्भर करता है: लेखा-वर्ष, विनिमय दरें और नाममात्र GDP तथा क्रय शक्ति समता (PPP) पर आधारित GDP के बीच का फर्क।
कैलेंडर वर्ष बनाम वित्त वर्ष
जापान GDP के आंकड़े कैलेंडर वर्ष के हिसाब से देता है। भारत के आधिकारिक अनुमानों का संदर्भ आम तौर पर वित्त वर्ष से होता है, जो अप्रैल से मार्च तक चलता है। भारत के वित्त वर्ष 2025-26 की तुलना जापान के कैलेंडर वर्ष 2025 से करने पर, समान कैलेंडर अवधियों की तुलना के मुकाबले बदलाव पहले हुआ दिखाई दे सकता है। यही एक वजह है कि नई दिल्ली के कुछ अधिकारियों ने अलग-अलग रिपोर्टिंग अवधियों को समेटने वाले IMF अनुमानों के आधार पर नई रैंकिंग की बात कही, जबकि 2025 के मध्य तक के नवीनतम वास्तविक आंकड़ों में भारत पांचवें स्थान पर था।
मुद्रा का असर
नाममात्र GDP की रैंकिंग अमेरिकी डॉलर में तैयार की जाती है। येन कमजोर होने पर जापान की डॉलर में GDP घट जाती है, भले ही घरेलू अर्थव्यवस्था में कोई बदलाव न हुआ हो। बैंक ऑफ जापान वर्षों की बेहद ढीली मौद्रिक नीति के बाद उसे सामान्य कर रहा है, जबकि अन्य जगहों पर ब्याज दरें तेजी से बढ़ी हैं। इस दौरान येन कमजोर रहा है। तुलना में भारतीय रुपया अधिक स्थिर रहा है। मुद्रा में यह अंतर भारत और जापान की नाममात्र GDP के बीच की दूरी को बढ़ाता है, कम से कम तब तक, जब तक येन पर दबाव बना रहता है।
नाममात्र GDP बनाम PPP
नाममात्र GDP में अर्थव्यवस्थाओं की रैंकिंग बाजार में हुए लेन-देन के मूल्य को डॉलर में बदलकर की जाती है। क्रय शक्ति समता स्थानीय कीमतों के अंतर को समायोजित करती है। PPP के आधार पर भारत चीन और अमेरिका के बाद पहले से ही तीसरे स्थान पर है। मौजूदा पड़ाव नाममात्र GDP से जुड़ा है। बाजारों और आधिकारिक बयानों में यही पैमाना सबसे अधिक इस्तेमाल होता है, क्योंकि इससे वित्तीय प्रवाह, विदेशी मुद्रा में ऋण चुकाने की क्षमता और वैश्विक कंपनियों की रणनीतियां जुड़ी होती हैं।
कुछ विश्लेषकों का कहना है कि यह बदलाव इस दशक के मध्य में अपेक्षित था, हालांकि सटीक महीना इन तकनीकी पहलुओं पर निर्भर करता है। कैपिटल इकोनॉमिक्स में एशिया-प्रशांत प्रमुख मार्सेल थिलियंट कई वर्षों से इस अभिसरण पर नजर रख रहे हैं।
हमारे मौजूदा अनुमानों के आधार पर, हमने उम्मीद की थी कि भारत 2026 में जापान को पीछे छोड़ देगा।
IMF के आधारभूत अनुमान में 2025 और कुछ निजी पूर्वानुमानों में 2026 की तारीखों का यह दायरा बताता है कि बहस दिशा से अधिक परिभाषाओं पर केंद्रित है। दिशा स्पष्ट है। दो दशक पहले भारत और जापान के बीच का अंतर खरबों डॉलर में था, जबकि अब वह मामूली गोलाई के अंतर तक सिमट गया है।
भारत की वृद्धि को गति देने वाले कारक
भारत की वृद्धि को निवेश, वैश्विक वस्तु व्यापार धीमा पड़ने पर भी निर्यात जारी रखने वाला सेवा क्षेत्र और डिजिटल तथा लॉजिस्टिक्स में एक दशक के सुधारों का सहारा मिला है। इन सुधारों ने रोजमर्रा के कारोबार में उत्पादकता बढ़ाई है। देश में बदलाव की प्रक्रिया अभी जारी है। पूर्वी एशिया के मानकों की तुलना में विनिर्माण का हिस्सा अब भी सीमित है और रोजगार वृद्धि का दायरा बढ़ाने की जरूरत है। फिर भी, प्रमुख कारक इतने टिकाऊ रहे हैं कि भारत वैश्विक उथल-पुथल के बीच भी आगे बढ़ता रहा है।
निवेश और बुनियादी ढांचा
कई वर्षों से सार्वजनिक पूंजीगत व्यय बढ़ा है, जिससे राजमार्गों, माल ढुलाई गलियारों, शहरी परिवहन और ऊर्जा नेटवर्क में सुधार हुआ है। बेहतर लॉजिस्टिक्स से परिवहन लागत घटती है और कारोबार में देरी कम होती है। मजबूत बैंक बैलेंस शीट और पिछले दशक की तुलना में कम गैर-निष्पादित ऋणों की मदद से निजी क्षेत्र का पूंजीगत व्यय भी धीरे-धीरे बढ़ रहा है। इन रुझानों से निर्माण, सीमेंट, धातु और बड़ी परियोजनाओं को आपूर्ति करने वाली छोटी कंपनियों के पूरे तंत्र को समर्थन मिलता है।
विनिर्माण के लक्ष्य
नई योजनाओं का मकसद इलेक्ट्रॉनिक्स, सौर उपकरण और विशेष रसायनों जैसे क्षेत्रों में कारखानों को आकर्षित करना है, जहां भारत बड़े पैमाने पर उत्पादन करना चाहता है। उत्पादन प्रोत्साहन, बढ़ता घरेलू बाजार और पूर्वी एशिया के कुछ हिस्सों में बढ़ती श्रम लागत ने बहुराष्ट्रीय कंपनियों को भारत में अपनी उत्पादन क्षमता बढ़ाने के लिए प्रेरित किया है। हाल के वर्षों में मोबाइल फोन का असेंबली उत्पादन काफी बढ़ा है। अगली चुनौती असेंबली से आगे बढ़कर पुर्जों और मशीनरी की अधिक व्यापक आपूर्ति शृंखलाएं विकसित करना है। इससे बेहतर वेतन वाली नौकरियां और अधिक टिकाऊ निर्यात क्षमता पैदा होती है।
सेवाएं और डिजिटल सार्वजनिक ढांचा
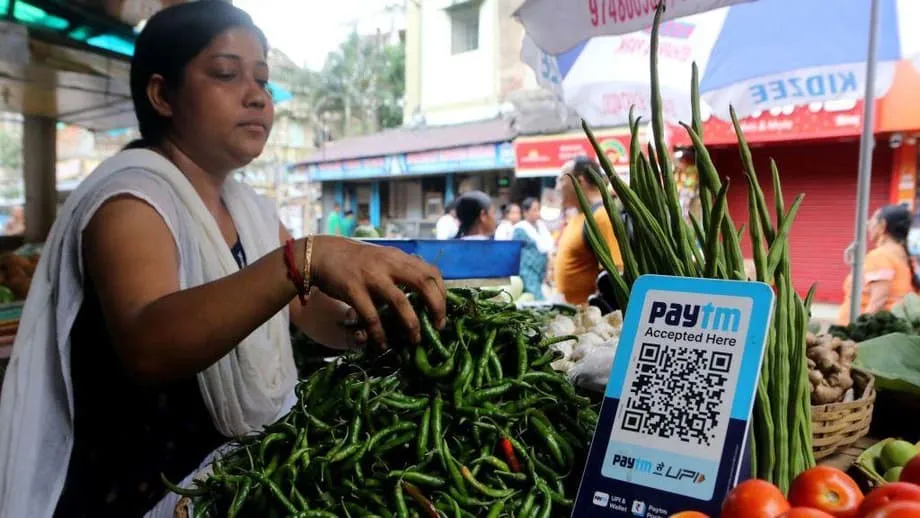
सेवा क्षेत्र अब भी भारत का सबसे भरोसेमंद वृद्धि इंजन है। सूचना प्रौद्योगिकी और व्यावसायिक सेवाएं दुनिया भर में डॉलर में बेची जाती हैं, जिससे वस्तु निर्यात कमजोर पड़ने पर अर्थव्यवस्था को सहारा मिलता है। देश के भीतर एक राष्ट्रीय डिजिटल ढांचा पहचान, भुगतान और डेटा उपयोग की सहमति को जोड़ता है। तुरंत भुगतान और कम लागत वाले डिजिटल वित्त ने लाखों छोटे व्यापारियों और उपभोक्ताओं को औपचारिक लेन-देन से जोड़ा है। इससे देशव्यापी वस्तु एवं सेवा कर के तहत कर संग्रह को समर्थन मिलता है, ऋण आकलन बेहतर होता है और कारोबार की बाधाएं घटती हैं।
जापान की धीमी वृद्धि की वजह
जापान की अर्थव्यवस्था बड़ी और उन्नत बनी हुई है तथा उन्नत विनिर्माण में उसकी मजबूत स्थिति है। हालांकि, नाममात्र GDP में उसकी रैंकिंग पर लंबे समय से कम महंगाई, कुछ अवधियों में अपस्फीति और बेहद धीमी नाममात्र वृद्धि का असर पड़ा है। हाल के वर्षों में मुद्रा में तेज गिरावट ने भी इसमें भूमिका निभाई है। डॉलर में बदलने पर इन कारकों से जापान का मापा गया आर्थिक आकार घट जाता है, भले ही घरेलू उत्पादन अपेक्षाकृत स्थिर हो।
जनसांख्यिकी और उत्पादकता
बढ़ती उम्र की आबादी और घटता कार्यबल दीर्घकालीन वृद्धि पर दबाव डालते हैं। सरकार ने महिलाओं की श्रम भागीदारी बढ़ाने और अधिक आव्रजन को प्रोत्साहित किया है, जिससे कुछ प्रगति भी हुई है, लेकिन जनसांख्यिकीय कारक शक्तिशाली हैं। वैश्विक प्रतिस्पर्धा वाले कुछ क्षेत्रों को छोड़कर उत्पादकता वृद्धि असमान रही है। इन ढांचागत विशेषताओं के कारण संभावित वृद्धि करीब 1 प्रतिशत तक सीमित रहती है। येन कमजोर होने पर डॉलर के हिसाब से यह वृद्धि और घट जाती है।
नीति में बदलाव और येन
कई वर्षों तक बैंक ऑफ जापान ने ब्याज दरें लगभग शून्य पर रखीं, जबकि अन्य केंद्रीय बैंकों ने दरें बढ़ाईं। इससे ब्याज दरों का अंतर बढ़ा और येन पर दबाव पड़ा। बैंक ऑफ जापान की ओर से दरें बढ़नी शुरू होने के बावजूद उसकी नीति अमेरिका या यूरोप की तुलना में अब भी अधिक ढीली है। IMF को अब 2023 में अधिक मजबूत वृद्धि के बाद 2025 में जापान की अर्थव्यवस्था करीब 0.6 प्रतिशत बढ़ने की उम्मीद है। पिछली गिरावट के बाद महंगाई बढ़ी है, लेकिन वेतन वृद्धि और खपत ने अभी तक पूरी तरह तालमेल नहीं बिठाया है। इसका नतीजा मामूली वास्तविक वृद्धि और डॉलर में बदलने पर सिकुड़ी हुई नाममात्र GDP के रूप में सामने आता है।
तीसरे स्थान से भारत कितना दूर है
भारत का अगला लक्ष्य जर्मनी है, जो फिलहाल दुनिया की तीसरी सबसे बड़ी अर्थव्यवस्था है। ऊर्जा लागत, बदलते वैश्विक व्यापार पैटर्न और औद्योगिक बदलाव के दबाव के कारण जर्मनी की वृद्धि कमजोर रही है। IMF का अनुमान है कि भारत की GDP 2028 तक करीब 5.58 ट्रिलियन डॉलर पहुंच जाएगी। अगर बर्लिन की अर्थव्यवस्था धीमी गति से बढ़ती है और भारत 6 प्रतिशत से अधिक वृद्धि बनाए रखता है, तो यह जर्मनी को पीछे छोड़ने के लिए पर्याप्त होगी। कुछ निजी पूर्वानुमान विनिमय दरों और वृद्धि के रुझानों के आधार पर 2027 से 2030 के बीच इस बदलाव की संभावना जताते हैं।
जर्मनी की चुनौती
जर्मनी के साथ अंतर कम करने के लिए लगातार ठोस प्रयास जरूरी होंगे। भारत को निवेश बनाए रखना, महंगाई को नियंत्रण में रखना और वस्तुओं तथा अधिक मूल्य वाली सेवाओं, दोनों की निर्यात क्षमता बढ़ानी होगी। कारोबार को बड़े पैमाने पर बढ़ाने में भरोसेमंद बिजली, अधिक विकसित वित्तीय बाजार और न्यायिक मामलों का तेजी से निपटारा मददगार होंगे। व्यापार लॉजिस्टिक्स और अनुमानित नीतिगत माहौल भी प्रोत्साहनों जितने ही महत्वपूर्ण हैं।
रफ्तार धीमी कर सकने वाले जोखिम
लगातार और व्यापक वृद्धि अपने आप नहीं होती। कई जोखिम बने रहने या बढ़ने पर विकास की दिशा बदल सकती है।
- रोजगार सृजन की गति का कार्यबल में शामिल होने वाले लोगों की संख्या से पीछे रह जाना, खासकर विनिर्माण और अधिक उत्पादकता वाले सेवा क्षेत्रों में।
- वैश्विक मानकों की तुलना में महिलाओं की कम श्रम भागीदारी, जिससे घरेलू आय और प्रभावी कार्यबल का आकार सीमित होता है।
- शिक्षा और स्वास्थ्य सेवाओं में कमी, जो खासकर कम सेवा वाले जिलों और ग्रामीण इलाकों में उत्पादकता को बाधित करती है।
- लू, अनियमित मानसून और पानी की कमी जैसे जलवायु संबंधी झटके, जो कृषि और शहरी जीवन को बाधित करते हैं।
- व्यापारिक तनाव, शुल्क और वैश्विक मांग में सुस्ती से पैदा बाहरी बाधाएं, जिनका असर निर्यात और निवेश प्रवाह पर पड़ सकता है।
- सब्सिडी की प्रतिबद्धताओं और सार्वजनिक पूंजीगत व्यय से राजकोषीय दबाव, यदि बजट की गुंजाइश घटती है; साथ ही ऋण को टिकाऊ स्तर पर बनाए रखने की जरूरत।
नीतियों में निरंतरता और अनुमानित नियमन से निवेशकों को कई वर्षों की परियोजनाओं की योजना बनाने में मदद मिल सकती है। लॉजिस्टिक्स और डिजिटल बुनियादी ढांचे में हुए सुधार पहले ही दिखाते हैं कि लगातार किए गए सुधार समय के साथ कैसे बढ़ते लाभ दे सकते हैं।
आकार बनाम जीवन स्तर
GDP रैंकिंग किसी अर्थव्यवस्था का आर्थिक महत्व बताती है, यह नहीं कि समृद्धि का बंटवारा कैसे होता है। भारत की औसत आय अब भी जापान से बहुत कम है। IMF के अनुमानों के मुताबिक, 2024 में भारत की प्रति व्यक्ति GDP करीब 2,700 डॉलर थी, जबकि जापान में यह लगभग 39,000 डॉलर थी। स्थानीय कीमतों के अंतर को समायोजित करने के बाद भी क्रय शक्ति के आधार पर भारत की प्रति व्यक्ति आय जापान से काफी पीछे है। यह अंतर भारत के विकास के मौजूदा चरण को दर्शाता है और बताता है कि वृद्धि की गुणवत्ता उसकी रफ्तार जितनी ही महत्वपूर्ण है।
GDP बढ़ने से सभी परिवारों का जीवन स्तर अपने आप बेहतर नहीं होता। व्यापक आर्थिक वृद्धि को रोजमर्रा की बेहतर जिंदगी में बदलने के लिए औपचारिक रोजगार का विस्तार, सीखने के नतीजों में सुधार, प्राथमिक स्वास्थ्य सेवाओं को मजबूत करना और सामाजिक सुरक्षा का दायरा बढ़ाना जरूरी है। राज्यों और क्षेत्रों में इन मोर्चों पर प्रगति असमान रही है। आने वाले साल यह परखेंगे कि भारत अपने विशाल आकार को अवसरों में बदल पाता है या नहीं, खासकर बड़े महानगरीय इलाकों से बाहर रहने वाली महिलाओं और युवा कामगारों के लिए।
कारोबार और भू-राजनीति के लिए इसका अर्थ
वैश्विक कंपनियों के लिए भारत का उभार बढ़ती क्रय शक्ति वाला एक और बड़ा बाजार उपलब्ध कराता है। एक ही देश पर निर्भर आपूर्ति शृंखलाओं से विविधता लाने की कोशिशों ने पहले ही इलेक्ट्रॉनिक्स, ऑटोमोटिव पुर्जों और विशेष रसायनों में भारत की ओर अधिक निवेश को बढ़ावा दिया है। स्थिर वृद्धि वाली बड़ी अर्थव्यवस्था से पूंजी प्रवाह और निवेश पोर्टफोलियो का आवंटन भी बदलता है, क्योंकि वैश्विक फंड भारतीय शेयरों और बॉन्ड में अपना निवेश संतुलित करते हैं।
वैश्विक उत्पादन में भारत की हिस्सेदारी बढ़ने के साथ व्यापार कूटनीति की अहमियत भी बढ़ेगी। प्रमुख बाजारों तक पहुंच, सीमा शुल्क की आसान प्रक्रियाएं और निवेश संधियां तय करती हैं कि आगे कारखाने कहां लगेंगे। आयात की जरूरतों को देखते हुए ऊर्जा सुरक्षा प्राथमिकता बनी हुई है। नवीकरणीय ऊर्जा क्षमता का विस्तार और बिजली ग्रिड की विश्वसनीयता मजबूत करने से वैश्विक कीमतों के उतार-चढ़ाव का जोखिम कम हो सकता है। दक्षिण एशिया और हिंद-प्रशांत में क्षेत्रीय साझेदारियां तथा अमेरिका, यूरोप, जापान और दक्षिण-पूर्व एशिया के साथ जुड़ाव, वृद्धि के अगले चरण की पृष्ठभूमि तैयार करते हैं।
मुख्य बिंदु
- IMF के अनुमानों में 2025 के लिए भारत की नाममात्र GDP करीब 4.187 ट्रिलियन डॉलर है, जो लगभग 4.186 ट्रिलियन डॉलर के जापान से मामूली अधिक है।
- कैलेंडर और विनिमय दरों के आधार पर IMF के अनुमानों में यह बदलाव 2025 में दिखाई दे सकता है या भारत का वित्त वर्ष समाप्त होने पर मार्च 2026 तक हो सकता है।
- 2025 और 2026 में भारत की वृद्धि 6 प्रतिशत से अधिक रहने का अनुमान है, जबकि जापान की गति करीब 0.6 प्रतिशत है। कमजोर येन से डॉलर में मापी गई GDP घटती है।
- क्रय शक्ति समता के आधार पर भारत वैश्विक स्तर पर पहले से तीसरे स्थान पर है, लेकिन मौजूदा पड़ाव बाजारों और आधिकारिक रैंकिंग में इस्तेमाल होने वाली नाममात्र GDP से जुड़ा है।
- भारत की वृद्धि के प्रमुख कारकों में सार्वजनिक निवेश में बढ़ोतरी, बेहतर लॉजिस्टिक्स, सेवा निर्यात और भुगतान तथा पहचान के लिए राष्ट्रीय डिजिटल बुनियादी ढांचा शामिल हैं।
- जनसांख्यिकी, वर्षों से कम महंगाई और येन में गिरावट से जापान की डॉलर में मापी गई GDP घटती है और उसकी रैंकिंग पर दबाव पड़ता है।
- मौजूदा रुझान बने रहने पर भारत दशक के उत्तरार्ध में जर्मनी से आगे निकल सकता है। कई पूर्वानुमान 2027 से 2030 के बीच इस बदलाव की संभावना जताते हैं।
- भारत में प्रति व्यक्ति आय जापान से काफी कम है। यह रोजगार-प्रधान वृद्धि, मानव पूंजी को मजबूत करने और टिकाऊ सामाजिक सुरक्षा की जरूरत को रेखांकित करता है।