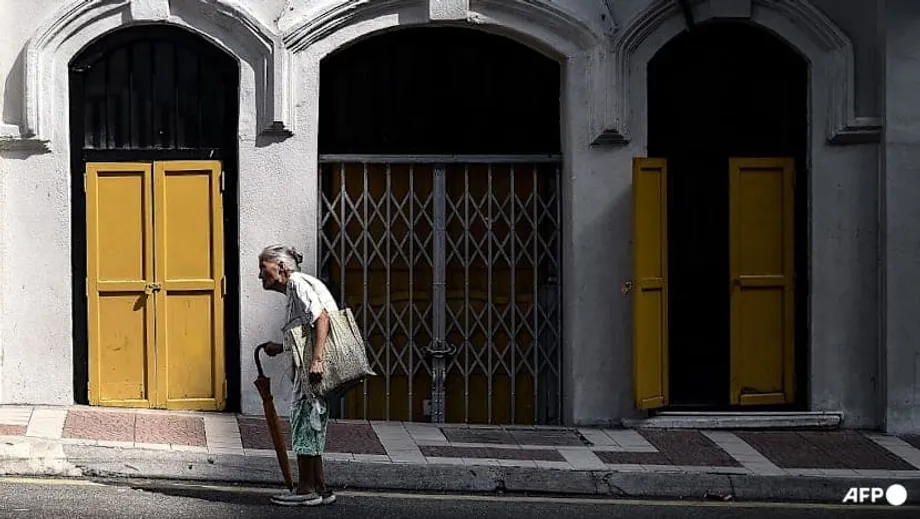
तेजी से बूढ़ा होता देश, लेकिन सामाजिक सुरक्षा का दायरा सीमित
विश्व बैंक ने मलेशिया को चेतावनी दी है कि अगर उसने सामाजिक पेंशन का दायरा बढ़ाया और उन्हें मजबूत नहीं किया, तो देश में बुजुर्गों की देखभाल का संकट पैदा हो सकता है। यहां सामाजिक पेंशन का कवरेज दुनिया में सबसे कम स्तरों में है। आज 65 वर्ष और उससे अधिक उम्र के दस में से एक से भी कम मलेशियाई लोगों को कोई लक्षित सामाजिक पेंशन मिलती है। मुख्य योजना, बंतुआन वार्गा एमास, करीब 4 प्रतिशत बुजुर्गों तक पहुंचती है। इस बीच बुजुर्गों की आबादी तेजी से बढ़ रही है। देश पहले ही वृद्ध होती आबादी वाला समाज बन चुका है और बदलाव की रफ्तार अब चीन और जापान में देखे गए तेज बदलावों के बराबर है। बुढ़ापे में आय सहायता मजबूत नहीं हुई, तो अधिक मलेशियाई लोगों को अपनी बुनियादी जरूरतें पूरी करने में मुश्किल होगी।
विषय-सूची
नए अनुमानों के मुताबिक 2045 तक आबादी के 14 प्रतिशत लोग 65 वर्ष या उससे अधिक उम्र के होंगे और 2056 तक यह आंकड़ा करीब 20 प्रतिशत हो जाएगा। इसका मतलब है कि एक पीढ़ी के भीतर हर पांच में से एक व्यक्ति वरिष्ठ नागरिक होगा। मौजूदा नकद सहायता सीमित है और बुजुर्ग आबादी के छोटे हिस्से तक ही पहुंचती है। मलेशिया में सामाजिक पेंशन का कवरेज क्षेत्रीय समकक्ष देशों और वैश्विक औसत से काफी कम है। विश्व बैंक के अध्ययन के अनुसार, जनसांख्यिकीय वास्तविकता और मौजूदा सहायता के बीच की खाई बढ़ गई है और इसके लिए व्यापक तथा अधिक पूर्वानुमेय सामाजिक सुरक्षा तंत्र की जरूरत है।
कई लोगों के लिए सेवानिवृत्ति की वित्तीय तैयारी अब भी कमजोर है। कर्मचारी भविष्य निधि (ईपीएफ) की बचत अक्सर निकासी के तीन से पांच साल के भीतर खत्म हो जाती है। 2023 में 55 वर्ष की उम्र तक पहुंचे ईपीएफ सदस्यों में से करीब आधे के खाते में 10,000 रिंगिट से भी कम थे। बैंक का अनुमान है कि सेवानिवृत्ति में बुनियादी जीवन स्तर बनाए रखने के लिए करीब 250,000 रिंगिट की बचत जरूरी है। कामकाजी उम्र की आबादी में से केवल करीब 42 प्रतिशत लोग किसी औपचारिक पेंशन व्यवस्था में योगदान करते हैं। मलेशिया के कई बुजुर्ग अपने वयस्क बच्चों पर निर्भर हैं, लेकिन परिवारों का आकार घटा है और अब अधिक बुजुर्ग अकेले या केवल बुजुर्ग सदस्यों वाले घरों में रहते हैं।
एक नए नीतिगत दस्तावेज में विश्व बैंक ने चुनौती को सीधे शब्दों में रखा है।
मलेशिया की आबादी तेजी से बूढ़ी हो रही है, लेकिन वहां सामाजिक पेंशन का कवरेज और पर्याप्तता अपेक्षाकृत कम है।
इस कमी को दूर करने के लिए बैंक ने सामाजिक पेंशन का उल्लेखनीय विस्तार करने की सिफारिश की है। पहले चरण में आय के लिहाज से सबसे निचले 40 प्रतिशत परिवारों के बुजुर्गों तक इसका दायरा बढ़ाया जा सकता है। अध्ययन में भुगतान को महंगाई के अनुसार स्वतः समायोजित करने, वास्तविक जीवन-यापन लागत के अनुरूप आय सीमा संशोधित करने और बढ़ती जीवन प्रत्याशा के अनुरूप पात्रता की उम्र बढ़ाने का भी आह्वान किया गया है। लक्ष्य ऐसी व्यवस्था बनाना है जो अधिक व्यापक, न्यायसंगत और टिकाऊ हो। सरकार ने बजट 2026 में वरिष्ठ नागरिकों के कल्याण के लिए पहले ही 1.26 अरब रिंगिट अलग रखे हैं। इस राशि से करीब 180,000 लोगों को लाभ मिलने की उम्मीद है। फिर भी मौजूदा प्रतिबद्धताएं जरूरत का केवल एक छोटा हिस्सा पूरा करती हैं।
सामाजिक पेंशन क्यों जरूरी है
सामाजिक पेंशन सरकार की ओर से वित्तपोषित भुगतान है, जो बुजुर्गों को दिया जाता है। इसके लिए लाभार्थियों का पहले से योगदान करना जरूरी नहीं होता। पात्रता आम तौर पर उम्र, आय या दोनों पर आधारित होती है। अंतरराष्ट्रीय साक्ष्य बताते हैं कि मामूली सामाजिक पेंशन भी गरीबी घटाती है, असमानता कम करती है और लाभार्थियों तथा उनके विस्तृत परिवारों का कल्याण बेहतर करती है। स्वास्थ्य संबंधी संकट या नौकरी छूटने से बुजुर्ग रिश्तेदारों की मदद करने वाले परिवार प्रभावित हों, तो ये भुगतान उनके खर्च को स्थिर रखने में भी मदद करते हैं। तेजी से वृद्ध होती आबादी वाले देशों में ये हस्तांतरण आय सुरक्षा की आखिरी और जरूरी ढाल बन जाते हैं।
मलेशिया में बुजुर्गों को सीधे मिलने वाली सहायता अब भी सीमित है। बंतुआन वार्गा एमास फिलहाल करीब 4 प्रतिशत बुजुर्गों तक पहुंचती है। एक अन्य योजना, सुम्बंगन तुनाई रहमा, व्यापक निम्न-आय नकद सहायता के हिस्से के रूप में करीब 60 प्रतिशत बुजुर्गों को मिलती है। अधिकतर बुजुर्ग परिवारों के लिए दोनों योजनाओं से मिलने वाली कुल राशि आम तौर पर सहायता से पहले की आय के दसवें हिस्से से भी कम होती है। क्षेत्रीय समकक्ष देशों की तुलना में मलेशिया का कवरेज असाधारण रूप से कम है। थाईलैंड में लगभग सार्वभौमिक वृद्धावस्था भत्ता है, जो करीब दस में से नौ बुजुर्गों तक पहुंचता है। फिलीपींस और वियतनाम में लगभग दस में से तीन बुजुर्ग इसके दायरे में हैं।
बंतुआन वार्गा एमास क्या है
बंतुआन वार्गा एमास पात्र वरिष्ठ नागरिकों को हर महीने 600 रिंगिट का भुगतान करती है। बुनियादी जीवन-यापन के खर्च पूरे करने में मदद के लिए यह राशि बैंक खातों में जमा की जाती है। इस योजना का लक्ष्य 60 वर्ष और उससे अधिक उम्र के ऐसे मलेशियाई नागरिक हैं जिनकी कोई नियमित आय या पेंशन नहीं है। परिवार की आय आधिकारिक गरीबी रेखा से नीचे होनी चाहिए। आवेदक सरकारी कल्याण संस्थानों में नहीं रह सकते और न ही उन्हें ऐसी दूसरी सहायता मिल रही हो जो इसी तरह का लाभ देती हो। आय की संकीर्ण पात्रता कसौटी और मौजूदा अपवर्जन के कारण कई बुजुर्ग योजना से बाहर रह जाते हैं। इनमें वे लोग भी शामिल हैं जिनकी थोड़ी-सी बचत जल्द खत्म हो जाती है या जिनकी अनौपचारिक आय बढ़ती लागतों को पूरा नहीं कर पाती।
योजना के दायरे के सीमित होने की वजहें इसके डिजाइन में हैं। संपत्ति के लिहाज से गरीब या भारी चिकित्सा खर्च का सामना कर रहे कई लोग पात्र नहीं होते। कुछ अन्य लोग इसलिए छूट जाते हैं क्योंकि परिवार की आय पर आधारित जांच बहु-पीढ़ी वाले परिवारों के भीतर किसी व्यक्ति की कठिनाई को दर्ज नहीं कर पाती। अगर लाभों को महंगाई के अनुसार समायोजित नहीं किया गया और अच्छे जीवन स्तर की लागत के अनुरूप पात्रता नियम नहीं बदले गए, तो समय के साथ ये खामियां बढ़ने की आशंका है। बंतुआन वार्गा एमास और सुम्बंगन तुनाई रहमा के बीच तालमेल के लिए भी स्पष्ट नीतिगत उद्देश्य जरूरी है, ताकि बुजुर्गों को छोटी और असंगठित सहायता का बिखरा हुआ जाल न मिले।
बचत की कमी और ईपीएफ
मलेशिया ने सेवानिवृत्ति के बाद आय देने के लिए काफी हद तक कर्मचारी भविष्य निधि (ईपीएफ) पर भरोसा किया है। फंड का निवेश रिकॉर्ड मजबूत है, लेकिन कई सदस्य नियमित योगदान नहीं करते या अनौपचारिक काम में जाने पर योगदान रोक देते हैं। कोविड-19 के दौरान समय से पहले निकासी ने कई खातों की जमा राशि घटा दी। 55 वर्ष की उम्र में निकासी की अनुमति होने के कारण कई सेवानिवृत्त लोग काम बंद करने से बहुत पहले या अन्य वृद्धावस्था सहायता के पात्र होने से पहले ही अपनी बचत खर्च कर देते हैं। नतीजतन, बुढ़ापे में बचत की कमी बनी रहती है, खासकर महिलाओं और कम वेतन पाने वाले कामगारों के लिए।
विश्व बैंक का कहना है कि मलेशिया को ईपीएफ से निकासी की उम्र धीरे-धीरे बढ़ाकर 65 से 70 वर्ष के बीच करनी चाहिए। निकासी की अधिक उम्र से बचत लंबे समय तक निवेशित रहेगी, चक्रवृद्धि वृद्धि का लाभ मिलेगा और सेवानिवृत्ति के लिए पर्याप्त बचत जुटाने में मदद होगी। बैंक सामाजिक पेंशन की पात्रता उम्र भी कम से कम 65 वर्ष करने और भविष्य में इसमें जीवन प्रत्याशा के अनुसार बदलाव करने की सिफारिश करता है। पात्रता की उम्र बढ़ाने और कवरेज का दायरा बड़ा करने से सार्वजनिक वित्त पर बहुत अधिक दबाव डाले बिना औसत लाभ बढ़ाना संभव हो सकता है।
सार्वजनिक बहस में अक्सर चिंता जताई जाती है कि अधिक समय तक काम करने से युवाओं के रोजगार के अवसर कम हो सकते हैं। विश्व बैंक ने मलेशिया के श्रम बाजार के आंकड़ों का अध्ययन किया और इससे अलग निष्कर्ष पर पहुंचा।
इसलिए कामकाजी जीवन को लंबा करने को युवाओं के रोजगार के लिए खतरे के रूप में नहीं देखा जाना चाहिए।
दूसरे शब्दों में, बुजुर्गों और युवाओं दोनों के लिए रोजगार के अधिक अवसर एक साथ संभव हैं। बुजुर्ग और युवा कामगारों के कौशल आम तौर पर अलग-अलग होते हैं। जब दोनों काम करते हैं, तो कंपनियों को अनुभव और नए विचारों का लाभ मिलता है और अर्थव्यवस्था बढ़ती है।
विश्व बैंक की सिफारिशें
अध्ययन में ऐसे सुधारों का क्रम दिया गया है जिनमें सुरक्षा, समानता और राजकोषीय विवेक के बीच संतुलन रखा गया है। पहला, आय के लिहाज से सबसे निचले 40 प्रतिशत परिवारों के बुजुर्गों तक सामाजिक पेंशन का कवरेज बढ़ाया जाए। दूसरा, अच्छे जीवन स्तर की लागत को ध्यान में रखते हुए आय पात्रता सीमा बदली जाए और क्रय शक्ति बनाए रखने के लिए लाभों को महंगाई के अनुसार समायोजित किया जाए। तीसरा, पात्रता तय करने की व्यवस्था बेहतर की जाए और सार्वजनिक डेटाबेस को आपस में जोड़कर यह सुनिश्चित किया जाए कि फैसले समय पर और सटीक हों। चौथा, लंबी और स्वस्थ होती जिंदगी को देखते हुए सामाजिक पेंशन की पात्रता उम्र कम से कम 65 वर्ष की जाए और भविष्य की सीमाओं को जीवन प्रत्याशा से जोड़ा जाए। इन कदमों से बुढ़ापे में आय के लिए मजबूत न्यूनतम आधार बनेगा और आबादी के बूढ़ा होने के साथ लागत को नियंत्रित रखने में मदद मिलेगी।
विश्व बैंक का कहना है कि वित्तपोषण की योजना सावधानी से बनानी होगी और लागत तथा जनता की अपेक्षाओं को संभालने के लिए सुधार चरणबद्ध तरीके से लागू किए जा सकते हैं।
राजकोषीय स्थिरता अहम है, लेकिन लक्षित योजना और राजस्व सुधारों के साथ विस्तार संभव है।
विस्तार पर कितना खर्च हो सकता है
नीति के स्तर पर पहल शुरू हो चुकी है। बजट 2026 के तहत सरकार ने वरिष्ठ नागरिकों के कल्याण के लिए 1.26 अरब रिंगिट निर्धारित किए हैं। इस पैकेज से करीब 180,000 बुजुर्ग मलेशियाई लोगों को सहायता मिलने की उम्मीद है। इस आवंटन में अभी विस्तारित सामाजिक पेंशन शामिल नहीं है, लेकिन यह बुढ़ापे में आय सुरक्षा के प्रति बढ़ती प्रतिबद्धता का संकेत देता है। विश्व बैंक के मॉडलिंग से पता चलता है कि अच्छी तरह तैयार किया गया विस्तार बुजुर्गों में गरीबी घटाएगा और पूरी आबादी में असमानता कम करेगा। बुजुर्गों का अनुपात बढ़ने के साथ इसका असर भी बढ़ेगा।
लागत पर नियंत्रण योजना के विकल्पों पर निर्भर करता है। पात्रता उम्र बढ़ाने के साथ कवरेज का दायरा बढ़ाने से टिकाऊ बजट के भीतर औसत लाभ बढ़ाने की गुंजाइश बन सकती है। मौजूदा लाभार्थियों की सुरक्षा करते हुए नए लाभार्थियों के लिए अधिक उम्र लागू करने से बदलाव सुचारु हो सकता है। घरेलू आय और व्यय सर्वेक्षण के आंकड़े बताते हैं कि बुजुर्गों की अगुवाई वाले परिवारों में उम्र के साथ सापेक्ष गरीबी बढ़ती है। 60 वर्ष और उससे अधिक उम्र के लोगों में यह करीब 24 प्रतिशत, 65 वर्ष और उससे अधिक उम्र वालों में 42 प्रतिशत और 70 वर्ष तथा उससे अधिक उम्र वालों में 49 प्रतिशत है। ये आंकड़े इस बात का आधार देते हैं कि प्रवेश की उम्र बढ़ाने के साथ कवरेज का भी मजबूत विस्तार किया जाए, ताकि सबसे अधिक जोखिम वाले लोगों तक सहायता पहुंचे।
दूसरे देशों से सबक
योगदान आधारित पेंशन की कमियों के बीच तेजी से बढ़ती उम्र वाली आबादी की चुनौती का सामना करने वाला मलेशिया पहला देश नहीं है। चीन और भारत ने सामाजिक पेंशन बनाई हैं, जो अब बड़ी संख्या में ग्रामीण और अनौपचारिक क्षेत्र के कामगारों तक पहुंचती हैं। लैटिन अमेरिका में मामूली वृद्धावस्था सहायता को बुजुर्गों और उनके परिवारों में कम गरीबी तथा बेहतर स्वास्थ्य परिणामों से जोड़ा गया है। थाईलैंड का अनुभव बताता है कि लगभग सार्वभौमिक कवरेज व्यवहार में कैसा दिखता है। वहां वृद्धावस्था भत्ता अधिकांश बुजुर्गों तक पहुंचता है और उनके कामकाजी इतिहास से अलग एक अनुमानित न्यूनतम सहायता देता है।
दूसरे देशों के अनुभव कुछ अहम विकल्पों को रेखांकित करते हैं। सार्वभौमिक लाभ सरल और समावेशी होते हैं, लेकिन उनकी लागत अधिक होती है। आय की जांच पर आधारित लाभ सबसे जरूरतमंद लोगों को लक्ष्य करते हैं, लेकिन उनके लिए मजबूत आंकड़ों और प्रशासन की जरूरत होती है। कई देश लाभों को कीमतों के अनुरूप बनाए रखने के लिए उनका सूचकांक से समायोजन करते हैं। कुछ देश लोगों के अधिक समय तक जीने के साथ व्यवस्था को स्थिर रखने के लिए पात्रता उम्र को जीवन प्रत्याशा से भी जोड़ते हैं। मलेशिया अपनी राजकोषीय क्षमता और प्रशासनिक संसाधनों के अनुरूप सुधार करते हुए इन अनुभवों से सीख सकता है।
राजनीतिक और सामाजिक संतुलन
सेवानिवृत्ति नीति में किसी भी बदलाव के लिए रफ्तार, पर्याप्तता और भरोसे के बीच संतुलन जरूरी है। पात्रता उम्र बढ़ाना संवेदनशील मुद्दा है, भले ही यह इस वास्तविकता को दर्शाता हो कि मलेशियाई लोग मौजूदा नियम बनने के समय की तुलना में अब अधिक लंबा और स्वस्थ जीवन जीते हैं। कवरेज का दायरा उसी समय बढ़ाकर, मौजूदा लाभार्थियों को प्रतिकूल बदलावों से बचाकर और महंगाई के साथ लाभों में बदलाव की प्रक्रिया स्पष्ट करके नीति निर्माता भरोसा कायम रख सकते हैं। पारदर्शी सूचकांक नियम परिवारों को बुढ़ापे की योजना बनाते समय अनिश्चितता घटाने में मदद करता है।
नीति की रूपरेखा जितनी अहम है, उतना ही जरूरी उसका प्रभावी क्रियान्वयन भी है। सार्वजनिक डेटाबेस के बीच बेहतर तालमेल से पात्र लोगों को बाहर छूटने से रोका जा सकता है और बुजुर्गों को पात्रता साबित करने के लिए कई एजेंसियों के चक्कर लगाने की जरूरत नहीं पड़ेगी। बेहतर जागरूकता और पहुंच से लोग समय रहते आवेदन कर सकेंगे और सहायता मिलने में अंतराल से बचेंगे। साथ ही, बुढ़ापे में आय सुरक्षा के साथ स्वास्थ्य देखभाल और वृद्ध देखभाल में सुधार भी जरूरी हैं। पेनांग के केपाला बातास में रिटायरमेंट फंड इंक के सहयोग से चल रही नई सहायक आवास परियोजना दिखाती है कि कम आय वाले बुजुर्गों की जरूरतें पूरी करने के लिए आय सहायता के साथ आवास और देखभाल की व्यवस्था भी विकसित की जा सकती है।
आगे क्या
आबादी के बूढ़ा होने की रफ्तार और तेज होने से पहले मलेशिया के पास सेवानिवृत्ति सुरक्षा की बुनियाद मजबूत करने का अवसर है। राष्ट्रीय वृद्धावस्था एजेंडा इसके लिए नीतिगत मंच देता है। प्राथमिकता वाले कदमों में सबसे निचले 40 प्रतिशत परिवारों तक सामाजिक पेंशन का दायरा बढ़ाना, नियमों पर आधारित सूचकांक व्यवस्था तय करना, जीवन-यापन लागत के अनुरूप आय सीमा बदलना और जीवन प्रत्याशा से जुड़ी पात्रता उम्र में क्रमिक वृद्धि की योजना बनाना शामिल हैं। ये उपाय मिलकर राजकोषीय अनुशासन बनाए रखते हुए अधिक बुजुर्गों की सुरक्षा कर सकते हैं।
प्रगति बेहतर आंकड़ों और निगरानी पर भी निर्भर करेगी। लाभ की पर्याप्तता, लोगों द्वारा योजना अपनाने और उम्र के अनुसार गरीबी पर नियमित नजर रखने से पता चलेगा कि सुधार काम कर रहे हैं या नहीं। स्वतंत्र मूल्यांकन से कार्यक्रम के नियमों में बदलाव के लिए जानकारी मिलेगी। मजबूत सामाजिक पेंशन ईपीएफ या सिविल सेवा पेंशन की जगह नहीं लेगी। यह उनकी पूरक होगी और उन मलेशियाई लोगों की कमी पूरी करेगी जो बहुत कम या बिना बचत के बुढ़ापे में पहुंचते हैं, या जिनकी बचत ज्यादा समय तक नहीं चलती।
मुख्य बिंदु
- 65 वर्ष और उससे अधिक उम्र के 10 प्रतिशत से भी कम मलेशियाई लोगों को लक्षित सामाजिक पेंशन मिलती है और बंतुआन वार्गा एमास करीब 4 प्रतिशत बुजुर्गों तक पहुंचती है।
- 2040 के दशक के मध्य तक मलेशिया वृद्ध आबादी वाला समाज बन जाएगा। तब आबादी में 65 वर्ष और उससे अधिक उम्र के लोगों का अनुपात करीब 14 प्रतिशत होगा और 2056 तक करीब 20 प्रतिशत हो जाएगा।
- 2023 में 55 वर्ष की उम्र तक पहुंचे ईपीएफ सदस्यों में से करीब आधे के खाते में 10,000 रिंगिट से कम थे। कई लोगों की बचत निकासी के तीन से पांच साल के भीतर खत्म हो जाती है।
- कामकाजी उम्र की आबादी में से केवल करीब 42 प्रतिशत लोग औपचारिक पेंशन योजना में योगदान करते हैं।
- करीब 60 प्रतिशत बुजुर्गों को सुम्बंगन तुनाई रहमा मिलती है, लेकिन बंतुआन वार्गा एमास के साथ मिलाकर भी अधिकतर बुजुर्ग परिवारों को मिलने वाली सहायता आम तौर पर उनकी सहायता से पहले की आय के 10 प्रतिशत से कम होती है।
- विश्व बैंक आय के लिहाज से सबसे निचले 40 प्रतिशत परिवारों से कवरेज बढ़ाने, लाभों को महंगाई के अनुसार समायोजित करने, आय सीमा में बदलाव करने और पात्रता तय करने की व्यवस्था तथा डेटा प्रणाली बेहतर करने की सिफारिश करता है।
- व्यवस्था को टिकाऊ बनाए रखने के लिए सामाजिक पेंशन की पात्रता उम्र कम से कम 65 वर्ष करने और भविष्य में इसे जीवन प्रत्याशा के अनुसार बदलने की सलाह दी गई है।
- बजट 2026 में वरिष्ठ नागरिकों के कल्याण के लिए 1.26 अरब रिंगिट आवंटित किए गए हैं। इससे करीब 180,000 लोगों को लाभ मिलने की उम्मीद है।
- सेवानिवृत्ति के लिए पर्याप्त बचत बेहतर करने के उद्देश्य से बैंक ने ईपीएफ से निकासी की उम्र बढ़ाकर 65 से 70 वर्ष के बीच करने का प्रस्ताव दिया है।
- अंतरराष्ट्रीय साक्ष्य बताते हैं कि सामाजिक पेंशन गरीबी और असमानता घटाती है तथा बुजुर्गों और उनके परिवारों के बेहतर स्वास्थ्य और कल्याण में मदद करती है।