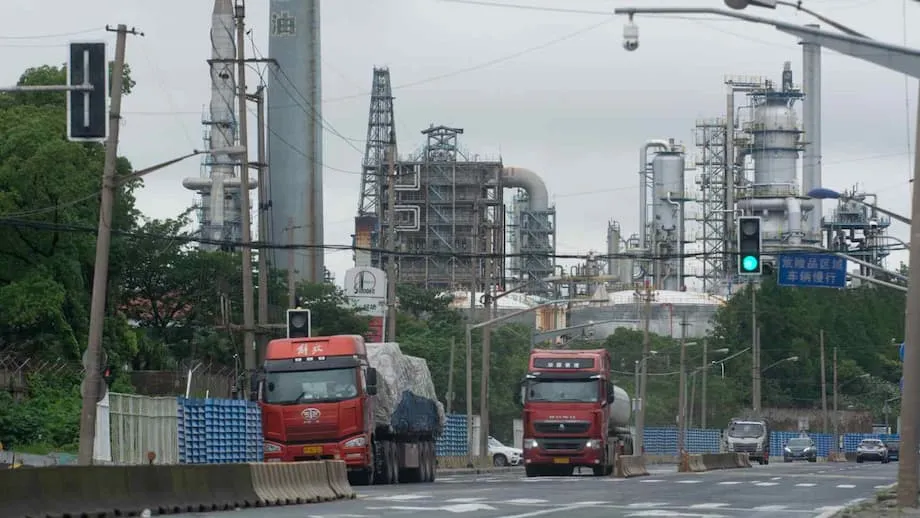
चीन में अतिरिक्त आपूर्ति का दबाव जापान को एकीकरण की ओर धकेल रहा है
जापान की तीन सबसे बड़ी पेट्रोकेमिकल कंपनियां घरेलू प्लास्टिक कारोबारों को मिला रही हैं। एशिया भर में कीमतें गिराने वाली चीनी उत्पादन की बाढ़ के जवाब में यह बड़ा दांव है। मित्सुई केमिकल्स, इडेमित्सु कोसान और सुमितोमो केमिकल अपने पॉलीओलिफिन कारोबारों का एकीकरण करने की योजना बना रही हैं। पॉलीओलिफिन वे बुनियादी प्लास्टिक हैं जिनका इस्तेमाल खाद्य पैकेजिंग से लेकर कार के पुर्जों तक में होता है। यह कदम अब तक का सबसे स्पष्ट संकेत है कि चीन में आपूर्ति का उछाल क्षेत्रीय रसायन उद्योग को नया रूप दे रहा है और लंबे समय से प्रतिस्पर्धा कर रही जापानी कंपनियों को टिके रहने के लिए एकीकरण पर मजबूर कर रहा है।
विषय-सूची
- चीन में अतिरिक्त आपूर्ति का दबाव जापान को एकीकरण की ओर धकेल रहा है
- पॉलीओलिफिन क्या हैं
- चीन में अतिरिक्त क्षमता के पीछे क्या वजह है
- सौदे के भीतर: कौन किसका कारोबार मिला रहा है
- जापान के पेट्रोकेमिकल उद्योग पर घरेलू दबाव
- मूल्य दबाव, मुनाफे का मार्जिन और वैश्विक असर
- एकीकरण से ग्राहकों के लिए बाजार कैसे बदल सकता है
- मात्रा से मूल्य की ओर: बुनियादी प्लास्टिक से आगे की रणनीति
- संरचनात्मक बदलाव पर विशेषज्ञ की राय
- नियामकीय समीक्षा, समयसीमा और क्रियान्वयन के जोखिम
- जापान से बाहर भी क्यों अहम है यह बदलाव
- एक नजर में
कंपनियों का लक्ष्य अप्रैल 2026 तक पुनर्गठन पूरा करना है। योजना के तहत, सुमितोमो जापान में अपने पॉलीप्रोपाइलीन और रैखिक कम घनत्व पॉलीथीन कारोबार प्राइम पॉलीमर में स्थानांतरित करेगी। इस संयुक्त उद्यम में फिलहाल मित्सुई की 65 प्रतिशत और इडेमित्सु की 35 प्रतिशत हिस्सेदारी है। लेनदेन के बाद प्राइम पॉलीमर में मित्सुई की हिस्सेदारी 52 प्रतिशत, इडेमित्सु की 28 प्रतिशत और सुमितोमो की 20 प्रतिशत होगी। साझेदारों का लक्ष्य उत्पादन, वितरण, खरीद और अनुसंधान को सुव्यवस्थित करके सालाना करीब 8 अरब येन की लागत बचत करना है।
इस एकीकृत कारोबार का घरेलू बाजार में बड़ा दबदबा होगा। उद्योग के आंकड़ों के अनुसार, नई संरचना के तहत पॉलीप्रोपाइलीन की उत्पादन क्षमता करीब 1.59 मिलियन मीट्रिक टन और पॉलीथीन की 720,000 मीट्रिक टन होगी। वित्त वर्ष 2024 में बिक्री लगभग 2.6 अरब डॉलर रही। इससे जापानी पॉलीओलिफिन बाजार में करीब 30 प्रतिशत हिस्सेदारी बनेगी। पुनर्गठन के तहत कुछ संयंत्र बंद किए जाएंगे। यह इस बात की स्वीकारोक्ति है कि जापान की कुल पॉलीओलिफिन क्षमता, जो करीब 5.8 मिलियन टन आंकी जाती है, अब उस बाजार की मांग के अनुरूप नहीं है जहां घटती आबादी और आयात से लगातार मूल्य दबाव बना हुआ है।
पॉलीओलिफिन क्या हैं
पॉलीओलिफिन एथिलीन और प्रोपिलीन से बने आम प्लास्टिक हैं। ये मूल अणु मुख्य रूप से नाफ्था या अन्य हाइड्रोकार्बन के क्रैकिंग से तैयार होते हैं। पॉलीथीन में पैकेजिंग के लिए कम घनत्व वाली फिल्म से लेकर पाइप में इस्तेमाल होने वाली उच्च घनत्व वाली सामग्री तक शामिल हैं। पॉलीप्रोपाइलीन का इस्तेमाल ऑटोमोटिव पुर्जों, घरेलू सामान और चिकित्सा उपकरणों में खूब होता है। इन प्लास्टिकों की कीमतों में तेजी से बदलाव होता है, इनके उत्पादन में बहुत ऊर्जा लगती है और ये वैश्विक व्यापार प्रवाह से प्रभावित होते हैं। किसी एक देश में नए संयंत्र शुरू होने पर कीमतों का असर उसकी सीमाओं से बहुत आगे तक पहुंचता है।
चीन में अतिरिक्त क्षमता के पीछे क्या वजह है
चीन ने हाल के वर्षों में एथिलीन क्रैकर और पॉलीथीन तथा पॉलीप्रोपाइलीन की डाउनस्ट्रीम इकाइयों समेत पेट्रोकेमिकल क्षमता में बड़ी वृद्धि की है। तेज मांग वृद्धि और मजबूत मुनाफे के दौर में कई परियोजनाओं को मंजूरी मिली थी। इनके चालू होने तक घरेलू मांग धीमी पड़ गई, जिससे अतिरिक्त आपूर्ति पैदा हुई और उत्पादकों को विदेशी बाजारों की ओर रुख करना पड़ा। नतीजतन निर्यात की ऐसी लहर आई है जो क्षेत्रीय कीमतें तय कर रही है और जापान तथा दक्षिण-पूर्व एशिया के प्रतिस्पर्धियों का मुनाफा घटा रही है।
जापान में संयंत्रों की परिचालन दरें इस दबाव को दिखाती हैं। कई प्लास्टिकों के प्राथमिक कच्चे माल एथिलीन की उत्पादन इकाइयां कम स्तर पर चल रही हैं। खबरों के मुताबिक, उनकी परिचालन दर कई महीनों तक 70 प्रतिशत से नीचे रही। क्रैकर कम क्षमता पर चलते हैं तो प्रति इकाई लागत बढ़ती है और मुनाफा घटता है। यह स्थिति अन्य भारी उद्योगों में दिख रहे दबाव जैसी है। चीनी आयात में उछाल के बीच जापान में इस्पात की कीमतें कई वर्षों के निचले स्तर पर पहुंच गई हैं। इससे पता चलता है कि एक क्षेत्र में चीन की अतिरिक्त आपूर्ति दूसरे क्षेत्रों तक असर डाल सकती है और व्यापक रूप से कीमतें नीचे खींच सकती है।
जापानी पेट्रोकेमिकल कंपनियों के लिए समस्या केवल चीनी उत्पादन की मात्रा नहीं, बल्कि उसका व्यापक दायरा भी है। चीन की नई इकाइयां आम तौर पर बड़ी और एकीकृत होती हैं। उनके पास संयंत्र परिसर में ही कच्चे माल की आपूर्ति और आधुनिक तकनीक होती है, जिससे प्रति टन लागत घटती है। ऐसे में पुरानी और छोटी जापानी इकाइयों के लिए कीमत के आधार पर प्रतिस्पर्धा करना मुश्किल होता है, खासकर जब घरेलू मांग स्थिर हो।
सौदे के भीतर: कौन किसका कारोबार मिला रहा है
इस लेनदेन के केंद्र में प्राइम पॉलीमर है, जो समूह के भीतर जापानी पॉलीओलिफिन कारोबार का मुख्य माध्यम बनेगा। मित्सुई और इडेमित्सु पहले से ही इस उद्यम में साझेदार हैं। सुमितोमो पॉलीप्रोपाइलीन और रैखिक कम घनत्व पॉलीथीन से जुड़ी संपत्तियां स्थानांतरित करके इसमें शामिल होगी। इसका उद्देश्य एक-दूसरे से मिलती-जुलती उत्पादन इकाइयों को एक साथ लाना, उत्पाद ग्रेड को एकीकृत करना और दोहराव घटाने तथा परिचालन स्थिर करने के लिए बिक्री में तालमेल बनाना है।
साझेदारों का कहना है कि वे अधिक केंद्रित उत्पाद सूची अपनाएंगे, सबसे दक्ष संयंत्रों में तकनीक उन्नत करेंगे और लॉजिस्टिक्स नेटवर्क को एकीकृत करेंगे। विश्लेषकों का अनुमान है कि एकीकरण से उत्पादित ग्रेडों की संख्या घटेगी, उत्पादन लाइनों में बदलाव का समय कम होगा और लंबे समय तक अधिक दक्षता से उत्पादन संभव होगा। कम प्रतिस्पर्धी इकाइयों को बंद करना या अस्थायी तौर पर निष्क्रिय रखना, उत्पादन को मांग के अनुरूप बनाने का अहम तरीका होगा।
मित्सुई केमिकल्स के अध्यक्ष ओसामु हाशिमोतो ने इस फैसले को कठिन बाजार में जरूरी कदम बताया। उन्होंने कमजोर कारोबारी दौर में कम पैमाने पर प्रतिस्पर्धा जारी रखने के बजाय निर्णायक कदम उठाने की जरूरत पर जोर दिया। उन्होंने कहा कि प्राथमिकता ऐसी नींव तैयार करना है जो लंबे समय तक मूल्य दबाव और ग्राहकों की बदलती जरूरतों का सामना कर सके।
मित्सुई केमिकल्स के अध्यक्ष ओसामु हाशिमोतो: "इस चरण में सहयोग के जरिए कारोबार की नींव मजबूत करना जरूरी है।"
जापान के पेट्रोकेमिकल उद्योग पर घरेलू दबाव
जापान का पेट्रोकेमिकल नेटवर्क एक अलग दौर की जरूरतों के लिए बनाया गया था। कई क्रैकर और उनसे जुड़ी इकाइयां उन रिफाइनरियों के आसपास केंद्रित हैं जिन्हें बढ़ते घरेलू बाजार की जरूरतें पूरी करने के लिए बनाया गया था। आज ईंधन की मांग लंबे समय से घट रही है, जनसांख्यिकीय बदलाव खपत पर असर डाल रहे हैं और ऊर्जा लागत में उतार-चढ़ाव रहा है। सरकार और उद्योग ने पुनर्गठन को बढ़ावा दिया है। बड़ी कंपनियों ने क्षमता का बेहतर उपयोग करने और लागत घटाने के लिए संपत्तियों को नए सिरे से व्यवस्थित करना शुरू कर दिया है।
हालिया कदम इस रुझान को रेखांकित करते हैं। इडेमित्सु ने चिबा में अपनी एथिलीन इकाइयां बंद करने की घोषणा की है और मित्सुई के साथ उत्पादन का एकीकरण कर रही है। मारुज़ेन पेट्रोकेमिकल अपना चिबा संयंत्र बंद करके उत्पादन को सुमितोमो के साथ संयुक्त उद्यम में स्थानांतरित कर रही है। एनेओस कावासाकी में परिचालन सुव्यवस्थित करने की योजना बना रही है। मित्सुई, असाही कासेई और मित्सुबिशी ने ओसाका और ओकायामा में पुनर्गठन के विकल्पों पर विचार करने के लिए सीमित देयता साझेदारी बनाई है। मित्सुई ने अपने पेट्रोकेमिकल कारोबार के कुछ हिस्सों को अलग करने या बाहरी साझेदारी में देने की संभावनाएं भी तलाशी हैं। ये कदम घटती घरेलू मांग के अनुरूप कारोबार को व्यापक रूप से नए सिरे से व्यवस्थित करने और निवेश को कम, अधिक प्रतिस्पर्धी संयंत्रों में केंद्रित करने की ओर इशारा करते हैं।
परिचालन के अलावा, टिकाऊपन उत्पादों की सूची को नया रूप दे रहा है। अंतिम उपयोगकर्ता हल्की सामग्री, पुनर्चक्रित सामग्री और कम कार्बन उत्सर्जन वाले उत्पाद चाहते हैं। उत्पादकों ने ऊर्जा खपत घटाने वाले उत्प्रेरकों और प्रक्रियागत सुधारों में निवेश किया है। कई कंपनियां मिश्रित प्लास्टिक कचरे को फिर से कच्चे माल में बदलने वाली रासायनिक पुनर्चक्रण विधियों पर भी काम कर रही हैं। इन परियोजनाओं में समय और पूंजी लगती है, इसलिए बड़ी और अधिक स्थिर वित्तीय स्थिति नवाचार को बढ़ावा देने में मदद करती है।
मूल्य दबाव, मुनाफे का मार्जिन और वैश्विक असर
जब कोई बड़ा आपूर्तिकर्ता अपनी घरेलू जरूरत से ज्यादा उत्पादन बढ़ाता है, तो कीमतों पर तेज असर पड़ सकता है। पॉलिमर में प्रति टन कुछ डॉलर का फर्क भी मुनाफे का मार्जिन बना या बिगाड़ सकता है। चीनी उत्पादकों ने पूरे एशिया में बढ़ती मात्रा में माल भेजा है, जिससे क्षेत्रीय कीमतों का न्यूनतम स्तर तय होता है। अधिक लागत वाले जापानी कारोबारों के सामने कठिन विकल्प हैं। वे उत्पादन घटा सकते हैं, कम मार्जिन स्वीकार कर सकते हैं या कुछ ग्रेड का कारोबार छोड़ सकते हैं। नया विलय पैमाना बढ़ाने और एक ही ऑर्डर के लिए प्रतिस्पर्धा करने वाले संयंत्रों की संख्या घटाने के उद्देश्य से किया गया है।
वस्तुओं के बाजारों में दबाव के संकेत साफ दिख रहे हैं। कमजोर मांग और सस्ते आयात के बीच जापान का एथिलीन और इस्पात उत्पादन, दोनों कई दशकों के निचले स्तर पर आ गए हैं। ऐसे माहौल में एकीकरण के प्रयासों की जरूरत और बढ़ जाती है। अगर घरेलू कंपनियां क्षमता में कटौती का तालमेल बना सकें और उत्पाद रणनीतियों को एक दिशा दे सकें, तो उनके संयंत्रों को पूरी क्षमता के करीब चलाने और भविष्य के लिए उन्नयन का खर्च जुटाने की संभावना बेहतर होगी।
सस्ते चीनी सामानों के दबाव का असर अधिक क्षेत्रों में दिखने से व्यापारिक तनाव बढ़ रहा है। मेक्सिको ने चीनी आयात की विस्तृत श्रेणी पर शुल्क में भारी बढ़ोतरी पर विचार किया है। इससे संकेत मिलता है कि एशिया के बाहर के नीति निर्माता भी अतिरिक्त आपूर्ति के असर से जूझ रहे हैं। ऐसे कदम प्लास्टिक समेत विभिन्न वस्तुओं के बाजार की स्थिति बदलते हैं, क्योंकि इनसे सीमा पार माल भेजने की लागत और अर्थशास्त्र प्रभावित होता है।
एकीकरण से ग्राहकों के लिए बाजार कैसे बदल सकता है
वाहन निर्माता, इलेक्ट्रॉनिक्स कंपनियां, उपभोक्ता सामान बनाने वाली कंपनियां और चिकित्सा आपूर्तिकर्ताओं के लिए इस विलय से स्पष्टता और बदलाव, दोनों आ सकते हैं। एकीकृत उत्पाद सूची वाला बड़ा आपूर्तिकर्ता आपूर्ति की गारंटी देने, समान मानकों वाले उत्पाद मुहैया कराने और संयुक्त विकास कार्यक्रमों में अधिक प्रभावी सहयोग करने में सक्षम हो सकता है। ग्राहक अक्सर स्थिर कारोबारी संबंध, तेज तकनीकी सहायता और भरोसेमंद लॉजिस्टिक्स को महत्व देते हैं। मिलती-जुलती इकाइयों के एकीकरण से इन सभी में सुधार हो सकता है।
इसके कुछ नुकसान भी हैं। कम आपूर्तिकर्ताओं का मतलब आम ग्रेड खरीदने के समय कम विकल्प हो सकते हैं। नियामक छोटे खरीदारों पर पड़ने वाले असर की जांच कर सकते हैं। विलय के दौरान और उसके बाद कीमतों पर नजर रखी जाएगी। कंपनियां कहेंगी कि उनकी लागत बाजार की वास्तविकता के अनुरूप होनी चाहिए और दक्षता से ऊर्जा तथा परिवहन की महंगाई की भरपाई में मदद मिलेगी। समय के साथ सफलता का आकलन उत्पादों की विश्वसनीयता, ग्राहकों की जरूरत पर प्रतिक्रिया और बेहतर सामग्री बाजार में लाने की गति से होगा।
मात्रा से मूल्य की ओर: बुनियादी प्लास्टिक से आगे की रणनीति
पॉलीओलिफिन प्लास्टिक अर्थव्यवस्था की रीढ़ हैं, लेकिन वे वस्तुओं के बाजार के उतार-चढ़ाव से सबसे ज्यादा प्रभावित भी होते हैं। जापानी उत्पादक निवेश को उच्च मूल्य वाली सामग्रियों की ओर ले जा रहे हैं, जहां प्रति टन कीमत के बजाय तकनीकी सेवाओं और प्रदर्शन का महत्व ज्यादा है। इनमें इंजीनियरिंग प्लास्टिक, बेहतर अवरोधक गुणों वाली फिल्में, विशेष इलास्टोमर, बैटरी सामग्री और सेमीकंडक्टर के लिए रसायन शामिल हैं। बुनियादी प्लास्टिक कारोबार के एकीकरण से इन क्षेत्रों में काम करने के लिए संसाधन और प्रबंधन का समय उपलब्ध होता है।
इसके बावजूद, पैकेजिंग और परिवहन के लिए पॉलीओलिफिन मंच अहम बना हुआ है। चुनौती यह है कि प्रक्रिया में सुधार और पुनर्चक्रण के तरीकों में निवेश करते हुए इसे अधिक चुस्त और प्रतिस्पर्धी बनाया जाए। सीमित उत्पादन ढांचे से रखरखाव, क्षमता संबंधी बाधाएं दूर करने और अनुसंधान को सबसे दक्ष इकाइयों पर केंद्रित करने में मदद मिल सकती है।
संरचनात्मक बदलाव पर विशेषज्ञ की राय
उद्योग के अनुभवी लोग इस विलय को व्यापक बदलाव का हिस्सा मानते हैं। जापान में एकीकरण के पिछले दौरों का उद्देश्य अक्सर घरेलू स्तर पर दोहराव घटाना और कीमतों को स्थिर करना था। मौजूदा लहर पर वैश्विक कारकों का असर है, खासकर चीन और अमेरिका में क्षमता में हुई बड़ी वृद्धि का। इस पैमाने के कारण प्रतिस्पर्धियों को सिर्फ यह नहीं, बल्कि यह भी नए सिरे से सोचना पड़ रहा है कि वे कितना उत्पादन करें, कहां करें और किसके लिए करें।
पेट्रोकेमिकल क्षेत्र के विशेषज्ञ सलाहकार मासानोरो कावाकामी ने चेतावनी दी है कि इस बार का दबाव चक्रीय नहीं, बल्कि लंबे समय तक रहने वाला है। उनका कहना है कि विश्व बाजारों में नई क्षमता के आकार और तेजी के अनुरूप कंपनियों के ढलने के साथ पूरे क्षेत्र में एकीकरण की संभावना है।
पेट्रोकेमिकल सलाहकार मासानोरो कावाकामी: "यह एकीकरण केवल घरेलू कारोबारों के दोहराव में कटौती तक सीमित नहीं है। यह वैश्विक विस्तार की तेज रफ्तार, खासकर चीन और अमेरिका में, के बीच हो रहा है।"
नियामकीय समीक्षा, समयसीमा और क्रियान्वयन के जोखिम
इस लेनदेन के लिए प्रतिस्पर्धा-रोधी नियमों के तहत मंजूरी और अन्य नियामकीय स्वीकृतियां जरूरी होंगी। समीक्षा में प्रमुख ग्रेडों में बाजार हिस्सेदारी, छोटे खरीदारों पर असर और संयंत्र बंद करने की योजना पर ध्यान दिया जाएगा। कंपनियों ने काम पूरा करने का लक्ष्य अप्रैल 2026 रखा है। इससे श्रम योजनाओं में तालमेल, उत्पाद श्रृंखला पर फैसले अंतिम करने और सूचना प्रणालियों के समन्वय के लिए समय मिलेगा। अनुसंधान और आपूर्ति श्रृंखलाओं का एकीकरण जटिल है। ग्राहक ग्रेड में बदलाव और लॉजिस्टिक्स के बारे में निरंतर आपूर्ति और स्पष्ट जानकारी की अपेक्षा करेंगे।
क्रियान्वयन के जोखिमों में लंबे समय तक कमजोर मांग, ऊंची ऊर्जा लागत और मंजूरियों में देरी शामिल हैं। विनिमय दरों में उतार-चढ़ाव से आयात और स्थानीय उत्पादन के बीच प्रतिस्पर्धी संतुलन बदल सकता है। अगर वैश्विक कीमतें कम बनी रहती हैं, तो संयंत्रों को दक्ष बनाए रखने के लिए क्षमता में और कटौती करनी पड़ सकती है। बदलाव के दौरान साझेदारों को सुरक्षा और पर्यावरणीय प्रदर्शन में निवेश भी जारी रखना होगा।
जापान से बाहर भी क्यों अहम है यह बदलाव
दुनिया भर में प्लास्टिक की मांग बढ़ रही है, लेकिन यह बढ़ोतरी असमान हो गई है और नीतियों तथा उपभोक्ता पसंद के प्रति अधिक संवेदनशील है। जब चीन जैसे बड़े विनिर्माण केंद्र का विस्तार मांग से तेज होता है, तो अतिरिक्त आपूर्ति दूसरे देशों में पहुंचती है। पड़ोसी देशों के उत्पादकों को फिर संरक्षणवादी कदमों के जरिए मुकाबला करने या एकीकरण और विशेषज्ञता से ढलने का विकल्प चुनना पड़ता है। जापान ने बुनियादी ग्रेडों में सीमित मौजूदगी रखते हुए कारोबार को केंद्रित करने और मूल्य श्रृंखला में ऊपर बढ़ने का रास्ता चुना है।
एशिया के अन्य उत्पादक इस पर नजर रख रहे हैं। अगर जापानी संयुक्त इकाई स्थिर होती है और मुनाफे में सुधार लाती है, तो समान मूल्य दबाव का सामना कर रही अन्य कंपनियों के बीच भी ऐसे विलय हो सकते हैं। वैश्विक खरीदारों के लिए निकट भविष्य में जापान से अधिक भरोसेमंद आपूर्ति और उन्नत सामग्रियों पर अधिक ध्यान देखने को मिल सकता है। विक्रेताओं के लिए संदेश साफ है: विदेशों में नए और दक्ष संयंत्रों से मुकाबला करते समय लागत अनुशासन और बड़े पैमाने का महत्व है।
एक नजर में
- मित्सुई केमिकल्स, इडेमित्सु कोसान और सुमितोमो केमिकल अप्रैल 2026 तक जापान के पॉलीओलिफिन कारोबारों को प्राइम पॉलीमर के तहत एकीकृत करेंगी।
- सौदे के बाद प्राइम पॉलीमर में मित्सुई की 52 प्रतिशत, इडेमित्सु की 28 प्रतिशत और सुमितोमो की 20 प्रतिशत हिस्सेदारी होगी।
- साझेदारों का लक्ष्य सालाना करीब 8 अरब येन की लागत बचाना है। कुछ संयंत्र बंद किए जाएंगे।
- एकीकृत क्षमता में पॉलीप्रोपाइलीन के करीब 1.59 मिलियन मीट्रिक टन और पॉलीथीन के 720,000 मीट्रिक टन शामिल होंगे। वित्त वर्ष 2024 में बिक्री करीब 2.6 अरब डॉलर रही।
- चीन की अतिरिक्त आपूर्ति से मूल्य दबाव का असर जापान में एथिलीन इकाइयों की कम परिचालन दरों में दिख रहा है।
- जापान में इडेमित्सु, मारुज़ेन, एनेओस और अन्य कंपनियां संयंत्र बंद करने और संपत्तियों के एकीकरण समेत पुनर्गठन कर रही हैं।
- सस्ते निर्यात से कई क्षेत्रों में कीमतों पर दबाव बढ़ने के साथ व्यापारिक तनाव भी बढ़ रहा है, जिससे एकीकरण के प्रयासों की जरूरत बढ़ी है।
- नियामकीय मंजूरियां जरूरी हैं। घरेलू खरीदारों के लिए कीमतों और आपूर्ति पर विलय के असर की निगरानी होगी।