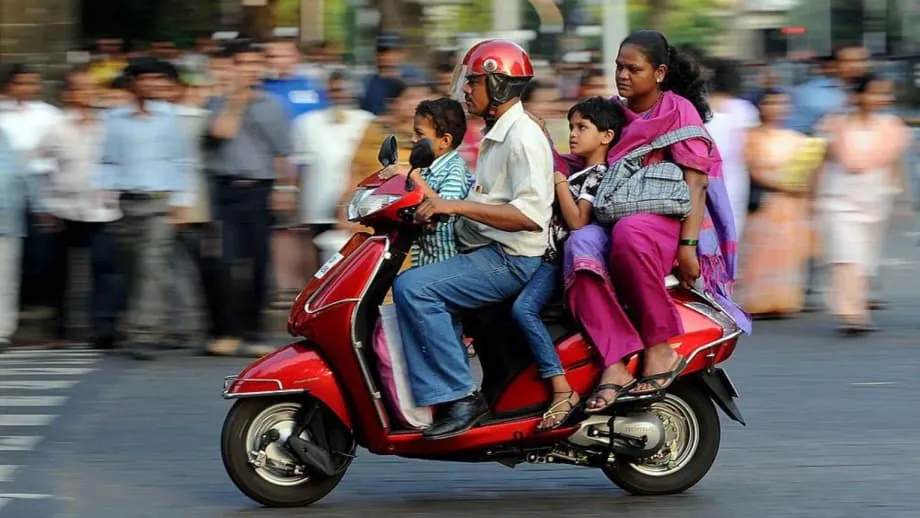
खामोशी से हो रहा विस्थापन
नवी मुंबई के एक अंधेरे नियंत्रण कक्ष में 100 ऑपरेटर ऐसे बॉट्स की निगरानी करते हैं, जो भारत भर के 30,000 एटीएम पर नज़र रखते हैं। उनके कैमरे, सेंसर और स्वचालित प्रणालियाँ वह काम करती हैं, जिसके लिए पहले 60,000 सुरक्षाकर्मियों की ज़रूरत होती थी। यह सुविधा देश में हो रहे व्यापक बदलाव का सशक्त रूपक है। पूरे भारत में ऑटोमेशन चुपचाप रोज़गार के परिदृश्य को बदल रहा है और उन स्थिर नौकरियों को खत्म कर रहा है, जिन्होंने तीन दशकों में मध्य वर्ग को खड़ा किया। सालाना 5 लाख से 1 करोड़ रुपये कमाने वाले 4 करोड़ आयकरदाता, जो भारतीय अर्थव्यवस्था का उत्पादक आधार हैं, अब अभूतपूर्व दबाव में हैं। पढ़े-लिखे और रोज़गारशुदा इन नागरिकों को एहसास हो रहा है कि कृत्रिम बुद्धिमत्ता और आर्थिक प्रतिकूलताओं से तेज़ी से पुनर्गठित हो रही अर्थव्यवस्था में डिग्रियाँ और कड़ी मेहनत अब वित्तीय सुरक्षा की गारंटी नहीं हैं।
विषय-सूची
यह संकट समाज के अलग-अलग तबकों में अलग रूप लेता है। पश्चिमी राजस्थान के 27 वर्षीय बीटेक स्नातक VS को देखिए, जो फ्रीलांस सेल्सपर्सन के रूप में हर महीने 14,000 रुपये कमाते हैं। पिछले साल शेयर बाज़ार में फ्यूचर्स और ऑप्शंस का कारोबार करते हुए उन्होंने 13 लाख रुपये गंवा दिए, जो उनके परिवार की लगभग पूरी बचत थी। वह उन 90 लाख भारतीयों में से एक हैं, जो इसी तरह के सट्टा कारोबार में लगे हैं और सामूहिक रूप से हर साल 12 अरब डॉलर से अधिक गंवाते हैं। यह रकम केंद्र सरकार के पूरे शिक्षा बजट के लगभग बराबर है। अब फूड डिलीवरी एजेंट राहुल सिंह को देखिए, जिन्होंने पैसा केवल घर के गैर-ज़रूरी नवीनीकरण के लिए नहीं, बल्कि "किराया, मेडिकल बिल और दूसरे किसी भी अप्रत्याशित खर्च जैसे ज़रूरी खर्चों को पूरा करने के लिए उधार लिया, जो गुज़ारे के लिए अहम थे।" ये किसी व्यक्ति की नाकामी से जुड़ी चेतावनी भरी कहानियाँ नहीं हैं। ये दबाव में आए एक वर्ग की तस्वीरें हैं।
जब मशीनें काम संभालती हैं
विस्थापन की शुरुआत 2000 के दशक की शुरुआत में धीरे-धीरे हुई, जब ऑटोमेशन ने मध्यम-कौशल वाले कामों को खोखला करना शुरू किया। इससे क्लर्क, बहीखाता और बिक्री की वे नौकरियाँ खत्म हुईं, जिनमें कभी भारत के स्नातकों को बड़ी संख्या में काम मिलता था। कृत्रिम बुद्धिमत्ता ने इस उथल-पुथल को तेज़ कर दिया है। देश के सबसे बड़े स्नातक-नियोक्ता, आठ करोड़ कर्मचारियों वाले भारत के आईटी सेवा क्षेत्र में सक्रिय रूप से कर्मचारियों की छँटनी हो रही है। सरकार के नीति आयोग का अनुमान है कि 2031 तक एआई आईटी और ग्राहक सेवा की करीब 30 लाख नौकरियाँ खत्म कर सकता है।
भारत की सबसे मुनाफ़ेदार कंपनियों के मुख्य कार्यकारी खुलकर चर्चा करते हैं कि एआई के इस्तेमाल से वेतन खर्च एक-तिहाई तक घटाया जा सकता है। एक बड़े निजी बैंक में अब एआई का एक ही टूल ग्राहकों के 95% सवालों का जवाब देता है, जिनके लिए पहले 3,000 लोगों की कॉल सेंटर टीम की ज़रूरत होती थी। मार्सेलस इन्वेस्टमेंट मैनेजर्स के संस्थापक और नई किताब "Breakpoint" के लेखक सौरभ मुखर्जी चेतावनी देते हैं कि यह रोज़गार के ढर्रे में बुनियादी बदलाव है। उनका कहना है, "चाहे कारखानों की बात हो या दफ्तरों की, मशीनें मध्य वर्ग की पारंपरिक नौकरियाँ संभाल रही हैं।" पहली लहर में एटीएम ने बैंक टेलर की जगह ली। अगली लहर में अत्याधुनिक बॉट और जनरेटिव एआई विनिर्माण और श्वेत-कॉलर, दोनों क्षेत्रों को प्रभावित कर रहे हैं।
आर्थिक सर्वेक्षण के शोध में जनरेटिव एआई के श्रम बाज़ारों को नया रूप देने के तरीके में "दिसंबर 2022 के बाद एक तीखा संरचनात्मक बदलाव" दर्ज किया गया है। आईटी सेवाओं, बिज़नेस प्रोसेस मैनेजमेंट, वित्त और विश्लेषण के श्वेत-कॉलर कर्मचारी शहरी खपत के केंद्र में हैं। वे हर साल कार्यबल में शामिल होने वाले लाखों स्नातकों को भी रोज़गार देने में मदद करते हैं। पहले के तकनीकी बदलावों ने मुख्यतः विनिर्माण या अनौपचारिक काम को प्रभावित किया था, लेकिन आज एआई की लहर संज्ञानात्मक और प्रक्रिया-आधारित भूमिकाओं को निशाना बना रही है, यानी उन्हीं नौकरियों को जो मध्य वर्ग का आधार हैं। टीमलीज़ एडटेक के संस्थापक शांतनु रूज बताते हैं, "जब एआई के इर्द-गिर्द कामकाज की प्रक्रियाएँ नए सिरे से बनाई जाती हैं, तो शुरुआती स्तर के और समन्वय से जुड़े कुछ काम पहले वाले रूप में वापस नहीं आते।"
ठहराव का गणित
रोज़गार में बने रहने वालों के लिए भी मध्यवर्गीय जीवन का अर्थशास्त्र बिगड़ा है। पिछले दशक में एक औसत मध्यवर्गीय आयकरदाता की सालाना आय करीब 50,000 रुपये बढ़ी है, जो एक अच्छे स्मार्टफोन की कीमत के लगभग बराबर है। वास्तविक जीवन-यापन लागत के मुकाबले यह क्रय शक्ति में धीमी गिरावट है। हाल के शोध के अनुसार, शाकाहारी थाली की कीमत अब हर साल 11% बढ़ रही है, शुरुआती स्तर की कार या मोटरसाइकिल के दाम सालाना 7 से 8% बढ़ते हैं और चिकित्सा खर्च 14% की दर से चढ़ रहे हैं।
किराया, भोजन, स्वास्थ्य सेवा और शिक्षा जैसे सामान्य मध्यवर्गीय परिवारों के खर्च के आधार पर विश्लेषकों का अनुमान है कि जीवन-यापन की वास्तविक लागत लगभग हर आठ साल में दोगुनी हो जाती है। इस तबके के लिए प्रभावी महँगाई दर करीब 9% बैठती है। 2016 में 10 लाख रुपये की आय पर आराम से गुज़र-बसर करने वाले परिवार को अब सालाना करीब 20 लाख रुपये चाहिए। ज़्यादातर मामलों में उनकी तनख्वाह में मुश्किल से कोई बदलाव आया है। मुखर्जी कहते हैं, "वास्तविक अर्थों में, महँगाई के कारण मध्यवर्ग की आय लगभग आधी रह गई है। लोग बेहतर ज़िंदगी जीना चाहते हैं, लेकिन महँगाई के हिसाब से देखें तो मध्य वर्ग को काफी कर्ज़ लेना पड़ा है।" मध्य वर्ग ऐसी ट्रेडमिल पर है, जिसकी रफ्तार हर साल बढ़ती जाती है।
चक्रीय आर्थिक मंदी इन संरचनात्मक चुनौतियों को और बढ़ाती है। महामारी के बाद भारत ने लगातार तीन साल तेज़ वृद्धि दर्ज की, जिसमें कुछ योगदान "बदले की भावना से की गई खरीदारी" का था। अब यह असर कम हो रहा है और अर्थव्यवस्था चक्रीय सुस्ती का सामना कर रही है। मुखर्जी चेतावनी देते हैं, "इसमें लगभग कोई संदेह नहीं कि कोविड के बाद की इस चक्रीय आर्थिक मंदी का सबसे बड़ा खामियाज़ा मध्य वर्ग को भुगतना होगा।" यह मंदी अस्थायी हो सकती है, लेकिन वेतन का ठहराव और ऑटोमेशन से प्रेरित नौकरी का नुकसान संरचनात्मक समस्याएँ हैं, जो अगले दशक में मध्य वर्ग को प्रभावित करेंगी।
गुज़ारे के लिए कर्ज़
कमाई और जीवन-यापन लागत के बीच का अंतर ऐसा दबाव पैदा करता है, जो जोखिम भरे वित्तीय व्यवहार में दिखता है। आय के अनुपात में भारत का गैर-आवासीय घरेलू कर्ज़ अब अमेरिका और चीन से अधिक है। यानी मॉर्गेज को छोड़कर देखें तो भारतीय दुनिया के सबसे ज़्यादा कर्ज़ में डूबे समूहों में हैं। वित्त वर्ष 2025 में गैर-आवासीय घरेलू कर्ज़ जीडीपी का 32% रहा, जो वित्त वर्ष 2017 के 23% से अधिक है। लगभग आधे भारतीय परिवारों ने व्यक्तिगत ऋण लिया है और 67% कर्ज़दारों ने अपना पहला कर्ज़ 30 साल की उम्र से पहले लिया। कर्ज़ चुकाने वालों के लिए सालाना आय का करीब 40% हिस्सा उसकी अदायगी में चला जाता है।
यह कर्ज़ निवेश के बजाय खपत और गुज़ारे के लिए लिया जा रहा है। खुदरा कर्ज़ लेने वालों में 5% से 10% लोग कर्ज़ के जाल में फँसे हैं: पुराने कर्ज़ चुकाने के लिए नए कर्ज़ लेते हैं और बाहर निकलने का कोई स्पष्ट रास्ता नहीं होता। कानूनी सहायता देने वाली कंपनियों के आँकड़ों के अनुसार, कर्ज़ निपटान सेवाओं से संपर्क करने वालों में 60% या तो केवल न्यूनतम भुगतान कर रहे हैं या उन्होंने किस्तें चुकाना पूरी तरह बंद कर दिया है। अन्य 60% लोगों की मासिक किस्तें परिवार की पूरी आय खा जाती हैं, जिसके चलते 40% लोग किसी तरह गुज़ारा करने के लिए फिर से कर्ज़ लेते हैं। भुगतान चूकने की मुख्य वजहें नौकरी जाना, आय के अनुपात में बहुत ऊँची ईएमआई और मेडिकल आपात स्थितियाँ हैं।
भारतीय रिज़र्व बैंक की दिसंबर 2024 की वित्तीय स्थिरता रिपोर्ट के अनुसार, सभी कर्ज़दारों में से 45% को सब-प्राइम श्रेणी में रखा गया है और उनकी कर्ज़ ज़रूरतों का लगभग आधा हिस्सा निवेश के बजाय खपत के लिए है। छुट्टियाँ मनाना व्यक्तिगत ऋण लेने की सबसे आम वजह है; ऐसे कर्ज़ों के एक-चौथाई से अधिक का इस्तेमाल छुट्टियों पर होता है। मध्य वर्ग के संपन्न तबकों में कर्ज़ से महँगे स्मार्टफोन और जीवनशैली में सुधार जैसी आकांक्षी खरीदारी की जाती है। कम संपन्न परिवारों के लिए कर्ज़ स्वास्थ्य सेवा और शिक्षा जैसे ज़रूरी खर्चों को पूरा करता है। नतीजतन, जीडीपी के अनुपात में शुद्ध घरेलू बचत 1976 के बाद सबसे निचले स्तर पर है।
स्नातक बेरोज़गारी का विरोधाभास
भारत में अब पहले से कहीं अधिक, हर साल 80 लाख से ज़्यादा स्नातक तैयार हो रहे हैं, फिर भी स्नातक की डिग्री लेना रोज़गार की संभावनाएँ घटा देता है। स्नातकों में बेरोज़गारी दर 29.1% है, जो कभी स्कूल न गए लोगों की तुलना में नौ गुना अधिक है। कभी समृद्धि का पक्का रास्ता माने जाने वाले भारतीय प्रौद्योगिकी संस्थानों में भी तस्वीर बदल गई है। देशभर के आईआईटी में 21,500 स्नातकों में से 8,000 बेरोज़गार हैं। आईआईटी बॉम्बे में न्यूनतम प्लेसमेंट वेतन 2023 के 6 लाख रुपये सालाना से घटकर 2024 में 4 लाख रुपये रह गया।
शिक्षा पर संसदीय स्थायी समिति की मार्च 2025 की रिपोर्ट में 2021-22 और 2023-24 के बीच आईआईटी और आईआईआईटी में प्लेसमेंट में "असामान्य गिरावट" का ज़िक्र किया गया। अक्टूबर 2024 के टीमलीज़ सर्वेक्षण का अनुमान था कि उस साल इंजीनियरिंग के केवल 10% स्नातकों को रोज़गार मिलेगा। मार्च 2025 तक के सर्वेक्षणों में संकेत मिला कि इंजीनियरिंग स्नातकों में से 83% के पास काम नहीं था। नौकरी डॉट कॉम के जॉब्सपीक इंडेक्स के अनुसार, श्वेत-कॉलर नौकरियों की वृद्धि 2020 से पहले के 11% से गिरकर अब केवल 1% रह गई है।
पुणे के पश्चिम में स्थित हिंजवडी टेक पार्क में डिग्री और कर्ज़ के बोझ से दबे युवा इंजीनियर हर सुबह बिज़नेस प्रोसेस आउटसोर्सिंग कंपनियों के वॉक-इन इंटरव्यू के लिए कतार में लगते हैं। उन्हें 18,000 रुपये मासिक वेतन वाली डेटा एंट्री की नौकरी मिलने की उम्मीद होती है। भारत के पढ़े-लिखे युवाओं के लिए यही नई हकीकत है। एक विश्लेषक के मुताबिक, संकट देश के शीर्ष संस्थानों में भी दिख रहा है, जहाँ लंबे समय तक भारत की सबसे प्रतिष्ठित योग्यता मानी जाने वाली आईआईटी की डिग्री अब सुनहरा मौका कम और लॉटरी ज़्यादा लगने लगी है।
खपत का इंजन धीमा
इसके असर अर्थव्यवस्था के दूसरे हिस्सों तक फैलते हैं। तेज़ी से बिकने वाली उपभोक्ता वस्तुओं की बिक्री में वृद्धि 14 साल पहले के 11% से घटकर आज 3% रह गई है। कारों की बिक्री ठहरी हुई है। उपभोक्ता टिकाऊ वस्तुओं की वृद्धि 11% से गिरकर 1-2% रह गई है। भारत की सबसे बड़ी उपभोक्ता कंपनियों के नेता जब इन रुझानों पर बात करते हैं, तो उनके चेहरे पर उलझन और चिंता दिखती है। भारतीय उपभोक्ता ने खर्च करना बंद कर दिया है। यह जीवनशैली का चुनाव नहीं, बल्कि खर्च उठा न पाने की मजबूरी है।
यह बेहद अहम है, क्योंकि भारत की जीडीपी में खपत का हिस्सा 60% है। 1991 के बाद विकास का मॉडल एक खास तर्क पर टिका था: मध्य वर्ग का खर्च माँग पैदा करता है, माँग से नौकरियाँ बनती हैं और नौकरियों से खर्च और बढ़ता है। तीन दशकों में बना यह सकारात्मक चक्र टूट गया है। नेस्ले इंडिया के प्रबंध निदेशक सुरेश नारायणन ने हाल ही में कहा, "पहले एक मध्यवर्ती तबका हुआ करता था, जिसमें हममें से ज़्यादातर एफएमसीजी कंपनियाँ काम करती थीं। यह देश का मध्य वर्ग था। लगता है कि यह तबका सिकुड़ रहा है।"
मारुति सुज़ुकी के अध्यक्ष आरसी भार्गव ने बताया कि 2018-19 में बिकने वाली कारों में से 82% की कीमत 10 लाख रुपये से कम थी। उन्होंने कहा, "अब उस खंड में वृद्धि नहीं हो रही। असल में वह घट रहा है। इसलिए आप खुद अंदाज़ा लगा सकते हैं कि अगर इतना बड़ा खंड बढ़ता नहीं, बल्कि घट रहा है, तो दूसरा खंड कितना बढ़ सकता है और इस 80% वाले खंड की कमी की भरपाई कर सकता है।" यह दबाव गैर-ज़रूरी खरीदारी से आगे बढ़कर ज़रूरी खर्चों तक पहुँच रहा है और एक ऐसा चक्र बना रहा है, जो पूरे आर्थिक मॉडल के लिए खतरा है।
राजनीतिक खामोशी और आगे का रास्ता
राज्य का वित्तीय बोझ उठाने के बावजूद मध्य वर्ग को राजनीतिक रूप से बहुत कम तवज्जो मिलती है। 97 करोड़ मतदाताओं में 4 करोड़ करदाता वाला यह तबका सरकारी कामकाज का खर्च उठाने के लिए पर्याप्त बड़ा है, लेकिन नीति को प्रभावित करने के लिए बिखरा हुआ है। राजनेता वोटों के लिए गरीबों और चुनावी चंदे के लिए अमीरों को लुभाते हैं। मध्य वर्ग दोनों का खर्च उठाता है और इंतज़ार करता है।
इस वर्ग ने लगातार मेहनत और कर अनुपालन के ज़रिये उदारीकरण के बाद के भारत का निर्माण किया। आधुनिक भारत इस मध्य वर्ग को कायम रख पाएगा या नहीं, यही इस दशक का सबसे अहम सवाल है। किताब "Breakpoint" कहती है, "आज भारत में काम करने का मतलब इतिहास के एक निर्णायक मोड़ पर खड़ा होना है, वह क्षण जब सुरक्षित रोज़गार और स्थिर खपत पर टिकी पुरानी व्यवस्था की जगह कुछ नया और अनिश्चित ले रहा है।"
गुज़ारे के लिए सोच और कौशल हासिल करने के तरीके में बुनियादी बदलाव ज़रूरी हैं। विश्व आर्थिक मंच का अनुमान है कि 2030 तक एआई वैश्विक जीडीपी में 14% तक योगदान दे सकता है, लेकिन इस लाभ का बँटवारा कैसा होगा, यह अनिश्चित है। भारतीय कामगारों के लिए दिशा स्पष्ट है: ऐसे कौशल विकसित करना जो ऑटोमेशन से प्रतिस्पर्धा करने के बजाय उसके पूरक हों। रचनात्मकता, समस्या-समाधान, सहानुभूति, बातचीत और आलोचनात्मक सोच से जुड़े कौशल विस्थापन के खिलाफ सबसे अधिक सुरक्षा देते हैं। स्वास्थ्य सेवा, शिक्षा, डिज़ाइन और सेवा-आधारित क्षेत्रों में वृद्धि के अवसर हैं।
कुछ कंपनियाँ "टी-आकार की प्रतिभा" वाले मॉडल अपना रही हैं, जिसमें किसी एक क्षेत्र में गहरी विशेषज्ञता और एआई टूल्स का अच्छा ज्ञान रखने वाले लोगों की तलाश की जाती है। टियर II और टियर III शहरों में दूरस्थ काम के अवसर उभर रहे हैं, क्योंकि कंपनियाँ देख रही हैं कि छोटे शहरों में रहने वाले तकनीकी कर्मचारियों को महानगरों के कर्मचारियों से कम लागत पर रखा जा सकता है। टीमलीज़ डिजिटल की सीईओ नीति शर्मा कहती हैं, "हर दोहराव वाला, नियमित और तार्किक काम एआई एजेंट कर सकते हैं। अब उन लोगों को अधिक महत्व मिल रहा है, जो एआई का इस्तेमाल कारोबार के नतीजे बेहतर करने में कर सकते हैं।" पेशेवरों के लिए स्वायत्त प्रणालियों के साथ काम करने और उन पर निगरानी रखने की क्षमता अब भविष्य का कौशल नहीं, बल्कि मौजूदा अर्थव्यवस्था में प्रतिस्पर्धी बने रहने की बुनियादी शर्त है।
मुख्य बातें
- भारत के 4 करोड़ मध्यवर्गीय आयकरदाता एक साथ नौकरी जाने, ठहरी मज़दूरी और बढ़ते कर्ज़ के संकट का सामना कर रहे हैं
- ऑटोमेशन और एआई से 2031 तक आईटी और ग्राहक सेवा की 30 लाख तक नौकरियाँ खत्म होने का खतरा है, जबकि श्वेत-कॉलर नौकरियों की वृद्धि 11% से घटकर 1% रह गई है
- स्नातकों में बेरोज़गारी 29.1% तक पहुँच गई है, जो अशिक्षित कामगारों से नौ गुना अधिक है; वहीं भारत हर साल 80 लाख से अधिक स्नातक तैयार करता है
- गैर-आवासीय घरेलू कर्ज़ अमेरिका और चीन के स्तर से अधिक है; कई कर्ज़दारों की सालाना आय का 40% कर्ज़ चुकाने में चला जाता है
- मध्यवर्गीय परिवारों के लिए जीवन-यापन की लागत लगभग हर आठ साल में दोगुनी हो जाती है, जबकि आय ठहरी रहती है
- उपभोक्ता खर्च थम गया है: एफएमसीजी की वृद्धि 11% से घटकर 3% रह गई है और कारों की बिक्री ठहरी हुई है, जिससे भारत के खपत-आधारित विकास मॉडल को खतरा है
- 90 लाख भारतीय शेयर बाज़ार के सट्टा कारोबार में हर साल सामूहिक रूप से 12 अरब डॉलर गंवाते हैं; अक्सर वे मुनाफ़े की उम्मीद में परिवार की बचत दाँव पर लगाते हैं
- विशेषज्ञ लगातार सीखते रहने के साथ रचनात्मकता, आलोचनात्मक सोच और भावनात्मक समझ जैसे एआई के दौर में उपयोगी कौशल विकसित करने की सलाह देते हैं