बाजार में हेरफेर की मानवीय कीमत
जकार्ता की एक डिजिटल विज्ञापन कंपनी में काम करने वाले 39 वर्षीय बंबांग अपने परिवार का बेहतर भविष्य बनाने की उम्मीद लेकर इंडोनेशिया के शेयर बाजार में आए थे। सोशल मीडिया की चर्चाओं और जल्द मुनाफे के वादों से प्रभावित होकर उन्होंने जकार्ता स्थित ऋणदाता बैंक एमएनसी में उस तेजी के दौरान निवेश किया, जो थमती नहीं दिख रही थी। अफवाहें लुभावनी थीं: बताया जा रहा था कि टिकटॉक की चीनी मूल कंपनी टेक दिग्गज बाइटडांस, बैंक के एक बड़े राइट्स इश्यू में निवेश करने की तैयारी कर रही है। पांच साल बाद भी दो बच्चों के पिता बंबांग उस फैसले के घाव झेल रहे हैं। उन्होंने तेजी के कृत्रिम चरम पर शेयर खरीदे, लेकिन कुछ ही दिनों में शेयर के धराशायी होने से उनका आधे से अधिक निवेश डूब गया।
विषय-सूची
बंबांग अकेले नहीं हैं। पूरे इंडोनेशिया में लाखों खुदरा निवेशक उस गतिविधि के शिकार हुए हैं जिसे स्थानीय लोग "गोरेंग साहम" यानी शेयरों को तलना कहते हैं। यह पंप-एंड-डंप योजनाओं के लिए प्रचलित शब्द है, जिन्होंने दशकों से शेयर बाजार को परेशान किया है। 37 वर्षीय बैंक कर्मचारी रिव्की मौलाना ने उन कंपनियों पर भरोसा करने के बाद कम से कम 100 मिलियन रुपिया (लगभग $7,500) गंवा दिए, जिन्होंने बुनियादी विश्लेषण की जरूरत के बिना तेजी से बड़ा मुनाफा देने का वादा किया था।
मध्य जावा के पेकालोंगन में रहने वाले पूर्णकालिक ट्रेडर मुहम्मद अविसेना को भी ऐसे ही नुकसान हुए। उन्होंने कहा कि हेरफेर के निशाने पर सिर्फ कम बाजार पूंजीकरण वाली छोटी कंपनियां नहीं होतीं। कुछ योजनाओं में बड़ी कंपनियों के शेयर भी शामिल होते हैं, यहां तक कि एलक्यू-45 सूचकांक में सूचीबद्ध शेयर भी, जो बाजार के सबसे अधिक तरल और बड़ी पूंजीकरण वाली कंपनियों का मानक है।
नुकसान का पैमाना चौंका देने वाला है। वित्तीय सेवा प्राधिकरण के अनुसार, विभिन्न वित्तीय घोटालों से आम लोगों को 7 ट्रिलियन रुपिया (लगभग $460 मिलियन) का नुकसान हुआ है। इंडोनेशिया में 90 लाख से अधिक खुदरा शेयर निवेशक पंजीकृत हैं। ऐसे में इन गतिविधियों के सामने आम नागरिकों की असुरक्षा एक राष्ट्रीय संकट बन गई है, जिसका असर व्यक्तिगत त्रासदियों से कहीं आगे तक है।
अफवाहों से तबाही तक: पंप-एंड-डंप योजनाएं कैसे चलती हैं
"गोरेंग साहम" का तरीका एक तयशुदा पैटर्न पर चलता है, जो बाजार की मनोवृत्ति और नियामकीय खामियों, दोनों का फायदा उठाता है। बैंक एमएनसी के मामले में बाइटडांस से जुड़ी कहानी को शेयर ट्रेडिंग मंचों और सोशल मीडिया पर सुनियोजित तरीके से फैलाया गया। समन्वित समूहों की आक्रामक खरीदारी ने वैध मांग का भ्रम पैदा किया, जिससे कीमतें बढ़ीं और अनजान खुदरा निवेशक आकर्षित हुए। जब बंबांग और अन्य लोगों ने बढ़ी हुई कीमतों पर शेयर खरीदे, तो मूल हेरफेर करने वालों ने भारी मुनाफे पर अपनी हिस्सेदारी बेच दी। राइट्स इश्यू तो आया, लेकिन बाइटडांस ने उसमें हिस्सा नहीं लिया। इसके बाद शेयर की कीमत तेजी से और बेरहमी से गिर गई।
इंडोनेशिया के शेयर बाजार पर अकादमिक शोध में इन योजनाओं की तकनीकी संरचना दर्ज की गई है। हेरफेर करने वाले आमतौर पर लगातार चार कारोबारी दिनों में "खरीदो-खरीदो और बेचो-बेचो" की रणनीति अपनाते हैं। पहले दो दिनों में वे सबसे ऊंची बोली कीमतों पर बड़ी मात्रा में शेयर खरीदते हैं, ताकि कृत्रिम तरलता बने और लोगों का ध्यान आकर्षित हो। दूसरे निवेशकों के बाजार में आने और कीमतें बढ़ने के बाद, हेरफेर करने वाले तीसरे और चौथे दिन अपनी पूरी हिस्सेदारी बेच देते हैं, अक्सर सबसे कम मांग मूल्य पर। इससे उन्हें असामान्य रूप से अधिक कुल रिटर्न मिलता है, जबकि देर से आने वाले निवेशकों के हाथ बेकार शेयर लगते हैं।
आम धारणा के विपरीत कि हेरफेर का शिकार केवल छोटी पूंजीकरण वाली कंपनियां होती हैं, बाजार के अनुभवजन्य अध्ययनों से चिंताजनक रुझान सामने आया है। 2015 के आखिर में सूचीबद्ध 149 कंपनियों के विश्लेषण वाले शोध में पाया गया कि बड़ी पूंजीकरण वाली कंपनियों के शेयरों में हेरफेर की संभावना (0.48), छोटी पूंजीकरण वाली कंपनियों के शेयरों (0.25) से अधिक थी। यह निष्कर्ष उस पारंपरिक मान्यता को चुनौती देता है कि ऐसी गतिविधियां केवल बेहद सस्ते शेयरों को निशाना बनाती हैं। इंडोनेशिया में अपेक्षाकृत बड़ी कंपनियों का बाजार पूंजीकरण भी इतना कम है कि पर्याप्त पूंजी वाले समूहों के समन्वित कारोबार से उन्हें निशाना बनाया जा सकता है।
1995 का पूंजी बाजार कानून वित्तीय सेवा प्राधिकरण को पुलिस की मदद लिए बिना शेयर बाजार से जुड़े अपराधों की जांच करने की स्वतंत्र शक्ति देता है। हालांकि, बाजार से जुड़े लोगों का कहना है कि प्राधिकरण अक्सर संदिग्ध गतिविधियों को नजरअंदाज करता दिखता है। उसके पास अवैध मुनाफा वसूलकर पीड़ितों के मुआवजा कोष में जमा कराने के अधिकार हैं, फिर भी ऐसे कदम शायद ही उठाए जाते हैं।
निर्णायक मोड़: एमएससीआई संकट और नियामकीय विफलता
लंबे समय से सुलगता संकट जनवरी 2026 के आखिर में चरम पर पहुंच गया, जब मॉर्गन स्टैनली कैपिटल इंटरनेशनल ने इंडोनेशिया के बाजार की स्थिति की समीक्षा रोक दी और अभूतपूर्व चेतावनी जारी की। वैश्विक सूचकांक प्रदाता ने शेयरधारिता में गंभीर पारदर्शिता की कमी और बाजार में हेरफेर के खिलाफ लगातार कमजोर कार्रवाई का हवाला देते हुए इंडोनेशियाई शेयरों को उभरते बाजार के दर्जे से घटाकर सीमांत बाजार का दर्जा देने की चेतावनी दी। इस घोषणा से तत्काल घबराहट फैल गई। 28 जनवरी को जकार्ता कंपोजिट इंडेक्स 7.35 प्रतिशत गिरकर 8,320.56 पर बंद हुआ। यह अहम समर्थन स्तरों से काफी नीचे चला गया और बाजार मूल्य में अरबों डॉलर मिट गए।
दर्जा घटने की आशंका का दांव राष्ट्रीय प्रतिष्ठा से कहीं बड़ा है। एमएससीआई सूचकांक खरबों डॉलर के वैश्विक निवेश कोषों के मानक हैं। सीमांत बाजार का दर्जा मिलने पर इंडोनेशियाई शेयर कई संस्थागत निवेश पोर्टफोलियो के लिए अयोग्य हो जाएंगे। इससे बड़े पैमाने पर पूंजी बाहर जा सकती है और इक्विटी बाजार के जरिए दीर्घकालीन वित्त जुटाने की देश की क्षमता को स्थायी नुकसान पहुंच सकता है।
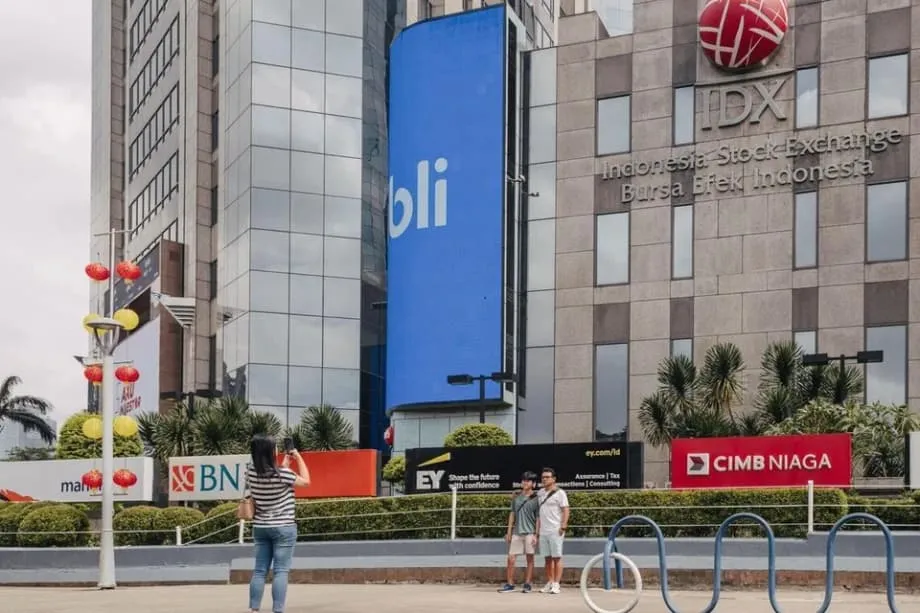
बाजार के धराशायी होने से वित्तीय नियमन के शीर्ष स्तर पर बड़े बदलाव हुए। कुछ ही दिनों में ओजेक के अध्यक्ष महेंद्र सिरेगर, उनके उपाध्यक्ष मिर्जा अदित्यास्वारा और इंडोनेशिया स्टॉक एक्सचेंज के प्रमुख इमान रहमान ने इस्तीफे दे दिए। इस फेरबदल ने उस बात को स्वीकार किया जिसे आलोचक लंबे समय से कहते आए थे: इक्विटी बाजार में बढ़ते संरचनात्मक जोखिमों के साथ नियामकीय ढांचा तालमेल नहीं बिठा पाया।
यह संकट व्यापक आर्थिक अस्थिरता के बीच आया। राष्ट्रपति प्रबोवो सुबियांतो के शासन में राजकोषीय गैरजिम्मेदारी और आक्रामक सरकारी हस्तक्षेप की चिंताओं के बीच इंडोनेशियाई रुपिया पहले ही अमेरिकी डॉलर के मुकाबले ऐतिहासिक निचले स्तर पर पहुंच चुका था। मुद्रा की कमजोरी और बाजार की विश्वसनीयता को लेकर चिंताओं के एक साथ उभरने से ऐसा तूफान खड़ा हुआ जिसने निवेशकों के भरोसे को निर्णायक मोड़ तक पहुंचा दिया।
दशकों की अनदेखी: हेरफेर का सिलसिला
जनवरी की गिरावट कोई अकेली घटना नहीं थी, बल्कि बरसों से दर्ज हेरफेर का नतीजा थी। 2020 में इंडोनेशिया के शेयर बाजार ने खुद पंप-एंड-डंप गतिविधियों के संदेह में 41 शेयरों की पहचान की थी। इनका योगदान बाजार के औसत दैनिक लेनदेन मूल्य का 8.3 प्रतिशत था। उसी साल राष्ट्रपति जोको विडोडो ने सार्वजनिक रूप से संबंधित पक्षों से पूंजी बाजार को "साफ करने" की मांग की और खास तौर पर उस हेरफेर पर लगाम लगाने की जरूरत बताई थी, जिसके कारण धोखाधड़ी और आपराधिक गतिविधियां हुई थीं।
असुरांसी जिवास्राया घोटाले ने इन जोखिमों की भयावह मिसाल पेश की। संकटग्रस्त सरकारी बीमा कंपनी को भारी नुकसान हुआ, क्योंकि उसने घटिया गुणवत्ता वाले उन शेयरों में निवेश किया था जिनके बारे में व्यापक रूप से माना जाता था कि वे पंप-एंड-डंप योजनाओं का शिकार बने थे। इन चर्चित विफलताओं के बावजूद, व्यवस्थित कार्रवाई का अभाव बना रहा।
हालिया बाजार गतिविधियों से पता चलता है कि समस्या और गंभीर हुई है। अप्रैल 2025 में प्लास्टिक पाइप निर्माता मल्टी मकमूर लेमिंदो के शेयर एक महीने में 130 प्रतिशत चढ़े। लगभग इसी दौरान रियल एस्टेट कंपनी डायमंड चित्रा प्रोपरटिंडो के शेयर की कीमत 2,900 प्रतिशत बढ़ गई। 2024 में बारितो रिन्यूएबल्स एनर्जी का मूल्य कुछ ही महीनों में 1,000 प्रतिशत से अधिक बढ़ गया। हर मामले में व्यक्तियों या समूहों ने उपलब्ध शेयरों का बड़ा हिस्सा जमा कर लिया और कीमतों को कृत्रिम रूप से नियंत्रित किया, फिर भी जांच का कोई खास संकेत नहीं दिखा।
अकादमिक शोध इन गतिविधियों के व्यापक प्रसार की पुष्टि करता है। 2015 के आखिर की कारोबारी अवधियों के अध्ययन में देखे गए 16 चार-दिवसीय कारोबारी चक्रों में से 14 में पंप-एंड-डंप हेरफेर के प्रमाण मिले। शोध में कारोबार के 73 ऐसे विशिष्ट शेयर-दिवस उदाहरणों की पहचान हुई जिनमें हेरफेर हुआ था। इससे साबित होता है कि ये योजनाएं विरल अपवाद नहीं, बल्कि बाजार की संरचना का नियमित हिस्सा हैं।
वैश्विक संदर्भ: दूसरे बाजारों में कैसे होती है रोकथाम
इंडोनेशिया की चुनौतियां उसे बाजार में हेरफेर की वैश्विक तस्वीर का हिस्सा बनाती हैं, हालांकि दूसरे देशों ने अधिक मजबूत बचाव प्रणालियां विकसित की हैं। दक्षिण कोरिया तकनीक के इस्तेमाल का प्रभावी उदाहरण है। कोरिया एक्सचेंज कृत्रिम बुद्धिमत्ता से चलने वाले निगरानी उपकरणों का इस्तेमाल करता है, जो ऑनलाइन पोस्ट, यूट्यूब वीडियो और यहां तक कि स्पैम टेक्स्ट संदेशों की छानबीन कर पंप-एंड-डंप योजनाओं का तुरंत पता लगाते हैं। यह प्रणाली सोशल मीडिया की सामग्री का हालिया शेयर कीमतों के साथ विश्लेषण करके नियामकीय जांच के लिए रिपोर्ट अपने आप तैयार करती है। दक्षिण कोरिया की वित्तीय पर्यवेक्षण सेवा इन क्षमताओं का विस्तार कर रही है और उच्च गति वाले क्रिप्टोकरेंसी कारोबार पर नजर रखने के लिए उन्नत सीपीयू और जीपीयू वाले शक्तिशाली सर्वर लगा रही है।
अमेरिका ने निवेशकों को नुकसान की भरपाई दिलाने के लिए आक्रामक रणनीति अपनाई है। न्याय विभाग ने हाल ही में चीनी कंपनी लिबरेशन एजुकेशन होल्डिंग्स से जुड़ी पंप-एंड-डंप योजना की 214 मिलियन डॉलर की जब्त आय हासिल की है। अब औपचारिक मुआवजा प्रक्रिया के जरिए यह रकम सीधे पीड़ित निवेशकों को देने की तैयारी है। प्रतिभूति और विनिमय आयोग ने विदेश में स्थित उन कंपनियों को निशाना बनाने के लिए सीमा-पार कार्यबल बनाया है जो शेयरों की कीमतें कृत्रिम रूप से बढ़ाकर बेचने की गतिविधियों में शामिल हैं, खासकर चीन से जुड़ी कंपनियां।
बाजार में हेरफेर के लिए अन्य देशों में लगाए गए दंड दिखाते हैं कि वहां ऐसे अपराधों को कितनी गंभीरता से लिया जाता है। फिलीपींस में विलार परिवार पर शेयरों में हेरफेर के लिए 3.4 ट्रिलियन रुपिया के बराबर जुर्माना लगाया गया। बर्नार्ड मेडॉफ को पोंजी योजना के लिए 150 साल की जेल की सजा मिली। चीनी निवेश विशेषज्ञ शू शियांग को 13 सूचीबद्ध कंपनियों में हेरफेर के लिए 5.5 साल की जेल और 26 ट्रिलियन रुपिया का जुर्माना हुआ। फ्रांसीसी अदालतों ने बाजार में हेरफेर के दोषियों की 8 बिलियन रुपिया से अधिक की संपत्ति जब्त करने के आदेश दिए हैं।
ये उदाहरण इंडोनेशिया में कार्रवाई के रिकॉर्ड से बिल्कुल अलग हैं। इंडोनेशियाई राष्ट्रीय पुलिस ने हाल में पूंजी बाजार अपराधों के लिए एक्सचेंज के पूर्व अधिकारियों और कॉरपोरेट निदेशकों को दोषी ठहराने में कामयाबी हासिल की है, जिसके परिणामस्वरूप जेल की सजा और कई अरब रुपिया के जुर्माने हुए। हालांकि, जानकारों का कहना है कि ऐसे नतीजे व्यवस्थित रोकथाम के बजाय अपवाद बने हुए हैं।
सुधार की उम्मीद: बाजार की विश्वसनीयता बहाल करना
एमएससीआई संकट ने संरचनात्मक सुधारों के अभूतपूर्व वादों को जन्म दिया है। राष्ट्रीय आर्थिक परिषद के अध्यक्ष लुहुत पांजयतान ने पूंजी बाजार को अधिक पारदर्शी बनाने के लिए बदलावों में तेजी लाने का वादा किया है। प्रस्तावित उपायों में इंडोनेशिया स्टॉक एक्सचेंज को डीम्यूचुअलाइज करना शामिल है। इस संरचनात्मक सुधार से मौजूदा स्वामित्व मॉडल के कारण पैदा होने वाला हितों का टकराव खत्म होगा। फिलहाल एक्सचेंज का स्वामित्व उन्हीं शेयर ब्रोकरेज कंपनियों के पास है जिन पर उसे निगरानी रखनी है, जिससे नियम तोड़ने वाले सदस्यों पर कार्रवाई करने में हिचकिचाहट पैदा होती है।
तकनीकी सुधारों में न्यूनतम फ्री-फ्लोट सीमा को 7.5 प्रतिशत से बढ़ाकर 15 प्रतिशत करना शामिल है। इससे छोटे समूहों के लिए शेयरों पर कब्जा करके कीमतें तय करना काफी मुश्किल हो जाएगा। एक्सचेंज दक्षिण कोरिया की मिसाल पर आधारित कृत्रिम बुद्धिमत्ता निगरानी प्रणालियां लागू करने की योजना बना रहा है, ताकि असामान्य लेनदेन पर नजर रखी जा सके और हेरफेर के पैटर्न का अपने आप पता लगाया जा सके। कानूनी सलाहकार इरविन कुर्निया विनेंदा ने फ्री-फ्लोट बढ़ाने के महत्व पर जोर देते हुए कहा है कि कंपनियां राइट्स इश्यू या वैध निवेशकों को निजी तौर पर शेयर जारी करके सार्वजनिक स्वामित्व बढ़ा सकती हैं।
वित्तीय सेवा प्राधिकरण ने सोशल मीडिया पर वित्तीय प्रभावकों की निगरानी कड़ी करने का इरादा जताया है। प्राधिकरण ने माना है कि आजकल हेरफेर की योजनाएं पारंपरिक ट्रेडिंग फ्लोर के बजाय तेजी से डिजिटल माध्यमों से शुरू होती हैं। इंडोनेशिया की राष्ट्रीय उपभोक्ता संरक्षण एजेंसी ने हेरफेर करने वालों पर आपराधिक मुकदमा चलाने की मांग की है। एजेंसी ने पंप-एंड-डंप गतिविधियों को सफेदपोश अपराध बताया है, जो जनता के भरोसे को कमजोर करते हैं और दीर्घकालीन वित्त उपलब्ध कराने के बाजार के कामकाज को बाधित करते हैं।
डेंटन्स एचपीआरपी कानूनी फर्म के वरिष्ठ साझेदार जियोवानी मोफसोल मुहम्मद का कहना है कि पीड़ितों को मुआवजा दिलाने के लिए मौजूदा कानूनी ढांचे में पहले से ही मजबूत अधिकार मौजूद हैं। ओजेक के पास अवैध मुनाफा वसूलकर पीड़ितों के मुआवजा कोष में जमा कराने का अधिकार है। चुनौती कानूनी उपायों की कमी नहीं, बल्कि उन्हें लगातार लागू करने की इच्छाशक्ति की है।
इंडोनेशियाई राष्ट्रीय पुलिस के जांचकर्ता नियामकों के साथ मिलकर उन लोगों की पहचान कर रहे हैं जिन्होंने हाल की बाजार उथल-पुथल का फायदा उठाया। लेकिन बुनियादी सवाल यही है कि क्या ये सुधार स्थायी सांस्कृतिक बदलाव लाएंगे या फिर किसी गंभीर संकट के जवाब में उठाए गए अस्थायी कदम बनकर रह जाएंगे। बंबांग जैसे पीड़ितों के लिए, जिनकी वर्षों की बचत बाइटडांस के निवेश की उन अफवाहों से नष्ट हो गई जो कभी सच नहीं हुईं, इसी सवाल का जवाब तय करेगा कि पूंजी बाजार राष्ट्रीय विकास का साधन बना रहेगा या ऐसा धांधली वाला जुआघर, जहां खुदरा निवेशक चालाक हेरफेर करने वालों के शिकार बनते हैं।
मुख्य बातें
- एमएससीआई की ओर से पारदर्शिता की कमी और हेरफेर की चिंताओं के कारण इंडोनेशिया का दर्जा घटाकर सीमांत बाजार करने की चेतावनी के बाद 28 जनवरी 2026 को जकार्ता कंपोजिट इंडेक्स 7.35 प्रतिशत गिर गया
- बाजार में गिरावट के बाद ओजेक अध्यक्ष महेंद्र सिरेगर, उपाध्यक्ष मिर्जा अदित्यास्वारा और आईडीएक्स प्रमुख इमान रहमान ने इस्तीफा दिया
- खुदरा निवेशकों को "गोरेंग साहम" यानी पंप-एंड-डंप योजनाओं से अरबों डॉलर का नुकसान हुआ है; हालिया वित्तीय घोटालों से आम लोगों को कुल 7 ट्रिलियन रुपिया का नुकसान हुआ
- शोध के अनुसार, इंडोनेशिया के शेयर बाजार में बड़ी पूंजीकरण वाली कंपनियों के शेयरों में हेरफेर की संभावना (0.48), छोटी पूंजीकरण वाली कंपनियों के शेयरों (0.25) से अधिक है
- प्रस्तावित सुधारों में एक्सचेंज को डीम्यूचुअलाइज करना, फ्री-फ्लोट की न्यूनतम सीमा 7.5 प्रतिशत से बढ़ाकर 15 प्रतिशत करना और एआई निगरानी प्रणाली लागू करना शामिल है
- इंडोनेशिया के शेयर बाजार ने 2020 में हेरफेर वाले 41 शेयरों की पहचान की थी, लेकिन अवैध मुनाफा वसूलने के मौजूदा कानूनों के बावजूद कार्रवाई अब भी दुर्लभ है