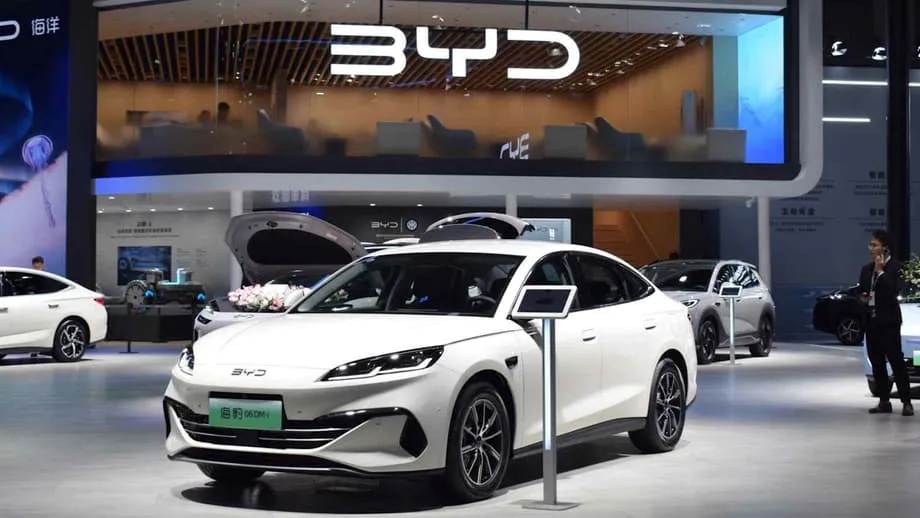
ऑटोमोटिव परिदृश्य में ऐतिहासिक बदलाव
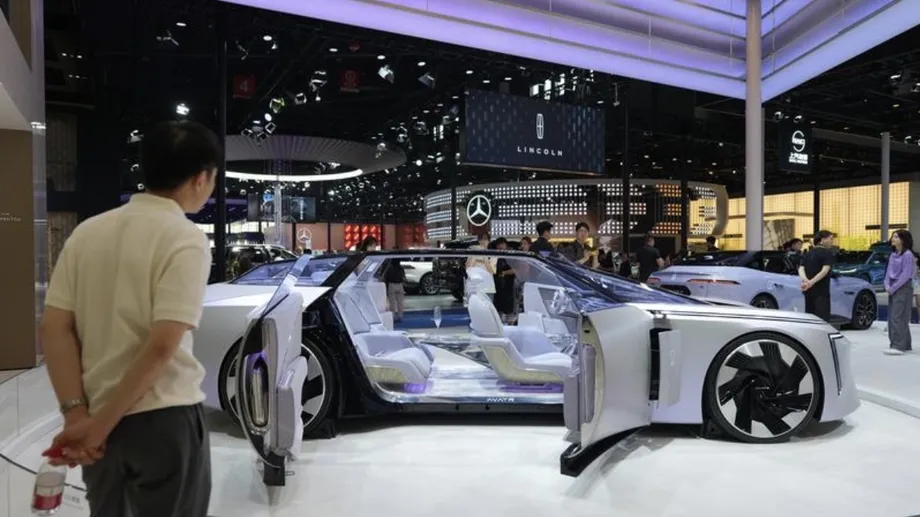
वैश्विक ऑटोमोटिव उद्योग ऐतिहासिक बदलाव के कगार पर है। अनुमान है कि 2025 में चीनी वाहन निर्माता पहली बार दुनिया भर में वाहन बिक्री के मामले में जापानी कंपनियों को पीछे छोड़ देंगे। यह बदलाव जापान के दो दशक से अधिक समय के प्रभुत्व के अंत का संकेत है और वैश्विक मंच पर चीन की औद्योगिक ताकत के बढ़ते प्रभाव को दर्शाता है। वाहन निर्माताओं के खुलासों और S&P Global Mobility के आंकड़ों पर आधारित अनुमानों के अनुसार, चीनी ब्रांड इस साल दुनिया भर में करीब 2.7 करोड़ वाहन बेच सकते हैं। इसके मुकाबले जापानी वाहन निर्माताओं की बिक्री 2.5 करोड़ से कुछ कम रहने का अनुमान है। यह उपलब्धि 2023 में दुनिया के सबसे बड़े वाहन निर्यातक के रूप में चीन के उभरने के बाद आई है और देश की ऑटोमोटिव क्षमताओं तथा बाजार पहुंच में तेज विस्तार को रेखांकित करती है।
विषय-सूची
इस बदलाव की रफ्तार उल्लेखनीय रही है। केवल तीन साल पहले, 2022 में, जापानी वाहन निर्माता अपने चीनी प्रतिद्वंद्वियों से करीब 80 लाख वाहनों की बढ़त पर थे। चीन के घरेलू बाजार में तेज वृद्धि और आक्रामक निर्यात रणनीति के चलते यह बढ़त अब खत्म हो चुकी है। जापानी कंपनियों के लिए, जो 2000 के दशक की शुरुआत से शीर्ष स्थान पर रही हैं और 2018 में करीब 3 करोड़ वाहनों की बिक्री के शिखर पर पहुंची थीं, यह विस्थापन एक बड़ी प्रतिस्पर्धी चुनौती है। यह बदलाव तकनीक, अर्थव्यवस्था और उपभोक्ता पसंद के उन व्यापक रुझानों को दर्शाता है जो दुनिया के सबसे महत्वपूर्ण उद्योगों में से एक की ताकत का संतुलन बदल रहे हैं।
घरेलू बाजार से मिल रही वैश्विक महत्वाकांक्षाओं को ताकत
निर्यात की अहम भूमिका है, लेकिन चीन की ऑटोमोटिव तेजी की बुनियाद उसकी अपनी सीमाओं के भीतर है। चीनी वाहन निर्माताओं की कुल बिक्री में घरेलू बाजार का हिस्सा करीब 70% है। यह बाजार बड़े पैमाने पर परीक्षण और राजस्व जुटाने का जरिया है। चीन ने बैटरी से चलने वाले इलेक्ट्रिक वाहनों और प्लग-इन हाइब्रिड सहित नई ऊर्जा वाले वाहनों को तेजी से बढ़ावा दिया है। इसके चलते ऐसा पारिस्थितिकी तंत्र बना है, जहां अब यात्री कारों की बिक्री में इन तकनीकों की हिस्सेदारी करीब 60% है। तेजी से अपनाए जाने के कारण स्थानीय कंपनियां बड़े पैमाने पर उत्पादन से होने वाले लाभ हासिल कर पाई हैं, जिससे बैटरी, सॉफ्टवेयर और उत्पादन की लागत में काफी कमी आई है।
पैमाने का यह लाभ अब एक मजबूत प्रतिस्पर्धी बढ़त बनता जा रहा है। लाखों इकाइयों में स्थिर लागत बांटने से चीनी निर्माता मुनाफे का मार्जिन बनाए रखते हुए प्रतिस्पर्धी कीमतों पर वाहन पेश कर सकते हैं। इससे जापान, यूरोप और अमेरिका के प्रतिद्वंद्वियों पर भारी दबाव पड़ रहा है। घरेलू बाजार एक तरह से परीक्षण का मैदान बन गया है, जहां चीनी कंपनियां विदेशों में विस्तार करने से पहले अपनी तकनीक और कारोबारी मॉडल को बेहतर बना सकती हैं। नतीजतन, वैश्विक रैंकिंग में बदलाव सिर्फ अधिक कारें भेजने से नहीं, बल्कि अपने देश में निर्णायक पैमाना हासिल कर चुके औद्योगिक तंत्र की तेज रफ्तार से आ रहा है।
चाइना पैसेंजर कार एसोसिएशन के महासचिव कुई डोंगशु ने जोर देकर कहा कि यह रुझान अस्थायी नहीं, बल्कि संरचनात्मक है। उनके मुताबिक, चीन की सुविकसित औद्योगिक श्रृंखला और स्पष्ट तकनीकी दिशा ने घरेलू ब्रांडों को लगातार बाजार हिस्सेदारी बढ़ाने में मदद की है। बैटरी इलेक्ट्रिक और प्लग-इन हाइब्रिड, दोनों तकनीकों पर ध्यान देने से इस साल उत्पादन करीब 1.5 करोड़ इकाइयों तक पहुंचने की राह पर है, जिससे ऑटोमोटिव परिदृश्य बुनियादी तौर पर बदल रहा है। इसके विपरीत, पारंपरिक हाइब्रिड पर जापान का लगातार जोर उसे पूर्ण विद्युतीकरण और स्मार्ट कनेक्टिविटी की दौड़ में पीछे छोड़ रहा है।
निर्यात का जोर: दुनिया भर में बाढ़
घरेलू बाजार में इलेक्ट्रिक वाहनों की भरमार होने के साथ ही चीनी वाहन निर्माता विकास जारी रखने के लिए विदेशों का रुख कर रहे हैं। इस वैश्विक विस्तार का एक चौंकाने वाला पहलू पेट्रोल से चलने वाले वाहनों का बड़े पैमाने पर निर्यात है। पश्चिमी नीति-निर्माताओं ने सब्सिडी वाले चीनी इलेक्ट्रिक वाहनों के खतरे पर काफी ध्यान दिया है और अपने बाजारों की रक्षा के लिए शुल्क लगाए हैं। लेकिन चीन के निर्यात में बड़ा हिस्सा उन जीवाश्म ईंधन से चलने वाली कारों का है, जिन्हें अब घरेलू उपभोक्ता नहीं चाहते।
कंसल्टेंसी Automobility के आंकड़ों के मुताबिक, 2020 से अब तक चीन के ऑटो निर्यात में जीवाश्म ईंधन से चलने वाले वाहनों की हिस्सेदारी 76% रही है। सालाना कुल निर्यात 10 लाख से बढ़कर इस साल 65 लाख से अधिक होने की संभावना है। इस रुझान के पीछे वही सरकारी नीतियां हैं, जिनसे Volkswagen, General Motors और Nissan जैसी विदेशी वाहन निर्माताओं की चीन में कंपनियों को भारी नुकसान हुआ। दर्जनों चीनी ईवी निर्माताओं को वित्तीय मदद देकर और विनाशकारी मूल्य युद्ध छेड़कर बीजिंग की नीतियों ने ऐसी असेंबली लाइनों को ठप कर दिया जो सालाना 2 करोड़ तक पेट्रोल कारें बना सकती थीं। Automobility के सीईओ बिल रूसो के मुताबिक, अब इसी अतिरिक्त उत्पादन क्षमता का रुख दुनिया के बाकी हिस्सों की ओर किया जा रहा है।
सबसे बड़े निर्यातकों में SAIC, BAIC, Dongfeng और Changan जैसी सरकारी स्वामित्व वाली पुरानी दिग्गज कंपनियां शामिल हैं। ये कंपनियां पहले मुनाफे और इंजीनियरिंग विशेषज्ञता के लिए विदेशी वाहन निर्माताओं के साथ संयुक्त उपक्रमों पर निर्भर थीं, लेकिन अब चीन में उनके संयुक्त उपक्रमों की बिक्री तेजी से गिरी है। उदाहरण के लिए, SAIC-GM की चीन में सालाना बिक्री 2020 से 2024 के बीच 14 लाख से अधिक वाहनों से घटकर 4,35,000 रह गई। टिके रहने के लिए सरकारी स्वामित्व वाली ये कंपनियां उन निर्यात बाजारों में बिक्री बढ़ा रही हैं, जहां कभी उनके विदेशी साझेदारों का दबदबा था। SAIC का निर्यात 2020 में सालाना करीब 4 लाख से बढ़कर पिछले साल 10 लाख से अधिक हो गया।
उभरते बाजारों में व्यावहारिक रणनीति
चीनी वाहन निर्माता निर्यात रणनीति में उल्लेखनीय व्यावहारिकता दिखा रहे हैं। हर बाजार की वास्तविकताओं के मुताबिक अपने उत्पाद पेश किए जा रहे हैं, न कि हर जगह एक ही तरह के इलेक्ट्रिक वाहन थोपे जा रहे हैं। उभरते और दूसरे दर्जे के बाजारों में, जहां ईवी चार्जिंग बुनियादी ढांचा अब भी सीमित है, पेट्रोल कारें बेचना कहीं आसान है। इस तरीके ने विदेशी प्रतिद्वंद्वियों के साथ बाजार हिस्सेदारी की लड़ाई में नए मोर्चे खोल दिए हैं।
JATO Dynamics के ऑटो विश्लेषक फेलिपे मुनोज ने कहा कि पुरानी वाहन निर्माता कंपनियां खतरे को भांपने में देर कर गईं। वैश्विक दिग्गजों ने अपनी इंजीनियरिंग और मार्केटिंग का ध्यान सबसे अमीर बाजारों पर रखा, जबकि चीनी निर्माताओं ने विकासशील देशों में किफायती वाहनों की बड़ी खेप उतारी। इन वाहनों में अक्सर स्थापित प्रतिद्वंद्वियों के पुराने मॉडलों से बेहतर सुरक्षा सुविधाएं और सॉफ्टवेयर होते हैं। मुनोज के मुताबिक, असली लड़ाई यूरोप या अमेरिका में नहीं, बल्कि उभरते बाजारों में हो रही है।
पूर्वी यूरोप, लैटिन अमेरिका और अफ्रीका में चीनी ब्रांड तेजी से अपनी जगह बना रहे हैं। उदाहरण के लिए, पोलैंड में 2023 से अब तक 33 चीनी ब्रांडों ने बिक्री शुरू की है। दक्षिण अफ्रीका में साल की पहली छमाही में चीनी वाहन निर्माताओं के पास कार बाजार का करीब 16% हिस्सा था, जो एक साल पहले 10% था। उन्होंने केवल 11 ईवी के मुकाबले करीब 30,000 पेट्रोल वाहन बेचे। इसी तरह, चिली में चीनी वाहन निर्माताओं ने बाजार का लगभग एक-तिहाई हिस्सा हासिल कर लिया है, जिसका मुख्य कारण आंतरिक दहन इंजन वाले वाहनों की बिक्री है।
उद्योग के नेता इस रणनीति की जरूरत को समझते हैं। Changan के यूरोपीय मार्केटिंग निदेशक निक थॉमस ने बताया कि वे हर बाजार के लिए अपने उत्पादों को बारीकी से अनुकूलित करते हैं। Dongfeng के मध्य यूरोप प्रबंधक येल्टे वर्नूइज ने भी इसी बात पर जोर देते हुए कहा कि अगर उन्हें Toyota जैसा बनना है, तो कोई भी अवसर नहीं छोड़ सकते। पिछले साल Dongfeng का करीब 2,50,000 वाहनों का निर्यात अहम साबित हुआ, क्योंकि Honda और Nissan के साथ चीन में उसकी साझेदारियों की बिक्री लगातार गिर रही थी।
क्षेत्रीय प्रतिस्पर्धा और व्यापार तनाव
चीनी वाहन निर्माताओं के विस्तार से टकराव भी बढ़ा है, जिसके चलते व्यापार तनाव और भू-राजनीतिक खींचतान तेज हुई है। मेक्सिको चीन का सबसे बड़ा निर्यात गंतव्य बनकर उभरा है, जिससे अमेरिका असहज है। अमेरिकी व्यापार बाधाओं के कारण चीनी ब्रांडों के वाहनों पर प्रभावी रूप से रोक है, ऐसे में मेक्सिको संभावित "पिछला दरवाजा" बन गया है। उम्मीद है कि चीनी वाहन निर्माता मेक्सिको में इस साल 2,00,000 से अधिक की बिक्री और 14% बाजार हिस्सेदारी के साथ साल खत्म करेंगे। वे Fiat, Ford और Chevrolet जैसे ब्रांडों की कीमत पर अपनी जगह बना रहे हैं।
इस आमद के जवाब में मेक्सिको ने सितंबर में चीनी कारों पर शुल्क 20% से बढ़ाकर 50% कर दिया। इसका उद्देश्य नौकरियों की रक्षा करना और वॉशिंगटन को संतुष्ट करना है। इसी तरह, चीनी ब्रांडों की बाजार हिस्सेदारी 2022 में 21% से बढ़कर 2024 में 64% होने के बाद रूस ने चीनी आयात पर शुल्क दोगुना कर 7,500 डॉलर कर दिया। दक्षिण अफ्रीका ने भी चीनी वाहन निर्माताओं को कारखाने बनाने के लिए प्रोत्साहित किया है, लेकिन साथ ही अपने विनिर्माण आधार की रक्षा के लिए सस्ते आयात सीमित करने वाले शुल्क लगाने की धमकी दी है।
यूरोप अब भी जटिल प्रतिस्पर्धी मैदान है। यूरोपीय संघ ने चीन में बने इलेक्ट्रिक वाहनों के आयात पर अतिरिक्त शुल्क लगाए हैं, फिर भी चीनी निर्माताओं ने प्लग-इन हाइब्रिड के निर्यात की हिस्सेदारी बढ़ाकर इसका जवाब दिया है। इन पर वही शुल्क लागू नहीं होते। यूरोप में चीनी वाहनों की बिक्री इस साल बढ़कर करीब 23 लाख इकाइयों तक पहुंचने की उम्मीद है। यह अनुकूलन क्षमता दिखाती है कि विकास की रफ्तार बनाए रखने के लिए चीनी वाहन निर्माता नियामकीय अड़चनों से निपटने में कितने लचीले हैं।
प्रतिस्पर्धियों की प्रतिक्रिया और भविष्य की तस्वीर
दुनिया भर के वाहन निर्माता मान चुके हैं कि चीन के बढ़ते प्रतिद्वंद्वी गंभीर प्रतिस्पर्धी खतरा हैं, लेकिन उनकी प्रतिक्रियाएं अलग-अलग हैं। कुछ पुरानी कंपनियां आत्मविश्वास दिखा रही हैं। Volkswagen के दक्षिण अमेरिका प्रमुख अलेक्जेंडर सेइट्ज ने कहा कि उन्हें चीनियों से कोई डर नहीं है और वे उनका प्रतिद्वंद्वी के तौर पर सम्मान करते हैं। उन्होंने कहा कि चीनी कंपनियों का इस प्रतिस्पर्धा में स्वागत है। Volkswagen चीन में बनी कारों को लागत के लाभ का फायदा उठाने के लिए और अधिक विदेशी बाजारों में निर्यात करने की भी तैयारी कर रही है।
कुछ अन्य कंपनियां चीन की बढ़त का मुकाबला करने के लिए गठबंधन बना रही हैं। बढ़ती प्रतिस्पर्धा के बीच General Motors और Hyundai ने अगस्त में घोषणा की कि वे लागत घटाने के लिए दक्षिण अमेरिका के बाजार हेतु संयुक्त रूप से कारें विकसित करेंगी। Stellantis के सीईओ एंटोनियो फिलोसा ने कहा कि कंपनी अपनी बाजार हिस्सेदारी बचाने के लिए मध्य पूर्व और अफ्रीका जैसे बाजारों में स्थानीय पसंद के अनुरूप, स्थानीय स्तर पर बनी कारों पर ध्यान देगी।
आगे की तस्वीर में चीनी निर्माताओं का पलड़ा भारी दिखता है। कंसल्टेंसी AlixPartners का अनुमान है कि 2030 तक चीन से बाहर इन वाहन निर्माताओं की सालाना बिक्री 40 लाख वाहनों से बढ़ेगी। उनसे दक्षिण अमेरिका, मध्य पूर्व, अफ्रीका और दक्षिण-पूर्व एशिया में बड़ी बाजार हिस्सेदारी हासिल करने की उम्मीद है। चीन में अनुमानित वृद्धि को जोड़ें तो पांच साल में चीनी वाहन निर्माताओं के पास वैश्विक ऑटो उद्योग का 30% हिस्सा हो सकता है। AlixPartners के स्टीफन डायर के मुताबिक, यह वृद्धि बाकी सभी कंपनियों की कीमत पर होगी।
इसके असर केवल बिक्री के आंकड़ों तक सीमित नहीं हैं। चीन अपनी स्थिति मजबूत कर रहा है, ऐसे में निवेशकों का ध्यान आपूर्ति श्रृंखला के उन हिस्सों की ओर जाने की संभावना है जहां मांग और कीमतों पर नियंत्रण सबसे मजबूत है, जैसे बैटरी, सामग्री और पावर इलेक्ट्रॉनिक्स। उद्योग धीमी गति से बदलते ताकत के संतुलन से निकलकर बड़े पैमाने, डेटा और विनिर्माण की रफ्तार की दौड़ में बदल रहा है। बैटरी, चार्जिंग और कार के भीतर इस्तेमाल होने वाले सॉफ्टवेयर के मानक तय करना अगली बड़ी प्रतिस्पर्धा होगी।
निचोड़
- अनुमान है कि चीनी वाहन निर्माता 2025 में दुनिया भर में करीब 2.7 करोड़ वाहन बेचेंगे और जापानी कंपनियों को पीछे छोड़ देंगे।
- जापान 20 से अधिक वर्षों से वैश्विक बिक्री में शीर्ष पर रहा है, लेकिन अब उसके दूसरे स्थान पर आने की उम्मीद है।
- चीन की कुल बिक्री में घरेलू बाजार का हिस्सा करीब 70% है और इसमें नई ऊर्जा वाले वाहनों की हिस्सेदारी 60% है।
- 2020 से चीन के ऑटो निर्यात में जीवाश्म ईंधन से चलने वाले वाहनों की हिस्सेदारी 76% रही है। इस साल कुल निर्यात 65 लाख से अधिक होने का अनुमान है।
- SAIC और Dongfeng जैसी सरकारी स्वामित्व वाली दिग्गज कंपनियां घरेलू संयुक्त उपक्रमों की घटती बिक्री की भरपाई के लिए निर्यात बढ़ा रही हैं।
- लैटिन अमेरिका, अफ्रीका और पूर्वी यूरोप के उभरते बाजार किफायती पेट्रोल वाहनों के निर्यात के प्रमुख लक्ष्य हैं।
- बढ़ते व्यापार तनाव के बीच स्थानीय उद्योगों की रक्षा के लिए मेक्सिको, रूस और दक्षिण अफ्रीका ने शुल्क बढ़ाए हैं।
- उम्मीद है कि 2030 तक चीनी वाहन निर्माता वैश्विक ऑटो उद्योग का 30% हिस्सा अपने नियंत्रण में ले लेंगे।